In sintesi
Il fiscal drag è un meccanismo distorsivo del sistema tributario per cui l’inflazione erode il potere d’acquisto dei contribuenti
Hai da poco ricevuto un aumento in busta paga o un adeguamento della pensione, ma hai la sensazione di avere meno soldi in tasca rispetto alle aspettative? La causa di questo cortocircuito economico ha un nome ben preciso: si chiama fiscal drag (conosciuto in italiano come drenaggio fiscale). Ma cos’è il fiscal drag esattamente? Si tratta di un meccanismo distorsivo per cui l’inflazione erode il potere d’acquisto dei contribuenti, agendo sui redditi come una vera e propria “tassa invisibile”.
Quando il costo della vita sale, stipendi e pensioni aumentano per recuperare l’inflazione; tuttavia, poiché gli scaglioni IRPEF e le detrazioni fiscali restano immobili, il Fisco finisce per assorbire una parte consistente di questo aumento attraverso imposte più elevate.
In questa guida completa scopriremo come funziona nel dettaglio il fiscal drag, quanto costa realmente ai cittadini nel 2026 e perché il tuo reddito reale rischia di diminuire nonostante un salario nominale più alto.
Cos’è il Fiscal Drag (Drenaggio Fiscale)?
Il fiscal drag è un meccanismo distorsivo del sistema tributario per cui l’inflazione erode il potere d’acquisto dei contribuenti, anche in assenza di modifiche formali o aumenti diretti delle aliquote fiscali. Viene comunemente definito come una vera e propria “tassa invisibile”, poiché non richiede al governo di annunciare aumenti di aliquote, né il cittadino riceve comunicazioni ufficiali in merito.
Per comprendere a fondo il concetto, è fondamentale fare una distinzione tra due grandezze economiche:
- Reddito nominale: È il valore monetario lordo percepito e indicato nel contratto, nella busta paga o nel cedolino della pensione;
- Reddito reale: Rappresenta l’effettivo potere d’acquisto di quel denaro, ovvero la quantità di beni e servizi acquistabili al netto dell’inflazione.
Il sistema fiscale italiano calcola l’IRPEF esclusivamente sul reddito nominale. Di conseguenza, quando stipendi e pensioni vengono aumentati per recuperare (almeno in parte) la perdita di potere d’acquisto dovuta all’inflazione, il reddito nominale sale, ma il sistema fiscale resta fermo.
Come funziona: Il cortocircuito con Scaglioni e Detrazioni IRPEF
L’impatto pratico del fiscal drag si esplica principalmente attraverso due canali:
- Gli scaglioni IRPEF progressivi: Nel momento in cui il reddito nominale aumenta per stare al passo con l’inflazione, il contribuente rischia di superare la soglia del proprio scaglione. In questo modo, la quota di retribuzione eccedente viene tassata con un’aliquota marginale superiore (ad esempio passando dal 23% al 33%);
- La perdita di detrazioni e agevolazioni: Molte misure di sostegno, bonus e detrazioni da lavoro dipendente sono strutturate per decrescere all’aumentare del reddito. Un aumento del reddito nominale può quindi portare al superamento dei limiti previsti, causando la riduzione o la totale decadenza da tali benefici fiscali.
Il paradosso finale è che il reddito lordo cresce per recuperare il caro vita, ma una parte consistente di questo aumento viene assorbita dalle maggiori imposte, rendendo l’incremento del reddito disponibile nettamente inferiore all’attesa.
Quanto costa il drenaggio fiscale? Stime ed esempi pratici 2026-2027
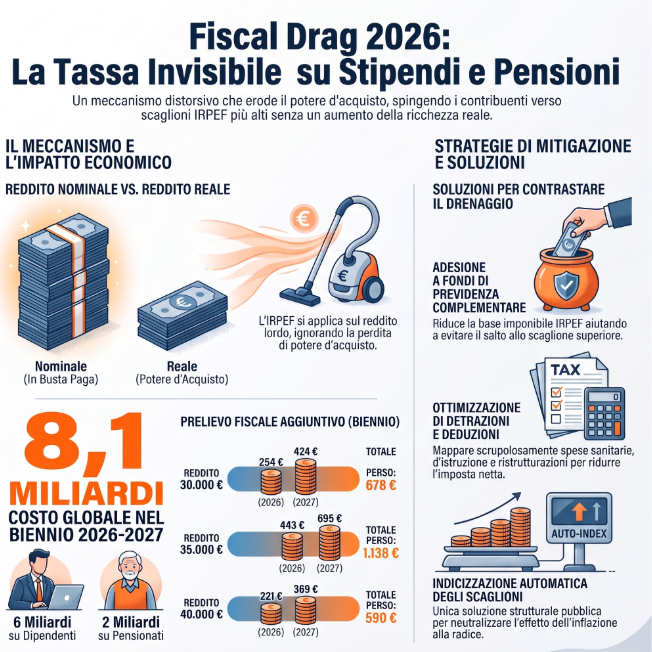
L’impatto del drenaggio fiscale sui conti degli italiani è notevole. Secondo le simulazioni degli economisti Marco Leonardi e Leonzio Rizzo, calcolate sulle previsioni di Bankitalia (che stimano un’inflazione al 3,1% nel 2026 e al 2% nel 2027), il fiscal drag nel biennio 2026-2027 potrebbe pesare per 8,1 miliardi di euro. Di questi, circa 6 miliardi graverebbero sui lavoratori dipendenti e 2 miliardi sui pensionati. In uno scenario economico ancora più severo, il conto totale potrebbe sfiorare i 12,74 miliardi.
Ma quanto perde il singolo lavoratore? Ecco alcune simulazioni sull’Irpef individuale nel biennio in corso:
- Reddito di 30.000 euro: Il lavoratore subisce un drenaggio fiscale di circa 254 euro nel 2026 e 424 euro nel 2027, per un totale di 678 euro nel biennio.
- Reddito di 35.000 euro: A causa della struttura delle detrazioni decrescenti, questa risulta essere la fascia di reddito più penalizzata. L’aggravio fiscale raggiunge quota 443 euro il primo anno e 695 euro il secondo, arrivando fino a 1.138 euro di maggior prelievo in due anni.
- Reddito di 40.000 euro: Il maggiore prelievo calcolato nel biennio si attesta a circa 590 euro.
- Reddito tra 50.000 e 60.000 euro: Si registra un maggior prelievo fiscale pari a circa 644 euro complessivi.
| Reddito Imponibile | Drenaggio Fiscale 2026 | Drenaggio Fiscale 2027 | Totale Perso nel Biennio |
|---|---|---|---|
| 30.000 € | 254 € | 424 € | 678 € |
| 35.000 € | 443 € | 695 € | 1.138 € |
| 40.000 € | 221 € | 369 € | 590 € |
| 50.000 – 60.000 € | 242 € | 403 € | 644 € |
| (Dati basati sulle stime di inflazione al 3,1% nel 2026 e 2% nel 2027). |
Chi viene maggiormente colpito?
Il fenomeno colpisce prevalentemente le fasce di reddito medio. In particolare, i soggetti più esposti sono i lavoratori dipendenti e i pensionati sottoposti all’IRPEF progressiva. Questo avviene perché questi soggetti godono di adeguamenti salariali legati a rinnovi contrattuali (CCNL) o a meccanismi di perequazione, mentre gli scaglioni e le soglie fiscali rimangono invariati per lunghi periodi.
I contribuenti con redditi molto bassi (nella “no tax area”) o quelli con redditi molto elevati (già tassati all’aliquota marginale massima) subiscono effetti minori, così come chi beneficia di regimi sostitutivi o flat tax.
Esistono soluzioni per contrastare il Fiscal Drag?
A livello di politica fiscale, la soluzione strutturale definitiva consisterebbe nell’introduzione di un’indicizzazione automatica degli scaglioni d’imposta e delle detrazioni rapportata al tasso d’inflazione. In questo modo, l’effetto del drenaggio verrebbe neutralizzato alla radice. L’ostacolo principale a questa riforma resta la sostenibilità finanziaria per le casse dello Stato, dato che il fiscal drag garantisce al governo un aumento del gettito senza dover aumentare le aliquote.
A livello del singolo contribuente, le leve dirette per contrastare il fenomeno sono purtroppo limitate, tuttavia si possono mettere in atto alcune accortezze in ottica di pianificazione fiscale personale:
- Adesione a Fondi Pensione: Versare contributi nella previdenza complementare permette di dedurre gli importi dal reddito complessivo, riducendo la base imponibile e mitigando il salto di scaglione.
- Sfruttare detrazioni e deduzioni: Mappare accuratamente tutte le spese detraibili (spese sanitarie, istruzione, lavori di ristrutturazione edilizia) concorre ad abbassare l’imposta netta effettiva.
- Correttezza in busta paga: Risulta essenziale verificare che il proprio datore di lavoro (in qualità di sostituto d’imposta) applichi correttamente le detrazioni da lavoro dipendente spettanti.
Domande frequenti
Perché l’aumento del mio stipendio lordo nel 2026 non corrisponde a un reale incremento del reddito netto?
L’aumento del reddito nominale fa scattare il lavoratore in uno scaglione IRPEF superiore, causando una maggiore tassazione[cite: 2]. Questo meccanismo, noto come fiscal drag, riduce il potere d’acquisto effettivo perché le detrazioni fiscali diminuiscono all’aumentare dello stipendio lordo percepito[cite: 1, 2].
Quale fascia di reddito subisce la maggiore penalizzazione economica a causa del drenaggio fiscale nel biennio 2026-2027?
I contribuenti con un reddito imponibile di 35.000 euro subiscono il danno economico più elevato, perdendo fino a 1.138 euro nel biennio in corso[cite: 2]. Questa specifica penalizzazione avviene perché tale fascia reddituale subisce in modo particolarmente drastico la struttura decrescente delle detrazioni fiscali[cite: 2].
I titolari di partita IVA con regime forfettario (flat tax) o i contribuenti a reddito molto basso subiscono gli effetti del fiscal drag?
I soggetti che beneficiano di regimi sostitutivi come la flat tax e i cittadini con redditi rientranti nella “no tax area” non subiscono in modo significativo questo fenomeno[cite: 3]. Il drenaggio fiscale colpisce principalmente i lavoratori dipendenti e i pensionati soggetti alla progressività degli scaglioni IRPEF[cite: 3].
Esistono strategie fiscali pratiche che un lavoratore dipendente può adottare per ridurre l’impatto della “tassa invisibile”?
Un lavoratore dipendente può mitigare gli effetti negativi del fiscal drag versando quote contributive volontarie a un fondo di previdenza complementare[cite: 4]. Questa operazione permette di dedurre gli importi dal reddito complessivo, abbassando la base imponibile per allontanare il rischio di passare a uno scaglione IRPEF più alto[cite: 4].

#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link