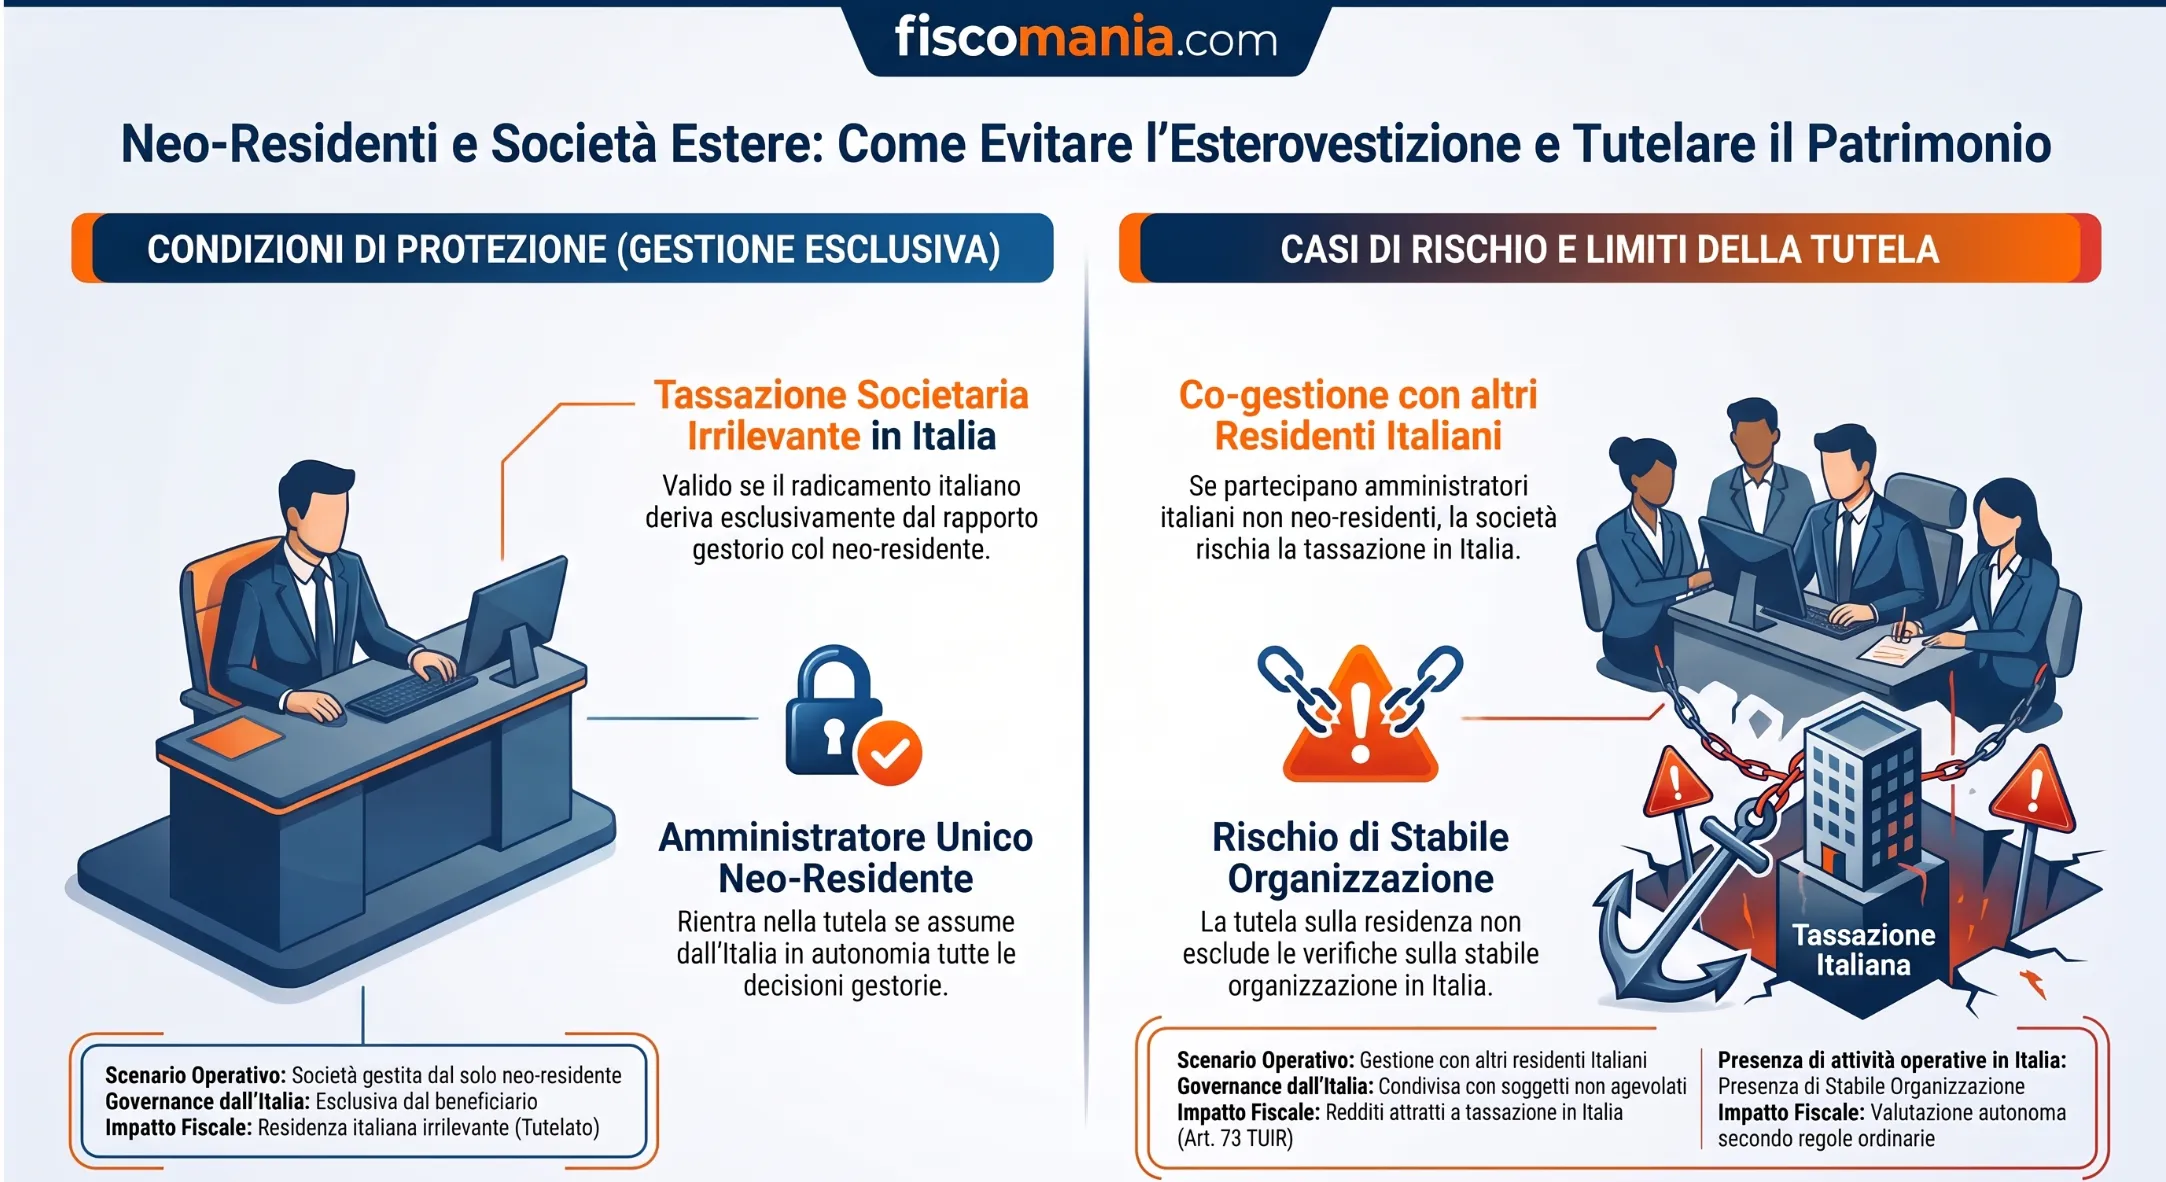
Il trasferimento in Italia di un manager o imprenditore che accede al regime fiscale dei neo-residenti non comporta automaticamente la residenza italiana delle società estere che continua a dirigere. La prassi dell’Agenzia riconosce uno specifico effetto sulla residenza societaria, ma soltanto entro precisi limiti.
Un manager, imprenditore o amministratore di società estere che trasferisce la residenza fiscale in Italia può continuare a esercitare funzioni gestorie anche dopo l’accesso al regime fiscale dei neo-residenti, disciplinato fino al 2026 dall’art. 24-bis TUIR.
In questo caso occorre coordinare la posizione personale del contribuente con le regole sulla residenza fiscale delle società. La Circolare Agenzia delle Entrate n. 17/E del 23 maggio 2017 ha chiarito che l’eventuale attrazione in Italia della residenza di un’entità estera può diventare irrilevante ai fini impositivi quando sia fondata sul solo rapporto con il beneficiario del regime. Il principio non costituisce però una protezione generalizzata: la governance e gli ulteriori collegamenti della società con l’Italia devono essere valutati separatamente.
Il regime dei neo-residenti può incidere sulla residenza fiscale della società estera?
Il trasferimento in Italia del soggetto che dirige una società estera non determina automaticamente l’attrazione della società nella residenza fiscale italiana. La Circolare n. 17/E del 23 maggio 2017 riconosce infatti una conseguenza specifica collegata al regime dei neo-residenti quando il possibile radicamento in Italia della residenza societaria dipende esclusivamente dall’attività gestoria svolta dal beneficiario del regime.
Il chiarimento riguarda un profilo particolare e non sostituisce le regole generali sulla residenza fiscale della società estera e sulla stabile organizzazione in Italia. Il punto da isolare è piuttosto l’effetto che assume, rispetto a quelle regole, la posizione personale del soggetto che si trasferisce in Italia beneficiando del regime fiscale dei neo-residenti.
La posizione dell’entità estera realmente operativa
La Circolare distingue anzitutto le società estere effettivamente operative dalle entità meramente interposte. Una società che svolge una reale attività d’impresa all’estero e che è titolare sostanziale dei propri redditi può, in linea generale, integrare i presupposti previsti dall’art. 73 TUIR per essere considerata fiscalmente residente in Italia.
Tuttavia, quando il soggetto trasferitosi in Italia agisce come centro di imputazione delle scelte gestorie della società estera e ha optato per il regime dei neo-residenti, l’Agenzia attribuisce rilievo alla sua particolare condizione fiscale. In tale situazione, l’attrazione in Italia della residenza della società è considerata irrilevante ai fini impositivi se trova fondamento esclusivamente nel rapporto con il contribuente beneficiario del regime.
Per comprendere il funzionamento generale dell’agevolazione resta distinto il tema del regime fiscale dei neo-residenti, che disciplina la posizione personale del contribuente e i redditi esteri interessati dall’imposizione sostitutiva.
Perché è decisivo il “solo rapporto” con il neo-residente
Il limite più importante del chiarimento è proprio l’espressione utilizzata dall’Agenzia: la possibile residenza italiana della società deve essere fondata sul solo rapporto con il contribuente che beneficia del regime.
Non siamo quindi di fronte a una regola che rende irrilevante qualsiasi collegamento della società con l’Italia. La Circolare individua una fattispecie precisa: la gestione esercitata dall’Italia dal neo-residente non è, da sola, sufficiente a produrre l’effetto impositivo che deriverebbe dall’attrazione della società nella residenza fiscale italiana.
Lo stesso documento chiarisce immediatamente che la conclusione può cambiare quando alla gestione partecipano anche altri soggetti residenti in Italia che non rientrano nel regime dei neo-residenti. È quindi necessario separare la posizione personale del beneficiario dagli ulteriori elementi di collegamento della società con il territorio italiano.
Cosa cambia se il neo-residente è amministratore unico?
La qualifica di amministratore unico della società estera non determina, da sola, né la residenza fiscale della società in Italia né l’applicazione automatica del chiarimento previsto per i neo-residenti. Occorre verificare se l’eventuale attrazione della residenza societaria dipenda esclusivamente dalla gestione esercitata dal beneficiario del regime.
La Circolare 17/E/2017 considera espressamente il caso della persona fisica che, dopo il trasferimento in Italia, agisce come centro di imputazione delle scelte gestorie di un’entità operativa estera. Se l’attrazione in Italia della residenza fiscale della società ai sensi dell’art. 73 TUIR fosse fondata sul solo rapporto con tale contribuente, la sua particolare condizione soggettiva rende tale attrazione irrilevante ai fini impositivi.
Si pensi a un manager che trasferisce la residenza fiscale in Italia, accede al regime dei neo-residenti e mantiene la carica di amministratore unico di una società effettivamente operativa all’estero. Il fatto che continui a prendere dall’Italia le decisioni relative alla società rientra nella fattispecie considerata dalla Circolare se il possibile radicamento della residenza italiana deriva dal solo rapporto gestorio con il beneficiario.
La conclusione non consente, però, di considerare automaticamente irrilevante qualsiasi collegamento della società con l’Italia. Il chiarimento è costruito proprio sul requisito del “solo rapporto” con il beneficiario del regime.
La situazione è diversa quando alla gestione partecipano anche altri soggetti residenti in Italia che non beneficiano del regime. In questo caso la stessa Agenzia precisa che i redditi dell’entità estera possono essere attratti a tassazione in Italia ai sensi dell’art. 73 TUIR.
Quando non opera il chiarimento previsto per il neo-residente?
Il chiarimento della Circolare 17/E/2017 non rende irrilevante in via generale la possibile residenza fiscale italiana della società estera. L’effetto descritto dall’Agenzia riguarda la situazione in cui il possibile radicamento in Italia della società sia fondato sul solo rapporto gestorio con il beneficiario del regime dei neo-residenti.
Altri amministratori residenti in Italia
Il limite è indicato espressamente dalla stessa Circolare. Se l’entità estera è gestita non soltanto dal neo-residente, ma anche da altri soggetti fiscalmente residenti in Italia che non beneficiano del regime, i redditi della società possono essere attratti a tassazione in Italia ai sensi dell’art. 73 TUIR.
La composizione formale del consiglio di amministrazione non è quindi l’unico dato da considerare. Il punto è individuare chi partecipa effettivamente alla gestione e se, oltre al beneficiario del regime, vi siano altri soggetti residenti in Italia ai quali siano riconducibili scelte gestorie della società estera.
Gli altri collegamenti della società con l’Italia
Anche l’espressione utilizzata dall’Agenzia, secondo cui la residenza italiana deve risultare fondata sul “solo rapporto” con il contribuente beneficiario, delimita la portata del chiarimento. Non è quindi possibile estenderlo automaticamente a situazioni nelle quali la società presenti ulteriori collegamenti con il territorio italiano indipendenti dalla posizione personale del neo-residente.
La Circolare non fornisce, in questo passaggio, un elenco di tali elementi. La loro rilevanza deve pertanto essere verificata secondo le ordinarie regole applicabili alla società, senza trasformare la particolare posizione del beneficiario in una presunzione generale di irrilevanza fiscale.
La distinzione può essere sintetizzata nei principali scenari operativi.
Situazione
Gestione dall’Italia
Effetto da verificare
Riferimento
Società estera operativa gestita soltanto dal beneficiario del regime dei neo-residenti
Riconducibile al solo neo-residente
L’eventuale attrazione della residenza in Italia fondata esclusivamente su tale rapporto è considerata irrilevante ai fini impositivi
Circolare 17/E/2017, Parte III, § 2.2
Società estera con neo-residente come amministratore unico
Riconducibile al beneficiario del regime
Il caso può rientrare nel chiarimento se il possibile radicamento della residenza italiana dipende dal solo rapporto con il beneficiario
Circolare 17/E/2017, Parte III, § 2.2
Società gestita dal neo-residente e da altri soggetti residenti in Italia non beneficiari
Gestione condivisa con altri residenti italiani
I redditi della società possono essere attratti a tassazione in Italia ai sensi dell’art. 73 TUIR
Circolare 17/E/2017, Parte III, § 2.2
Società con ulteriori collegamenti autonomi con l’Italia
Non dipendenti esclusivamente dal neo-residente
Il chiarimento non consente di considerarli automaticamente irrilevanti
Verifica secondo le regole ordinarie applicabili
Entità estera meramente interposta
Fattispecie distinta dalla società realmente operativa
I redditi vengono imputati alla persona fisica interponente secondo la disciplina dell’interposizione
Circolare 17/E/2017, Parte III, § 2.2
La tabella non individua quindi situazioni automaticamente sicure o rischiose. Distingue la fattispecie specificamente considerata dalla prassi dalle configurazioni nelle quali intervengono ulteriori soggetti o fattori che richiedono una valutazione autonoma.
Esterovestizione e stabile organizzazione restano due problemi diversi
Il chiarimento della Circolare 17/E/2017 riguarda espressamente la possibile attrazione in Italia della residenza fiscale della società estera ai sensi dell’art. 73 TUIR. Da quel passaggio non può invece ricavarsi che il regime dei neo-residenti renda irrilevante anche l’eventuale presenza di una stabile organizzazione della società estera nel territorio italiano.
Si tratta di due profili distinti. Nel primo caso occorre stabilire se la società estera debba essere considerata fiscalmente residente in Italia; nel secondo la società rimane non residente, ma può essere assoggettata a imposizione in Italia sui redditi attribuibili alla propria stabile organizzazione.
Per questo motivo, il particolare trattamento riconosciuto dalla Circolare al beneficiario del regime non deve essere esteso oltre il suo ambito. L’Agenzia collega l’irrilevanza alla residenza societaria fondata sul solo rapporto con il neo-residente, ma non formula un analogo chiarimento con riferimento alla stabile organizzazione.
La distinzione assume rilievo soprattutto quando il manager trasferitosi in Italia non si limita ad assumere decisioni per la società estera, ma svolge dal territorio italiano attività che possono assumere autonoma rilevanza per l’impresa. In tali casi il problema deve essere verificato secondo le ordinarie regole sulla residenza fiscale della società estera e sulla stabile organizzazione in Italia, senza attribuire al regime dei neo-residenti una protezione che la Circolare non prevede.
Il punto operativo è quindi netto: la prassi del 2017 attenua uno specifico rischio collegato alla residenza della società, ma non consente di escludere in via generale ogni possibile collegamento fiscale della società estera con l’Italia.
Il ruolo dell’interpello per le società che il neo-residente intende dirigere dall’Italia
La Circolare 17/E/2017 riconosce espressamente al contribuente che accede al regime dei neo-residenti la possibilità di sottoporre all’Amministrazione finanziaria anche la posizione delle entità estere che intende dirigere direttamente dall’Italia. Il tema può quindi essere affrontato in via preventiva, senza limitarsi a valutarne gli effetti dopo il trasferimento.
L’Agenzia precisa che il contribuente può indicare le entità estere rispetto alle quali risulta interponente oppure quelle che intende dirigere dall’Italia e chiedere un parere circa la natura estera dei redditi posseduti da tali entità ma a lui imputabili. Il parere può essere richiesto in sede di accesso al regime oppure in un periodo d’imposta successivo.
Il passaggio è rilevante perché consente di inserire la governance delle società estere nella valutazione preventiva del trasferimento. Non è sufficiente, infatti, verificare soltanto se la persona fisica possieda i requisiti per accedere al regime: quando il soggetto mantiene poteri gestori su società straniere, occorre considerare anche il modo in cui tali funzioni saranno esercitate dopo l’acquisizione della residenza fiscale italiana.
L’interpello non deve però essere confuso con una certificazione generale dell’assenza di qualsiasi rischio fiscale della società in Italia. Il chiarimento richiamato dalla Circolare riguarda il trattamento dei redditi e la specifica interazione tra il regime dei neo-residenti e le entità estere considerate. Restano quindi distinti gli ulteriori profili societari che richiedano una verifica autonoma.
Le modalità generali di accesso al regime fiscale dei neo-residenti rimangono oggetto della disciplina specifica dell’opzione. In questa sede, il dato rilevante è che la stessa prassi amministrativa contempla espressamente il caso di chi, una volta trasferitosi in Italia, continua a dirigere direttamente società estere.
Cosa verificare prima del trasferimento in Italia
Quando il soggetto che intende accedere al regime dei neo-residenti mantiene incarichi di amministrazione o direzione in società estere, la verifica preventiva non dovrebbe fermarsi ai requisiti personali del regime. Occorre ricostruire anche come sarà esercitata la gestione delle società dopo il trasferimento in Italia e quali soggetti vi parteciperanno.
Il primo elemento riguarda la governance effettiva. La Circolare 17/E/2017 attribuisce rilievo al fatto che l’eventuale attrazione della residenza societaria in Italia sia fondata sul solo rapporto con il beneficiario del regime e distingue espressamente il caso in cui alla gestione concorrano altri soggetti residenti in Italia non rientranti nell’agevolazione.
Prima del trasferimento è quindi opportuno ricostruire almeno:
quali società estere continueranno a essere amministrate o dirette dal neo-residente;
se il soggetto opera come amministratore unico oppure all’interno di un consiglio di amministrazione;
se altri amministratori o soggetti con funzioni gestorie sono fiscalmente residenti in Italia;
se tali soggetti beneficiano a loro volta del regime dei neo-residenti;
se esistono ulteriori elementi di collegamento della società con l’Italia, autonomi rispetto alla posizione personale del beneficiario;
se l’attività esercitata dal territorio italiano richiede una distinta valutazione ai fini della stabile organizzazione.
La Circolare contempla inoltre espressamente la possibilità di indicare all’Amministrazione finanziaria le entità che il contribuente intende dirigere direttamente dall’Italia, confermando che questo profilo può essere valutato già nella fase di ingresso nel regime e non soltanto successivamente.
L’analisi deve essere condotta società per società. In un gruppo multinazionale, infatti, il medesimo neo-residente può ricoprire incarichi differenti in più entità, con assetti di governance e collegamenti con l’Italia non necessariamente coincidenti. La conclusione raggiunta per una società non può quindi essere automaticamente estesa alle altre.
Trasferimento in Italia con cariche in società estere
Se il trasferimento in Italia avviene mantenendo incarichi di amministrazione o direzione in società estere, è opportuno valutare preventivamente sia la posizione personale del neo-residente sia gli effetti della governance delle singole società e gli eventuali ulteriori collegamenti con l’Italia.
Un neo-residente può continuare a essere amministratore unico di una società estera?
Sì. La Circolare Agenzia delle Entrate n. 17/E/2017 considera anche il caso in cui il beneficiario del regime sia il centro delle scelte gestorie dell’entità estera. Se l’eventuale residenza italiana della società dipende dal solo rapporto con il neo-residente, l’attrazione in Italia è considerata irrilevante ai fini impositivi.
Cosa succede se anche un altro amministratore della società è residente in Italia?
La situazione cambia se alla gestione partecipano altri soggetti residenti in Italia che non beneficiano del regime dei neo-residenti. La Circolare 17/E/2017 precisa che, in questa ipotesi, i redditi della società estera possono essere attratti a tassazione in Italia ai sensi dell’art. 73 TUIR.
Il regime dei neo-residenti esclude anche il rischio di stabile organizzazione in Italia?
No, non può essere affermato in via generale. Il chiarimento della Circolare 17/E/2017 riguarda la possibile residenza fiscale della società ai sensi dell’art. 73 TUIR e non prevede un’analoga irrilevanza per l’eventuale stabile organizzazione italiana della società estera.
È sufficiente applicare il regime dei neo-residenti per evitare l’esterovestizione?
No. Il chiarimento dell’Agenzia opera quando il possibile radicamento della residenza societaria in Italia è fondato sul solo rapporto con il beneficiario del regime. Ulteriori soggetti residenti in Italia o altri collegamenti autonomi della società richiedono una verifica separata.
È possibile sottoporre preventivamente all’Agenzia la posizione delle società estere?
La Circolare 17/E/2017 prevede la possibilità di indicare le entità estere che il contribuente intende dirigere direttamente dall’Italia e richiedere un parere sulla natura estera dei relativi redditi imputabili, anche in sede di accesso al regime.
Fonti e riferimenti
D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 24-bis regime opzionale di imposizione sostitutiva sui redditi prodotti all’estero dalle persone fisiche che trasferiscono la residenza fiscale in Italia.
D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 73 criteri di residenza fiscale delle società e degli enti.
Agenzia delle Entrate, Circolare 23 maggio 2017, n. 17/E, Parte III, par. 2.2 trattamento delle entità estere interposte e delle società estere operative dirette dal neo-residente; irrilevanza, ai fini impositivi, dell’attrazione della residenza fiscale in Italia quando fondata sul solo rapporto con il beneficiario del regime; gestione esercitata anche da altri soggetti residenti in Italia; possibilità di sottoporre all’Amministrazione finanziaria le entità estere che il contribuente intende dirigere direttamente dall’Italia.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.