Il Reg. (UE) 2026/2108 cambia il modo in cui viene individuato l’importatore e attribuisce alla qualifica obblighi autonomi. La guida esamina il nuovo assetto con particolare attenzione a e-commerce, vendite a distanza, marketplace e dropshipping.Il Reg. (UE) 2026/2108 è entrato in vigore il 20 settembre 2026, ma la maggior parte delle sue disposizioni si applicherà dal 21 settembre 2027, salvo le specifiche decorrenze previste dall’art. 287.
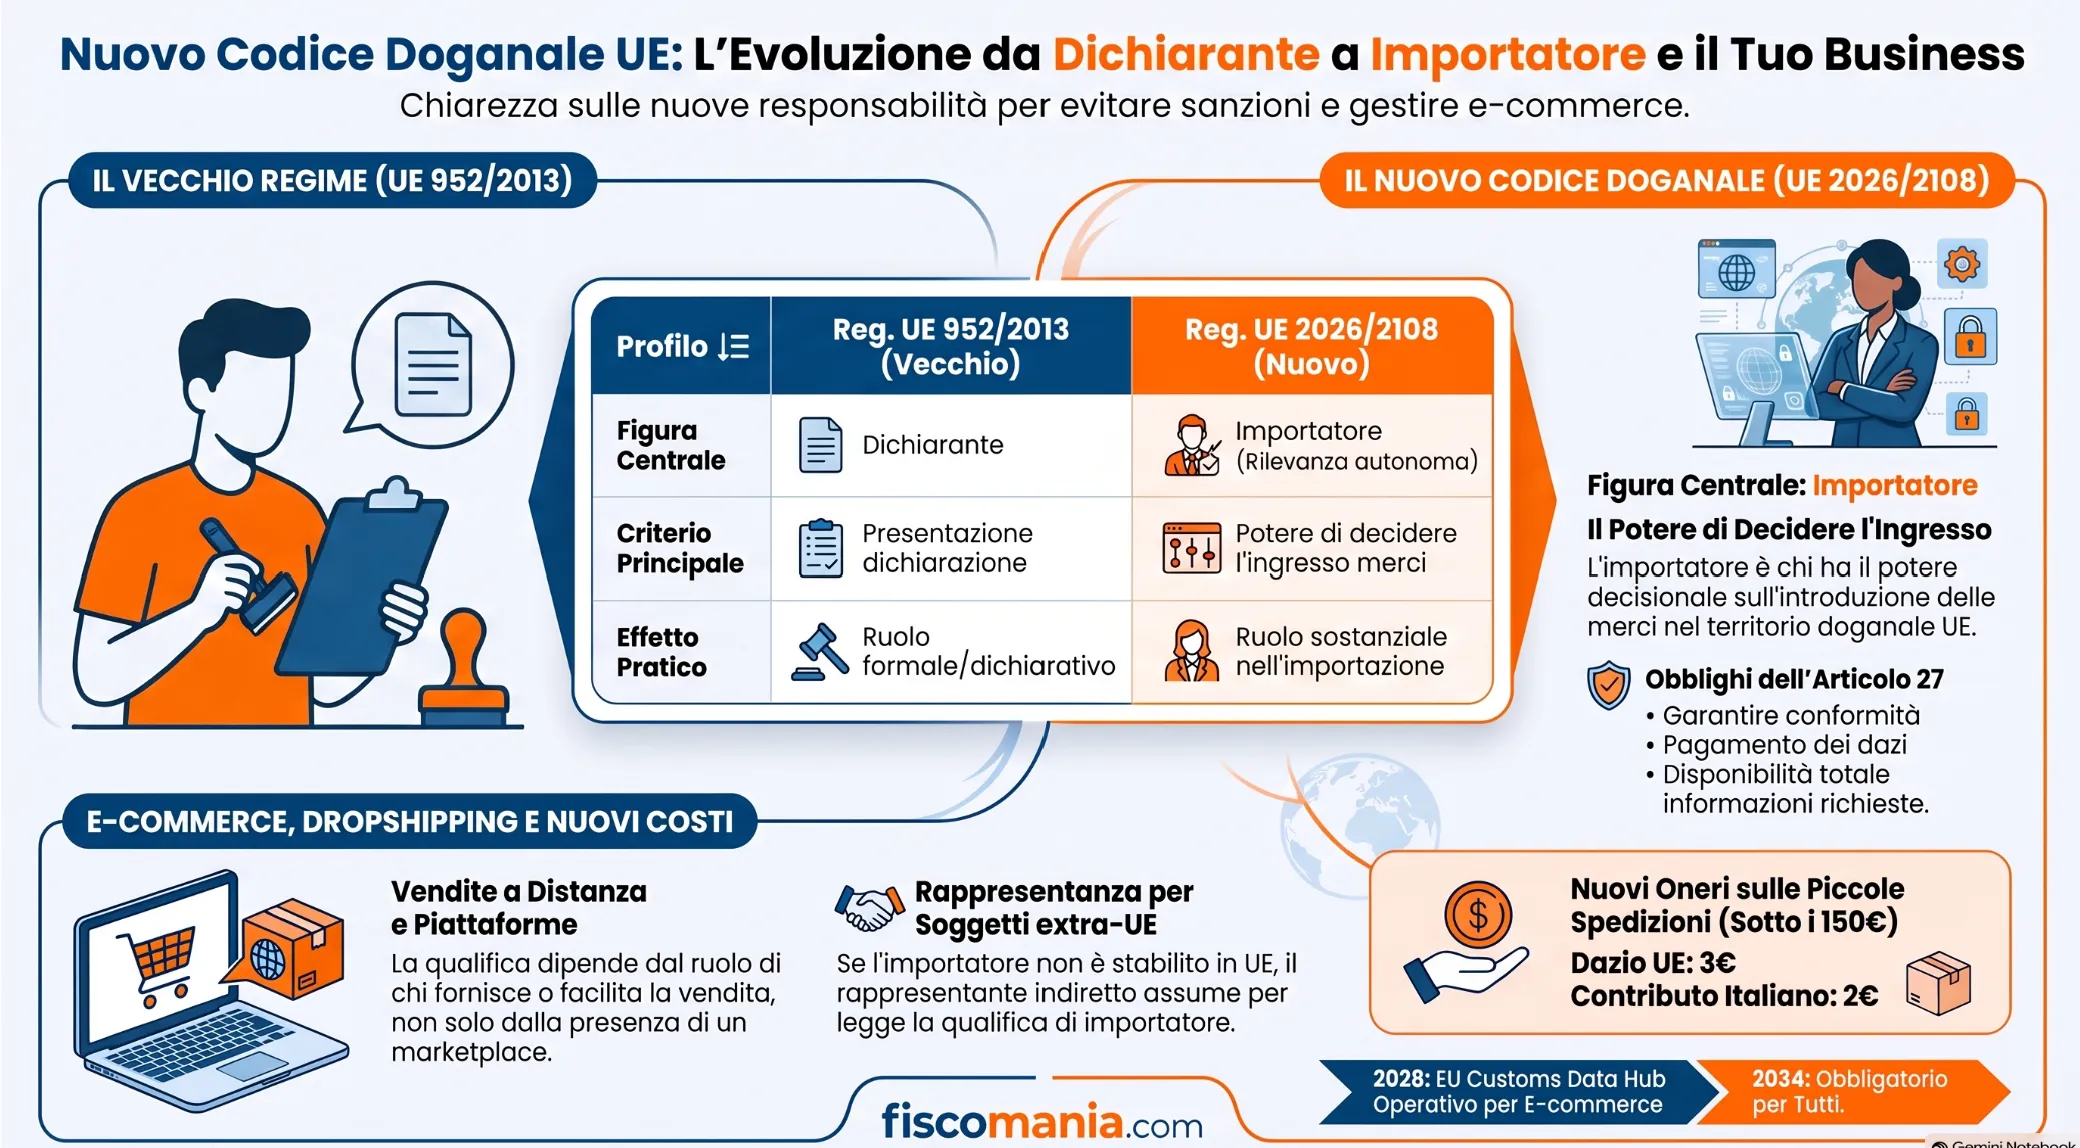
Nel nuovo Codice doganale UE l’importatore assume una rilevanza autonoma rispetto al dichiarante. Fuori dalle vendite a distanza, l’art. 5, punto 13, del Reg. (UE) 2026/2108 individua anzitutto la persona che ha il potere di decidere e ha deciso che le merci provenienti da un Paese terzo siano introdotte nel territorio doganale dell’Unione. Alla qualifica si collegano gli obblighi dell’art. 27, tra cui rendere disponibili le informazioni richieste, assicurare il pagamento dei dazi e degli altri oneri e garantire la conformità delle merci. Per le vendite a distanza opera invece una definizione specifica, che rende decisivo ricostruire il ruolo di fornitore, piattaforma e altri soggetti della catena.
Dal dichiarante all’importatore: cosa cambia rispetto al CDU 952/2013
Il Reg. (UE) 2026/2108 attribuisce all’importatore una rilevanza autonoma che nel Codice doganale dell’Unione di cui al Reg. (UE) n. 952/2013 non era definita nello stesso modo. Il cambiamento riguarda soprattutto il criterio utilizzato per individuare il soggetto responsabile dell’ingresso delle merci nel territorio doganale dell’Unione.
Nel CDU 952/2013 il riferimento centrale è il dichiarante
Il Reg. (UE) n. 952/2013 non contiene una definizione generale di importatore. Una nozione specifica è presente nell’Allegato B del Reg. delegato (UE) 2015/2446, che, con riferimento al dato 13 04 000 000, identifica l’importatore nella parte che presenta la dichiarazione di importazione o per conto della quale la dichiarazione viene presentata.
Si tratta quindi di una definizione collegata principalmente alla funzione dichiarativa. La struttura del CDU vigente ruota, infatti, soprattutto intorno alla figura del dichiarante, definito dall’art. 5, punto 15, del Reg. (UE) n. 952/2013 come la persona che presenta una dichiarazione doganale in nome proprio oppure la persona in nome della quale tale dichiarazione è presentata.
La distinzione rileva anche nella rappresentanza doganale: nella rappresentanza diretta il dichiarante coincide con il soggetto rappresentato, mentre nella rappresentanza indiretta il dichiarante è il rappresentante che agisce in nome proprio ma per conto di un altro soggetto.
Con il Reg. 2026/2108 l’importatore diventa una figura autonoma
Il nuovo Codice doganale supera questa impostazione puramente dichiarativa. L’art. 5, punto 13, del Reg. (UE) 2026/2108 individua l’importatore sulla base del ruolo effettivamente assunto rispetto all’ingresso delle merci nell’Unione, ponendo al centro, nelle operazioni diverse dalle vendite a distanza, il soggetto che ha il potere di decidere e ha deciso che le merci provenienti da un Paese terzo siano introdotte nel territorio doganale dell’UE.
La qualifica di importatore non dipende quindi, in via principale, dal soggetto che materialmente presenta la dichiarazione doganale. Il nuovo sistema separa maggiormente il piano dichiarativo dal ruolo sostanziale assunto dall’operatore nella catena di importazione.
Questo passaggio è particolarmente rilevante perché alla qualifica di importatore vengono collegati specifici obblighi previsti dall’art. 27 del Reg. (UE) 2026/2108, che riguardano non soltanto il pagamento dei dazi e degli altri oneri, ma anche disponibilità delle informazioni e conformità delle merci.
Vecchio e nuovo Codice doganale a confronto
Profilo
Reg. UE 952/2013
Reg. UE 2026/2108
Figura centrale
Dichiarante
Importatore con autonoma rilevanza
Definizione generale di importatore
Non prevista dal CDU; nozione funzionale nell’All. B del Reg. 2015/2446
Prevista dall’art. 5, punto 13
Criterio principale
Presentazione della dichiarazione o soggetto per conto del quale è presentata
Potere di decidere e decisione sull’ingresso delle merci nell’UE
Effetto pratico
Centralità del ruolo dichiarativo
Centralità del ruolo sostanziale assunto nell’importazione
Il nuovo assetto richiede quindi di distinguere con maggiore attenzione chi presenta la dichiarazione doganale da chi assume la qualifica di importatore. Le due figure possono coincidere, ma non devono essere considerate automaticamente equivalenti.
Chi è l’importatore nelle operazioni ordinarie
Nelle operazioni diverse dalle vendite a distanza, l’art. 5, punto 13, del Reg. (UE) 2026/2108 individua l’importatore attraverso una sequenza di criteri che privilegia il ruolo sostanziale assunto rispetto all’ingresso delle merci nell’Unione europea. Il primo elemento da considerare non è quindi chi presenta materialmente la dichiarazione doganale, ma chi dispone del potere decisionale sull’introduzione delle merci provenienti da un Paese terzo.
Il potere di decidere l’ingresso delle merci nell’UE
È importatore, anzitutto, la persona che ha il potere di decidere e ha deciso che le merci provenienti da un Paese terzo siano introdotte nel territorio doganale dell’Unione.
La norma richiede quindi due elementi collegati: la disponibilità del potere decisionale e il suo effettivo esercizio rispetto all’ingresso delle merci. Questo criterio sposta l’attenzione dalla mera esecuzione degli adempimenti doganali alla posizione concretamente assunta dall’operatore nell’organizzazione dell’importazione.
Per una PMI che acquista beni fuori dall’Unione europea, diventa quindi necessario ricostruire quale soggetto abbia effettivamente assunto la decisione che determina l’ingresso delle merci nel territorio unionale.
Cosa accade se il potere è assunto da un altro soggetto
L’art. 5, punto 13, disciplina anche il caso in cui il potere di decidere l’ingresso delle merci sia assunto da un’altra persona. In questa ipotesi, la qualifica di importatore compete a quest’ultima.
La disposizione impedisce quindi di attribuire automaticamente la qualifica sulla base della sola titolarità formale della merce o della posizione contrattuale apparentemente più evidente. Occorre invece considerare chi abbia concretamente assunto il potere rilevante ai fini dell’introduzione dei beni nell’Unione.
Questo profilo assume particolare importanza nelle catene commerciali nelle quali intervengono più soggetti, poiché la presenza di fornitore, acquirente, intermediario o operatore logistico non consente, da sola, di individuare l’importatore.
I criteri successivi: regime doganale, trasportatore e titolare delle merci
Quando l’importatore non può essere individuato attraverso i primi due criteri, l’art. 5, punto 13, lett. b), del Reg. (UE) 2026/2108 prosegue secondo un ordine preciso. Il criterio successivo individua la persona che succede al soggetto precedente e che ha il potere di decidere e ha deciso di vincolare le merci a un regime doganale.
Solo se l’importatore non può essere individuato neppure attraverso questo criterio vengono successivamente in considerazione il trasportatore che introduce le merci nel territorio doganale dell’Unione e, da ultimo, il titolare delle merci.
La definizione costruisce quindi una sequenza gerarchica di criteri: non è possibile scegliere liberamente uno dei soggetti coinvolti nella catena, ma occorre applicare nell’ordine i criteri previsti dall’art. 5. Anche per questo la qualifica di importatore non coincide necessariamente con il soggetto che presenta materialmente la dichiarazione doganale.
Obblighi dell’importatore e requisito dello stabilimento nell’UE
La qualifica di importatore nel Reg. (UE) 2026/2108 non ha soltanto funzione identificativa. L’art. 27 collega a tale figura una serie di obblighi autonomi, che riguardano il pagamento degli oneri doganali, la disponibilità delle informazioni e la conformità delle merci introdotte nel territorio dell’Unione.
Può esserci un solo importatore alla volta
L’art. 27 del nuovo Codice stabilisce che, per le merci interessate dall’operazione, possa esservi un solo importatore alla volta.
La previsione rafforza la necessità di individuare correttamente il soggetto che assume questa qualifica lungo la catena commerciale. La presenza di più operatori coinvolti nell’acquisto, nel trasporto, nella rappresentanza o nella distribuzione delle merci non comporta quindi la contemporanea attribuzione dello status di importatore a tutti i soggetti della filiera.
L’individuazione effettuata secondo i criteri dell’art. 5 assume rilievo proprio perché determina su quale operatore ricadono gli obblighi previsti dal successivo art. 27.
Informazioni, dazi e conformità delle merci
L’importatore deve rendere disponibili e conservare le informazioni richieste dalle autorità doganali e assicurare il pagamento dei dazi e degli altri oneri dovuti in relazione all’importazione.
Gli obblighi non si esauriscono però nella componente tributaria. L’art. 27 attribuisce all’importatore anche il compito di garantire la conformità delle merci ai requisiti prescritti e di mettere a disposizione gli elementi necessari affinché le autorità possano verificarne il rispetto.
La responsabilità collegata all’importazione assume quindi una dimensione più ampia rispetto al solo versamento dei diritti doganali. In presenza di discipline settoriali applicabili alle merci, come quelle richiamate in materia di sicurezza, restrizioni, CBAM o EUDR, occorre distinguere gli obblighi derivanti dal Codice doganale da quelli previsti dalle singole normative di settore.
Segnalazione di movimentazioni sospette e manipolazioni non autorizzate
Tra gli obblighi previsti dall’art. 27 rientra anche quello di segnalare alle autorità doganali le movimentazioni sospette o le manipolazioni non autorizzate delle merci di cui l’importatore venga a conoscenza.
La disposizione evidenzia come il nuovo assetto richieda all’importatore non soltanto di fornire dati al momento dell’ingresso della merce, ma anche di mantenere un livello di controllo e tracciabilità coerente con le responsabilità assunte.
Questo profilo diventerà particolarmente rilevante nel sistema fondato sulla condivisione dei dati attraverso l’EU Customs Data Hub, nel quale informazioni commerciali, logistiche e doganali saranno progressivamente integrate.
L’importatore deve essere stabilito nell’Unione europea
L’art. 27, par. 3, del Reg. (UE) 2026/2108 stabilisce, come regola generale, che l’importatore sia stabilito nel territorio doganale dell’Unione europea. Il requisito assume particolare rilievo quando la catena commerciale coinvolge fornitori, venditori o altri operatori localizzati in Paesi terzi.
La stessa disposizione prevede tuttavia alcune deroghe. Il requisito dello stabilimento nell’Unione non si applica quando l’importatore:
vincola le merci al regime di transito o al regime di ammissione temporanea;
introduce merci che rimangono in custodia temporanea;
vincola merci a regimi doganali a titolo occasionale, se le autorità doganali ritengono giustificata l’operazione;
è stabilito in un Paese confinante con il territorio doganale dell’Unione e presenta le merci presso un ufficio doganale di frontiera adiacente, alle condizioni di reciprocità previste dalla norma;
è rappresentato da un rappresentante doganale indiretto stabilito nell’Unione europea.
Un soggetto extra-UE non è quindi escluso in assoluto dalla possibilità di assumere la qualifica di importatore. Occorre verificare se ricorra una delle deroghe previste dall’art. 27, par. 3 e, quando interviene un rappresentante indiretto, coordinare tale disposizione con l’art. 33 del nuovo Codice.
La qualifica dell’importatore deve inoltre essere distinta dalla mera presenza del nominativo di un soggetto nella documentazione dell’operazione. Per gli aspetti relativi alla documentazione dell’importazione e all’IVA assolta in dogana resta distinto il tema della bolletta doganale elettronica
Chi è l’importatore? Albero logico per leggere la catena commerciale
L’individuazione dell’importatore richiede di partire dalla struttura concreta dell’operazione, distinguendo anzitutto tra importazioni ordinarie e vendite a distanza. Solo dopo questa prima classificazione è possibile applicare i criteri previsti dal Reg. (UE) 2026/2108 e valutare il ruolo assunto dai diversi soggetti coinvolti.
Lo schema seguente sintetizza il percorso logico da utilizzare. Non sostituisce l’analisi dell’operazione, perché la qualifica dipende dal ruolo effettivamente assunto dalle parti e, nelle vendite a distanza, dalle regole specifiche previste dal nuovo Codice.
Passaggio
Domanda
Conseguenza da valutare
1
La merce entra nell’UE nell’ambito di una vendita a distanza?
Se sì, si applica la definizione specifica di importatore per le vendite a distanza. Se no, si applicano i criteri ordinari dell’art. 5, punto 13, del Reg. UE 2026/2108.
2
Nell’operazione ordinaria, chi ha il potere di decidere e ha deciso l’ingresso delle merci nell’UE?
Questo soggetto rappresenta il primo riferimento per l’individuazione dell’importatore.
3
Il potere di decidere l’ingresso è stato assunto da un altro soggetto?
La qualifica deve essere valutata in capo al soggetto che ha assunto tale potere.
4
Se l’importatore non è ancora individuato, chi ha il potere di decidere e ha deciso di vincolare le merci a un regime doganale?
Questo soggetto costituisce il criterio successivo previsto dall’art. 5, punto 13, del Reg. UE 2026/2108.
5
Se nessuno dei criteri precedenti consente di individuare l’importatore, chi introduce materialmente le merci nell’UE?
Viene in considerazione il trasportatore e, in via ulteriormente residuale, il titolare delle merci.
6
Il soggetto individuato è stabilito nel territorio doganale dell’Unione?
Il requisito dello stabilimento deve essere coordinato con le regole sulla rappresentanza doganale.
7
Interviene un rappresentante doganale indiretto?
Occorre applicare l’art. 33 del Reg. UE 2026/2108 per determinare responsabilità e, nei casi previsti, la qualifica di importatore del rappresentante.
Il percorso evidenzia un punto centrale: non è sufficiente individuare chi presenta la dichiarazione doganale o chi movimenta fisicamente la merce. La qualifica di importatore deriva dalla combinazione tra tipologia dell’operazione, potere decisionale, stabilimento nell’Unione e ruolo assunto dagli eventuali intermediari.
Nelle catene e-commerce e dropshipping questa ricostruzione diventa particolarmente importante, perché venditore, fornitore, piattaforma, rappresentante doganale e cliente finale possono essere soggetti distinti e assumere funzioni diverse nella stessa operazione.
Rappresentanza doganale: quando il rappresentante risponde come importatore
Il Reg. (UE) 2026/2108 coordina la figura dell’importatore con quella del rappresentante doganale e attribuisce particolare rilievo alla rappresentanza indiretta. L’art. 33 distingue gli effetti a seconda che il soggetto rappresentato sia o meno stabilito nel territorio doganale dell’Unione europea.
Importatore stabilito nell’UE e responsabilità solidale
Quando l’importatore rappresentato è stabilito nell’Unione europea, il rappresentante indiretto risponde in solido con l’importatore per gli obblighi richiamati dall’art. 27 del nuovo Codice.
La responsabilità non riguarda quindi soltanto il pagamento dei dazi e degli altri oneri connessi all’importazione. Il rinvio all’art. 27 coinvolge anche gli obblighi relativi alla disponibilità delle informazioni e alla conformità delle merci.
La presenza di un rappresentante indiretto non determina, in questa configurazione, la sostituzione dell’importatore stabilito nell’UE, ma affianca al soggetto rappresentato un ulteriore centro di responsabilità per gli obblighi previsti dal Codice.
Soggetto non stabilito nell’UE e rappresentante indiretto
La conseguenza è diversa quando il soggetto rappresentato non è stabilito nell’Unione europea. In questo caso, l’art. 33 prevede che il rappresentante indiretto sia considerato importatore ai fini degli obblighi dell’art. 27.
Il rappresentante assume quindi una posizione che va oltre la semplice esecuzione delle formalità doganali in nome proprio e per conto del soggetto extra-UE. La qualifica comporta l’applicazione degli obblighi attribuiti dal nuovo Codice all’importatore, compresi quelli relativi al pagamento degli oneri, alle informazioni richieste e alla conformità delle merci.
Per gli operatori extra-UE la scelta della struttura utilizzata per accedere al mercato unionale assume quindi anche una diretta rilevanza sotto il profilo delle responsabilità doganali.
Gli obblighi del rappresentante non sono soltanto finanziari
Il coordinamento tra gli artt. 27 e 33 mostra che la responsabilità del rappresentante indiretto non può essere letta esclusivamente in termini di debito doganale.
Gli obblighi possono riguardare anche dati, documentazione e conformità delle merci. Resta quindi necessario distinguere quali verifiche debbano essere effettuate dal rappresentante e quali informazioni debbano essergli rese disponibili dal soggetto per conto del quale opera.
Il nuovo assetto rende questo profilo particolarmente delicato nelle catene di importazione che coinvolgono operatori extra-UE, perché l’estensione concreta delle verifiche richieste al rappresentante dovrà essere valutata alla luce delle disposizioni applicabili e dei relativi chiarimenti interpretativi.
Vendite a distanza: chi è l’importatore tra fornitore e piattaforma
Per le vendite a distanza di merci importate, il Reg. (UE) 2026/2108 introduce una definizione specifica di importatore, distinta da quella applicabile alle operazioni ordinarie. L’art. 5, punto 14, prende in considerazione il soggetto che fornisce le merci mediante vendita a distanza oppure quello che facilita la vendita, rendendo necessario ricostruire il ruolo effettivamente assunto dalle parti nella singola operazione.
La definizione specifica per le vendite a distanza
Nelle vendite a distanza non si applica semplicemente il criterio ordinario fondato sul soggetto che ha deciso l’ingresso delle merci nell’Unione. Il nuovo Codice individua infatti una categoria autonoma di importatore per le vendite a distanza, riferita alla persona che fornisce le merci oppure alla persona che facilita la vendita.
Questa scelta normativa riflette la particolare struttura dell’e-commerce, nella quale il soggetto che vende il bene, quello che gestisce la piattaforma, il fornitore extra-UE e il consumatore possono essere distinti.
La presenza di una vendita online non consente quindi, da sola, di identificare l’importatore: occorre prima ricondurre l’operazione alla fattispecie prevista dal nuovo Codice e individuare il ruolo assunto dai diversi operatori.
Fornitore e soggetto che facilita la vendita
Quando intervengono sia il fornitore sia una piattaforma che facilita la vendita, la qualifica non può essere attribuita automaticamente a uno dei due soggetti sulla base della sola presenza del marketplace.
Il considerando 63 del Reg. (UE) 2026/2108 collega l’individuazione dell’importatore agli accordi conclusi tra le parti. Diventa quindi rilevante comprendere quale soggetto, nell’assetto contrattuale e operativo adottato, assuma il ruolo previsto dalla disciplina doganale per quella specifica vendita a distanza.
Una piattaforma può pertanto assumere la qualifica di importatore nelle condizioni previste dal nuovo Codice, ma non è corretto affermare che qualsiasi marketplace utilizzato per una vendita proveniente da un Paese terzo diventi automaticamente importatore.
La qualifica doganale va distinta dalla disciplina IVA
L’individuazione dell’importatore ai fini del Reg. (UE) 2026/2108 deve essere tenuta distinta dalle regole IVA applicabili alle vendite a distanza di beni importati e dall’eventuale utilizzo del regime IOSS.
Le due discipline possono operare sulla stessa transazione, ma rispondono a finalità differenti. Il nuovo Codice determina chi assume la posizione e le responsabilità dell’importatore; la disciplina IVA stabilisce invece il trattamento dell’operazione e gli eventuali meccanismi speciali utilizzabili per l’assolvimento dell’imposta.
Per l’analisi degli aspetti IVA resta quindi opportuno fare riferimento alle guide dedicate alle vendite a distanza di beni importati e al regime IOSS, senza sovrapporre tali regole alla qualificazione doganale prevista dal nuovo Codice.
Dropshipping e nuovo importatore: quale soggetto bisogna individuare
Nel dropshipping la merce può essere spedita direttamente dal fornitore extra-UE al cliente finale senza transitare nella disponibilità materiale del venditore online. Questo schema logistico, tuttavia, non individua automaticamente l’importatore: occorre ricostruire la struttura della vendita e applicare le regole del Reg. (UE) 2026/2108 relative alle vendite a distanza.
La spedizione diretta non risolve il problema doganale
Il fatto che il fornitore extra-UE spedisca fisicamente la merce al consumatore non significa, da solo, che il fornitore debba essere considerato importatore. Allo stesso modo, la circostanza che il cliente riceva direttamente il pacco non consente di attribuire automaticamente a quest’ultimo la qualifica.
Quando il dropshipping integra una vendita a distanza, occorre partire dalla definizione specifica dell’art. 5, punto 14, del Reg. (UE) 2026/2108 e individuare chi fornisce le merci e chi eventualmente facilita la vendita.
La logistica rappresenta quindi soltanto una componente dell’operazione. La qualificazione doganale richiede di esaminare anche i ruoli commerciali e gli accordi che regolano i rapporti tra i soggetti coinvolti.
E-commerce, fornitore extra-UE e cliente finale hanno ruoli distinti
Una struttura di dropshipping può coinvolgere almeno tre soggetti: il venditore che gestisce l’e-commerce, il fornitore situato fuori dall’Unione e il cliente europeo che riceve la merce. A questi può aggiungersi una piattaforma che facilita la vendita.
La presenza di più operatori rende necessario stabilire quale soggetto assuma il ruolo rilevante ai fini del nuovo Codice doganale, senza far coincidere automaticamente tale posizione con chi emette la fattura, riceve il pagamento o organizza materialmente la spedizione.
Proprio per questo due attività di dropshipping apparentemente analoghe possono avere un diverso assetto doganale se cambiano i rapporti tra venditore, fornitore, marketplace e altri intermediari.
Qualifica doganale e trattamento fiscale del dropshipping sono piani distinti
L’individuazione dell’importatore deve essere mantenuta distinta dall’inquadramento IVA e fiscale del dropshipping.
Le regole doganali servono a stabilire quale soggetto assume gli obblighi collegati all’importazione delle merci. Le regole IVA e reddituali riguardano invece il trattamento delle operazioni di acquisto e vendita, la fatturazione e gli altri adempimenti fiscali connessi all’attività.
Per questi ultimi profili resta quindi distinto l’approfondimento dedicato alla tassazione e fatturazione nel dropshipping. Nel nuovo Codice doganale, il punto da risolvere è invece chi assume la qualifica di importatore nella specifica catena commerciale.
Data Hub, handling fee e Trust and Check: le altre novità per chi importa
La riforma doganale non interviene soltanto sulla figura dell’importatore. Il Reg. (UE) 2026/2108 ridisegna anche gestione dei dati, controlli e rapporto tra operatori e autorità doganali, con un calendario di applicazione progressivo che assume particolare rilievo per l’e-commerce.
EU Customs Data Hub: verso un’unica piattaforma doganale europea
L’EU Customs Data Hub è destinato a diventare la piattaforma digitale unica attraverso la quale saranno raccolti, elaborati e condivisi i dati doganali relativi alle merci in entrata e in uscita dal territorio dell’Unione.
Il sistema sostituirà progressivamente gli attuali sistemi elettronici nazionali e sarà utilizzato per funzioni quali formalità e controlli doganali, calcolo dell’obbligazione, garanzie, sorveglianza delle merci e flussi informativi collegati anche all’IVA all’importazione e alle accise.
Per le vendite a distanza il Data Hub diventerà operativo dal 1° luglio 2028. Per gli altri operatori il passaggio sarà graduale: l’utilizzo sarà volontario dal 1° marzo 2031 e diventerà obbligatorio dal 1° marzo 2034.
La gestione del sistema sarà strettamente collegata alla nuova EU Customs Authority, con sede a Lille, chiamata a favorire un’applicazione più uniforme delle regole e della gestione del rischio nei diversi Stati membri.
Union handling fee per le vendite a distanza
Il nuovo Codice introduce anche una tassa di gestione dell’Unione, applicabile ai servizi connessi al trattamento della richiesta di immissione in libera pratica delle merci vendute nell’ambito delle vendite a distanza.
L’art. 20 prevede un importo fisso per articolo, destinato a riflettere i costi approssimativi sostenuti per attività quali verifica dei dati, analisi dei rischi, infrastrutture e controlli. È prevista una misura inferiore quando le merci oggetto dell’immissione in libera pratica provengono da un deposito doganale utilizzato per le vendite a distanza.
L’importo della tassa deve essere determinato attraverso un atto delegato della Commissione europea. Il materiale normativo richiamato prevede inoltre una rapida entrata in applicazione della misura, in risposta all’aumento dei pacchi provenienti da Paesi terzi.
Dazio di 3 euro, handling fee e contributo italiano di 2 euro
Le diverse misure applicabili alle importazioni di modesto valore devono essere tenute distinte, perché hanno natura e funzione differenti.
Misura
Ambito
Importo / criterio
Funzione
Dazio temporaneo UE
Vendite a distanza di beni importati con valore intrinseco della spedizione fino a 150 euro
3 euro per articolo
Prelievo doganale temporaneo introdotto dal Reg. UE 382/2026
Union handling fee
Trattamento delle richieste di immissione in libera pratica nelle vendite a distanza
Importo fisso per articolo, determinato in via attuativa
Copertura dei costi dei servizi doganali
Contributo italiano
Spedizioni di provenienza extra-UE di valore non superiore a 150 euro
2 euro
Copertura dei costi amministrativi nazionali connessi agli adempimenti doganali
Il dazio fisso di 3 euro per articolo è previsto, in via temporanea, dal 1° luglio 2026 al 1° luglio 2028. Il contributo italiano di 2 euro, introdotto dall’art. 1, commi 126-128, della L. 199/2025, è stato invece differito dal DL 162/2026 alle importazioni effettuate dal 1° dicembre 2026.
La disciplina unionale consente inoltre agli Stati membri di applicare oneri relativi a servizi specifici diversi da quelli coperti dalla handling fee. L’eventuale coordinamento tra la misura europea e il contributo nazionale deve quindi essere valutato alla luce della loro concreta configurazione applicativa.
AEO e nuovo status di Trust and Check trader
La riforma mantiene il sistema dell’Operatore Economico Autorizzato (AEO) nelle configurazioni AEOC, AEOS e AEOF, continuando a riconoscere benefici e semplificazioni agli operatori che soddisfano i relativi requisiti.
Accanto all’AEO viene introdotto lo status di Trust and Check trader, destinato agli operatori che rispettano requisiti più stringenti in termini di conformità, solvibilità finanziaria, competenza professionale e sicurezza.
Un elemento centrale è la capacità dell’impresa di mettere a disposizione delle autorità doganali, per quanto possibile in tempo reale, i dati relativi alla movimentazione delle merci e al rispetto dei requisiti applicabili, anche attraverso la condivisione nel Data Hub delle informazioni provenienti dai sistemi contabili, logistici e di tracciabilità.
In cambio di questo maggiore livello di trasparenza, il Trust and Check trader potrà beneficiare di ulteriori facilitazioni nei controlli e, alle condizioni previste, arrivare allo svincolo delle merci senza un intervento attivo della Dogana. Il sistema sarà però accompagnato da controlli rafforzati, con un monitoraggio approfondito almeno ogni due anni, comprensivo di visita in loco.
Cosa deve mappare una PMI che importa merci da Paesi extra-UE
Per una PMI che acquista o vende beni provenienti da Paesi terzi, il nuovo Codice rende necessario ricostruire con maggiore precisione chi assume il ruolo di importatore e quali responsabilità gli vengono attribuite. L’analisi deve partire dalla catena commerciale e logistica effettiva, non dalla sola documentazione utilizzata per lo sdoganamento.
Prima dell’importazione è quindi utile individuare almeno:
chi decide l’ingresso delle merci nell’UE, nelle operazioni diverse dalle vendite a distanza;
se l’operazione rientra invece nelle vendite a distanza e quali soggetti forniscono o facilitano la vendita;
se il soggetto individuato è stabilito nell’Unione europea;
se interviene un rappresentante doganale, soprattutto in forma indiretta;
quali informazioni e documenti devono essere resi disponibili e conservati;
chi è tenuto ad assicurare il pagamento di dazi e altri oneri;
quali requisiti di conformità delle merci ricadono sull’importatore;
se la struttura coinvolge marketplace, fornitori extra-UE o altri intermediari che possono modificare l’individuazione del soggetto responsabile.
La finalità non è attribuire automaticamente la qualifica a uno degli operatori presenti nella catena, ma verificare se i ruoli contrattuali, commerciali e logistici siano coerenti con quelli previsti dagli artt. 5, 27 e 33 del Reg. (UE) 2026/2108.
Per le imprese che importano in modo continuativo, la revisione della catena assume rilievo anche in prospettiva dell’EU Customs Data Hub e del maggiore livello di condivisione delle informazioni previsto dalla riforma. La disponibilità dei dati, la tracciabilità delle operazioni e la corretta attribuzione delle responsabilità diventano quindi elementi da considerare insieme già nella configurazione dei rapporti con fornitori, piattaforme e rappresentanti doganali.
Domande frequenti
Importatore e dichiarante doganale sono la stessa persona?
Non necessariamente. Nel Reg. UE 2026/2108 l’importatore assume una qualifica autonoma rispetto al dichiarante. Nelle operazioni ordinarie rileva anzitutto il soggetto che ha il potere di decidere e ha deciso l’ingresso delle merci nell’Unione europea.
Una piattaforma e-commerce è sempre importatore nelle vendite a distanza?
No. L’art. 5, punto 14, del Reg. UE 2026/2108 considera il soggetto che fornisce le merci o facilita la vendita a distanza. L’individuazione dell’importatore dipende quindi dal ruolo assunto dai soggetti e dagli accordi che regolano concretamente l’operazione.
Nel dropshipping il cliente finale diventa automaticamente importatore?
No. La ricezione diretta del pacco non è sufficiente per attribuire automaticamente al consumatore la qualifica di importatore. Se l’operazione costituisce una vendita a distanza devono essere applicate le regole specifiche del nuovo Codice doganale UE.
Un soggetto extra-UE può essere importatore nell’Unione europea?
Sì, nei casi previsti dal Reg. UE 2026/2108. L’art. 27, par. 3, stabilisce come regola generale che l’importatore sia stabilito nell’UE, ma prevede specifiche deroghe, tra cui alcune operazioni temporanee o occasionali e il caso dell’importatore rappresentato da un rappresentante indiretto stabilito nell’Unione.
Il rappresentante doganale indiretto può essere considerato importatore?
Sì, nei casi previsti dall’art. 33 del Reg. UE 2026/2108. Se il soggetto rappresentato non è stabilito nell’Unione europea, il rappresentante indiretto è considerato importatore ai fini degli obblighi previsti dall’art. 27 del nuovo Codice.
Quando diventerà obbligatorio l’EU Customs Data Hub?
Per le vendite a distanza il Data Hub sarà operativo dal 1° luglio 2028. Per gli altri operatori l’utilizzo sarà volontario dal 1° marzo 2031 e diventerà obbligatorio dal 1° marzo 2034, secondo il calendario previsto dalla riforma.
Fonti e riferimenti
Regolamento (UE) 2026/2108 del Parlamento europeo e del Consiglio, del 16 settembre 2026, che istituisce il Codice doganale dell’Unione e l’Autorità doganale dell’Unione europea e abroga il Regolamento (UE) n. 952/2013. In particolare: art. 5, punti 13 e 14, sulla definizione di importatore e di importatore per le vendite a distanza; art. 20 sulla tassa di gestione dell’Unione; art. 27 sugli obblighi dell’importatore; art. 33 sulla rappresentanza doganale.
Regolamento (UE) n. 952/2013 del Parlamento europeo e del Consiglio, del 9 ottobre 2013, che istituisce il Codice doganale dell’Unione, con particolare riferimento all’art. 5, punto 15, sulla definizione di dichiarante.
Regolamento delegato (UE) 2015/2446 della Commissione, del 28 luglio 2015, che integra il Regolamento (UE) n. 952/2013, con particolare riferimento all’Allegato B e alla nozione di importatore collegata ai dati della dichiarazione doganale.
Regolamento (UE) 2026/382, relativo alla disciplina delle spedizioni di modesto valore provenienti da Paesi terzi, con introduzione, nel periodo dal 1° luglio 2026 al 1° luglio 2028, del dazio doganale temporaneo di 3 euro per articolo nelle condizioni previste dal Regolamento.
Legge 30 dicembre 2025, n. 199, art. 1, commi 126-128, relativa al contributo nazionale sulle spedizioni di beni provenienti da Paesi extra-UE di valore non superiore a 150 euro.
Decreto-legge 17 settembre 2026, n. 162, art. 4, relativo al differimento dell’applicazione del contributo nazionale sulle spedizioni provenienti da Paesi extra-UE.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.