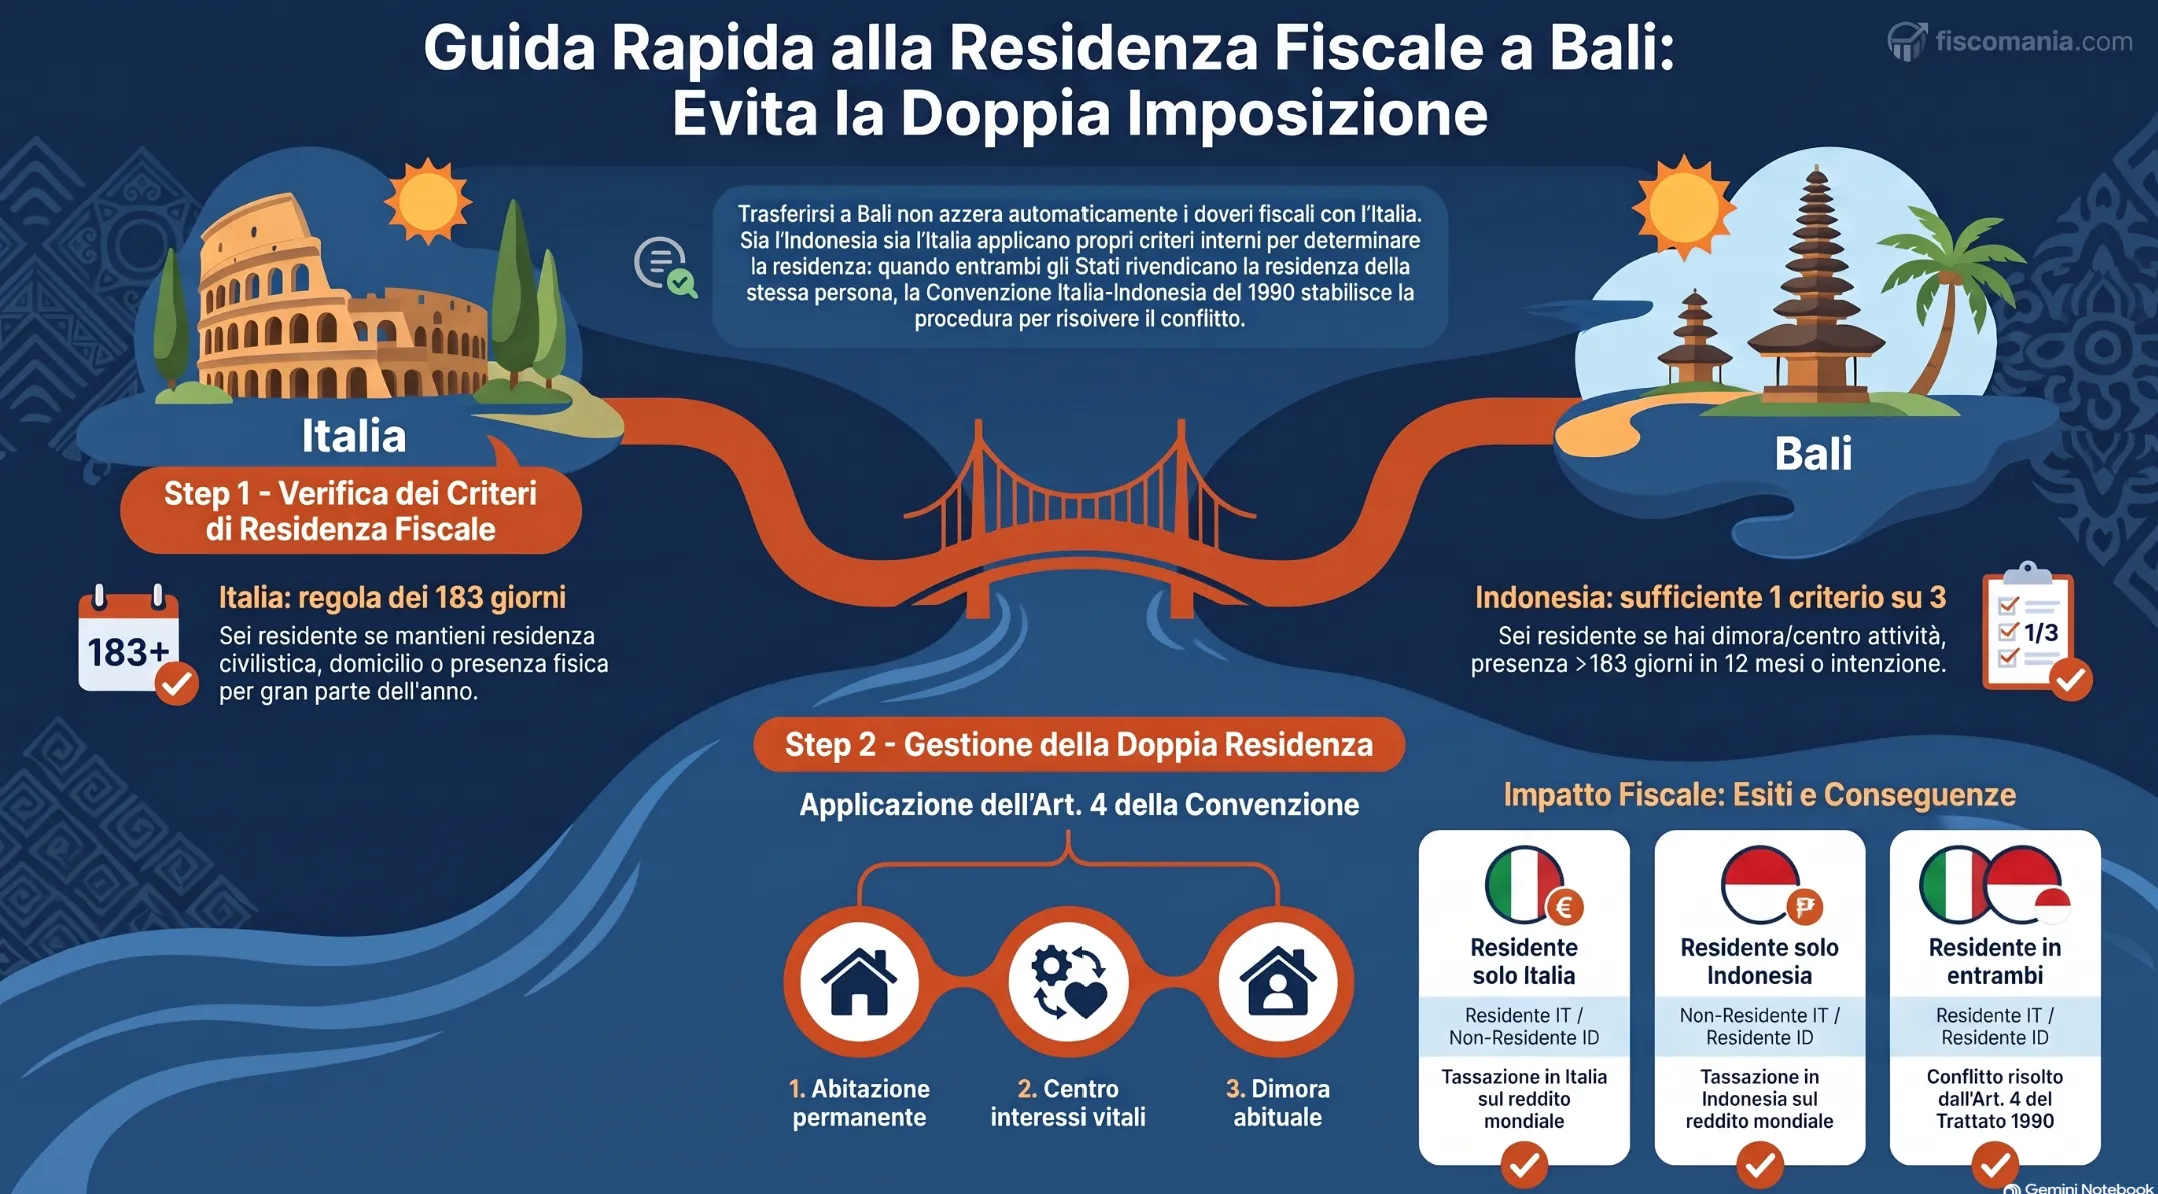
Chi si trasferisce a Bali può risultare residente in Indonesia e, allo stesso tempo, in Italia. Cosa prevedono i criteri indonesiani, quanto è ampio il regime territoriale e come la Convenzione del 1990 risolve il conflitto.
Per chi vi risiede, Bali non è un paradiso fiscale: l’Indonesia considera residente chi vi ha dimora o il centro delle proprie attività, chi vi è presente oltre 183 giorni in 12 mesi o chi vi è presente nell’anno con l’intenzione di risiedervi, e assoggetta a imposta il reddito ovunque prodotto. Il regime territoriale è riservato a stranieri impiegati in posizioni tipizzate e a ricercatori, per quattro anni fiscali. Se l’Italia considera residente la stessa persona, il conflitto si risolve con l’art. 4 della Convenzione Italia-Indonesia del 1990: abitazione permanente, poi centro degli interessi vitali, poi dimora abituale.
Quando si è residenti fiscali in Indonesia
L’Indonesia considera residente (subjek pajak dalam negeri) la persona fisica che soddisfa anche uno solo di tre criteri: ha in Indonesia la dimora o il centro delle proprie attività, vi è presente per oltre 183 giorni in 12 mesi, oppure vi è presente nel corso dell’anno d’imposta con l’intenzione di risiedervi. Lo prevedono l’art. 2 co. 3 lett. a) della legge n. 7/1983 sull’imposta sul reddito (UU PPh) e l’art. 3 del regolamento del direttore generale delle imposte PER-23/PJ/2025, in vigore dal 9 dicembre 2025, che ha abrogato PER-43/PJ/2011 e PER-2/PJ/2009. I criteri sono fissati da norme nazionali, quindi valgono anche per chi si trasferisce a Bali. La cittadinanza non incide: si applicano a cittadini indonesiani e stranieri, quindi anche a un italiano.
Il primo criterio (bertempat tinggal, avere in Indonesia il proprio luogo di residenza) ha tre forme alternative secondo l’art. 4 co. 1 di PER-23. La persona ha una dimora quando vive in un luogo in Indonesia che controlla o può usare in ogni momento, che possiede, ha in locazione o ha comunque a disposizione, e che non è un semplice luogo di passaggio: queste tre condizioni valgono insieme. In alternativa, ha in Indonesia il proprio centro di attività principale, dove si concentrano affari personali, sociali, economici o finanziari. Oppure vi svolge le proprie abitudini e attività quotidiane, comprese quelle di passatempo o hobby. Per questo criterio il testo non fissa alcuna soglia di giorni.
Il secondo criterio è quantitativo: la persona è presente in Indonesia per oltre 183 giorni in un periodo di 12 mesi, quindi per almeno 184. L’art. 4 co. 2 di PER-23 stabilisce che i giorni si sommano anche se non consecutivi e che ogni frazione di giorno vale come un giorno intero, per cui conta anche un giorno di presenza di poche ore. La presenza è quella fisica effettiva, accertata secondo la situazione reale (art. 4 co. 4). L’art. 3 usa qui l’espressione «12 mesi», mentre parla di «anno d’imposta» nel terzo criterio. Gli esempi di calcolo sono nell’allegato A del regolamento.
Presenza nell’anno e intenzione: il ruolo di ITAS e KITAP
Il terzo criterio si integra quando la persona, nel corso di un anno d’imposta, è presente in Indonesia e ha l’intenzione di risiedervi: non c’è una soglia di giorni, ma serve almeno una presenza fisica effettiva. L’intenzione può essere provata con i documenti elencati dall’art. 4 co. 3 di PER-23: KITAP, oppure VITAS o ITAS con validità superiore a 183 giorni; contratti o accordi per svolgere in Indonesia un lavoro, un’attività d’impresa o altre attività per oltre 183 giorni; altri documenti idonei, come una locazione dell’abitazione oltre 183 giorni o atti che mostrano il trasferimento dei familiari. Il permesso di soggiorno è quindi un elemento di prova dell’intenzione, non un criterio autonomo. Come i titoli a termine incidono sulla prova della residenza estera per l’Italia è trattato in visti annuali e prova della residenza estera.
Residenti a Bali: l’imposizione sul reddito mondiale
Chi risulta residente in Indonesia è assoggettato a imposta sui redditi che consegue sia in Indonesia sia all’estero. La regola generale è nell’art. 7 co. 1 del regolamento del ministro delle finanze PMK 18/PMK.03/2021 del 17 febbraio 2021 e si applica anche agli stranieri residenti, salvo l’eccezione del regime territoriale. L’art. 4 co. 5 di PER-23 precisa che la persona residente diventa contribuente quando ha conseguito redditi, indonesiani o esteri, superiori al minimo non imponibile. Il trasferimento a Bali non porta quindi il reddito fuori dall’imposizione: se uno dei tre criteri è soddisfatto, anche il reddito prodotto all’estero rientra nella base imponibile indonesiana.
Chi non soddisfa nessuno dei tre criteri è soggetto d’imposta estero (subjek pajak luar negeri, art. 6 co. 1 di PER-23) e la sua posizione in Indonesia dipende dai redditi che può ricevere o conseguire dall’Indonesia, direttamente o tramite una stabile organizzazione. Restare sotto i 183 giorni non basta per rientrare in questa categoria, perché i criteri sono alternativi: chi ha una dimora o il centro delle proprie attività in Indonesia, oppure vi è presente nell’anno con l’intenzione di risiedervi, è residente anche con meno di 183 giorni. Chi resta residente in Italia e lavora in Indonesia si trova in una situazione diversa, trattata in redditi da lavoro in Indonesia per chi resta residente in Italia.
Il regime territoriale per gli stranieri: chi può usarlo
Il regime territoriale dell’art. 7 co. 2 di PMK 18/2021 limita l’imposizione dello straniero residente ai redditi conseguiti dall’Indonesia, ma solo per chi ha competenze specifiche (keahlian tertentu). Secondo l’art. 8 co. 1-2 sono lavoratori stranieri in posizioni individuate dal ministero del lavoro, elencate nell’allegato II, oppure ricercatori stranieri individuati dal ministero competente per la ricerca, in entrambi i casi impiegati da un datore di lavoro, cioè una persona giuridica o altro ente che impiega stranieri con una retribuzione (art. 1 n. 17). L’art. 8 co. 3 richiede inoltre cittadinanza straniera, competenza in scienza, tecnologia o matematica provata da certificato, titolo di studio e/o almeno cinque anni di esperienza nel settore, e l’obbligo di trasferire conoscenze.
Il regime dura quattro anni fiscali dalla prima volta in cui lo straniero diventa residente e il termine non si sospende se lascia l’Indonesia (art. 9). Sono redditi conseguiti dall’Indonesia anche quelli per lavoro, servizi o attività svolti in Indonesia e pagati all’estero (art. 7 co. 3): il lavoro svolto a Bali resta quindi compreso nell’imposizione anche sotto il regime territoriale. Chi vuole avvalersene presenta un’istanza alla direzione generale delle imposte (art. 11). Il regime non si applica ai redditi esteri di chi invoca la Convenzione contro le doppie imposizioni: lo straniero sceglie tra le due strade (artt. 7 co. 4 e 10).
Lasciare l’Italia per Bali: i criteri dell’art. 2 TUIR
Dal periodo d’imposta 2024 l’art. 2 co. 2 TUIR, come sostituito dall’art. 1 del D.Lgs. 209/2023, considera residenti le persone che per la maggior parte del periodo d’imposta hanno in Italia la residenza civilistica o il domicilio, oppure vi sono presenti, considerando anche le frazioni di giorno; si presumono inoltre residenti, salvo prova contraria, le persone iscritte all’anagrafe della popolazione residente per la maggior parte del periodo. La maggior parte del periodo equivale a 183 giorni, o 184 negli anni bisestili. Basta uno solo dei criteri, e la presenza fisica opera da sola, a prescindere dai motivi del soggiorno (circolare 20/E del 4 novembre 2024, par. 2.1.2). Per i periodi fino al 2023 resta la disciplina previgente. I criteri sono approfonditi in residenza fiscale delle persone fisiche.
L’iscrizione all’anagrafe della popolazione residente è una presunzione relativa: per superarla il contribuente deve provare, con elementi oggettivamente riscontrabili, che per la maggior parte del periodo non ha avuto in Italia né la residenza civilistica, né il domicilio, né la presenza fisica (circolare 20/E, par. 2.1.4). Neppure l’iscrizione all’AIRE è di per sé risolutiva: la circolare (par. 2.1.1) porta l’esempio di chi si iscrive all’AIRE e inizia a lavorare all’estero, ma mantiene a disposizione una casa in Italia con le utenze attive, dove rientra nei fine settimana e trascorre i periodi di astensione dal lavoro. Sono elementi sintomatici di un legame stretto con l’Italia, che possono configurare il domicilio e che vanno valutati caso per caso.
L’art. 2 co. 2-bis TUIR presume residenti in Italia, salvo prova contraria, i cittadini italiani cancellati dall’anagrafe e trasferiti in uno Stato a regime fiscale privilegiato, individuato nell’elenco del D.M. 4 maggio 1999 (circolare 20/E, par. 2.2). L’Indonesia non compare in quell’elenco, dove figurano invece, ad esempio, Filippine, Hong Kong, Macao, Malaysia, Singapore e Taiwan; la circolare del 4 novembre 2024 indica come ultima modifica l’espunzione della Svizzera dal 1° gennaio 2024. Per chi si trasferisce a Bali la prova della residenza estera segue quindi la regola ordinaria dell’art. 2 co. 2. Lo scambio automatico di informazioni sui conti finanziari (L. 95/2015; D.M. 28 dicembre 2015) ha elenchi di giurisdizioni propri, aggiornati dal provvedimento del 12 maggio 2026: v. Common Reporting Standard.
Residente in Italia e in Indonesia: la Convenzione del 1990
La Convenzione Italia-Indonesia, firmata a Giacarta il 18 febbraio 1990, ratificata con L. 14 dicembre 1994, n. 707 e in vigore dal 2 settembre 1995, si applica alle persone residenti di uno o di entrambi gli Stati (art. 1). Residente è chi, secondo la legge di quello Stato, vi è assoggettato a imposta per domicilio, residenza, sede di direzione o criterio analogo, con esclusione di chi vi è assoggettato a imposta solo per i redditi di fonte locale (art. 4 par. 1). Se i criteri interni portano a due residenze, il conflitto si risolve con l’art. 4 par. 2. Entrambi gli ordinamenti fanno prevalere il trattato sullo status di residente: per l’Italia lo stabiliscono l’art. 169 TUIR e l’art. 75 DPR 600/1973 (circolare 20/E, par. 3), per l’Indonesia l’art. 11 di PER-23, che rinvia alla Convenzione per determinare lo status.
La sequenza dell’art. 4 senza il criterio della nazionalità
L’art. 4 par. 2 attribuisce la residenza allo Stato in cui la persona ha un’abitazione permanente a sua disposizione. Se ne ha una in entrambi, prevale lo Stato con cui ha relazioni personali ed economiche più strette, il centro degli interessi vitali. Se questo non si può determinare, o se non ha un’abitazione permanente in nessuno dei due, conta lo Stato di dimora abituale (habitual abode). Se la dimora abituale è in entrambi o in nessuno, decidono di comune accordo le autorità competenti. Manca il criterio della nazionalità, che la circolare 20/E (par. 3) colloca dopo il soggiorno abituale nella sequenza del modello OCSE: qui, dopo la dimora abituale, si passa direttamente all’accordo tra autorità. La sequenza generale è approfondita in tie-breaker rules e doppia residenza fiscale.
Regime territoriale e Convenzione sono alternativi per i redditi esteri: l’art. 7 co. 4 di PMK 18/2021 esclude il regime per lo straniero che si avvale del trattato e l’art. 10 lascia la scelta all’interessato. Resta una questione di lettura del testo. L’art. 4 par. 1 della Convenzione esclude dalla nozione di residente chi è assoggettato a imposta in uno Stato solo per i redditi di fonte locale, ed è questo l’effetto del regime territoriale. Né la Convenzione né PER-23, che all’art. 11 rinvia al trattato per lo status, regolano espressamente il caso di chi ha ottenuto quel regime. Chi non ne ha titolo è assoggettato all’imposta indonesiana sul reddito mondiale e la questione non si pone.
La tabella riassume le quattro combinazioni possibili. La sequenza dell’art. 4 par. 2 si applica solo nella terza: nelle altre la residenza è unica oppure non ricorre in nessuno dei due Stati.
Esito
Italia
Indonesia
Conseguenza
Residente solo in Italia
Residente: ricorre almeno un criterio dell’art. 2 co. 2 TUIR
Non residente: soggetto d’imposta estero
Imposizione in Italia sul reddito ovunque prodotto (art. 3 TUIR). In Indonesia rilevano i redditi conseguiti dall’Indonesia.
Residente solo in Indonesia
Non residente: nessun criterio dell’art. 2 co. 2 TUIR
Residente: almeno uno dei tre criteri dell’art. 3 PER-23
Imposizione in Indonesia sul reddito ovunque prodotto (PMK art. 7 co. 1), salvo regime territoriale per chi ne ha titolo. In Italia solo i redditi prodotti nel territorio dello Stato (art. 23 TUIR).
Residente in entrambi
Residente
Residente
Conflitto: si applica l’art. 4 par. 2 della Convenzione (abitazione permanente, centro degli interessi vitali, dimora abituale, accordo tra autorità). L’Indonesia rinvia al trattato per lo status (PER-23 art. 11).
Residente in nessuno dei due
Non residente
Non residente
La Convenzione non si applica (art. 1). Valgono le norme interne di ciascuno Stato.
Tre situazioni tipiche di chi si trasferisce a Bali
Tre scenari tipici, costruiti sui criteri di residenza indonesiani e italiani, mostrano dove i due ordinamenti si incrociano. Non descrivono casi seguiti.
Il dipendente con ITAS e famiglia in Italia
Un dipendente ottiene un ITAS di validità superiore a 183 giorni, si iscrive all’AIRE e lavora a Bali, mentre coniuge e figli restano in Italia. In Indonesia il permesso è tra i documenti che provano l’intenzione di risiedere e, con la presenza nell’anno, il terzo criterio è integrato (art. 4 co. 3 di PER-23). In Italia l’AIRE esclude la presunzione anagrafica, ma il domicilio si valuta sulle relazioni personali e familiari (art. 2 co. 2 TUIR; circolare 20/E, par. 2.1.1) e la famiglia rimasta in Italia pesa su questo criterio. Il risultato può essere la doppia residenza, da risolvere con l’art. 4 par. 2 della Convenzione, che confronta abitazioni permanenti e centro degli interessi vitali.
I soggiorni ripetuti con visto turistico
Un lavoratore da remoto entra a Bali più volte con visto turistico, senza permesso di soggiorno lungo, e resta iscritto all’anagrafe italiana. Se i giorni di presenza, sommati e contando ogni frazione di giorno, superano 183 in 12 mesi, l’Indonesia lo considera residente anche senza ITAS (art. 4 co. 2 di PER-23). L’Italia lo presume ancora residente e, per superare la presunzione, il contribuente deve provare di non aver avuto per la maggior parte del periodo né residenza civilistica, né domicilio, né presenza fisica (circolare 20/E, par. 2.1.4). I due conteggi si basano su periodi diversi: 12 mesi in Indonesia, periodo d’imposta in Italia. Chi si sposta tra più Paesi trova il quadro generale in nomade digitale: perché non esiste una categoria fiscale.
Il lavoratore da remoto con locazione e familiari a Bali
Un lavoratore da remoto affitta una casa a Bali per oltre 183 giorni e vi trasferisce i familiari, senza permesso di lavoro. In Indonesia il permesso non è necessario: la locazione oltre 183 giorni e il trasferimento dei familiari sono tra i documenti che provano l’intenzione di risiedere (art. 4 co. 3 lett. e di PER-23) e una dimora a disposizione, non di semplice passaggio, soddisfa già il primo criterio (art. 4 co. 1 lett. a). In Italia il trasferimento dei familiari incide sul domicilio, inteso come luogo delle relazioni personali e familiari, ma la residenza dipende anche da residenza civilistica, presenza fisica e iscrizione anagrafica.
Hai un ITAS o vivi a Bali, ma la tua famiglia è ancora in Italia?
In questa situazione Italia e Indonesia possono considerarti residente nello stesso periodo. Stabilire quale Stato prevale, e con quali effetti sulle dichiarazioni, richiede una valutazione individuale dei tuoi collegamenti con entrambi i Paesi.
Il possesso di un ITAS comporta la residenza fiscale in Indonesia?
Non automaticamente. Il KITAP, oppure un VITAS o un ITAS con validità superiore a 183 giorni, è uno dei documenti che provano l’intenzione di risiedere in Indonesia (art. 4 co. 3 di PER-23/PJ/2025). La residenza fiscale scatta quando alla prova dell’intenzione si aggiunge la presenza fisica in Indonesia nel corso dell’anno d’imposta.
Se resto meno di 183 giorni a Bali posso essere comunque residente in Indonesia?
Sì. I tre criteri dell’art. 3 di PER-23/PJ/2025 sono alternativi: oltre alla presenza per più di 183 giorni in 12 mesi, è residente chi ha in Indonesia una dimora o il centro delle proprie attività, oppure vi è presente nell’anno d’imposta con l’intenzione di risiedervi. Per questi ultimi due criteri non è prevista una soglia di giorni.
Il regime territoriale indonesiano esclude dall’imposta il lavoro svolto a Bali e pagato all’estero?
No. Il regime territoriale esclude dall’imposta indonesiana i redditi esteri, ma l’art. 7 co. 3 di PMK 18/2021 considera redditi conseguiti dall’Indonesia anche quelli per lavoro, servizi o attività svolti in Indonesia, anche se pagati all’estero. Il lavoro svolto a Bali resta quindi imponibile in Indonesia anche per chi ha titolo al regime.
L’Indonesia è nella black list italiana per le persone fisiche?
No. L’Indonesia non compare nell’elenco del D.M. 4 maggio 1999 richiamato dall’art. 2 co. 2-bis TUIR, che la circolare 20/E del 4 novembre 2024 indica aggiornato da ultimo con l’espunzione della Svizzera dal 2024. Per chi si trasferisce a Bali la prova della residenza estera segue quindi la regola ordinaria dell’art. 2 co. 2 TUIR, senza inversione dell’onere della prova.
L’iscrizione all’AIRE basta a non essere residenti in Italia?
No. L’AIRE fa venire meno il criterio dell’iscrizione anagrafica, ma restano residenza civilistica, domicilio e presenza fisica (art. 2 co. 2 TUIR). Una casa in Italia con utenze attive, dove si rientra nei fine settimana e nei periodi di pausa dal lavoro, può configurare il domicilio, inteso come luogo delle relazioni personali e familiari (circolare 20/E, par. 2.1.1).
La cittadinanza italiana conta per stabilire la residenza secondo la Convenzione con l’Indonesia?
No. La sequenza dell’art. 4 par. 2 della Convenzione Italia-Indonesia non prevede il criterio della nazionalità: dopo l’abitazione permanente, il centro degli interessi vitali e la dimora abituale si passa all’accordo tra le autorità competenti. La cittadinanza italiana non attribuisce quindi la residenza in caso di doppia residenza.
Fonti e riferimenti
Convenzione tra Italia e Indonesia contro le doppie imposizioni (Giacarta, 18.2.1990), artt. 1 e 4: trattato internazionale, ambito di applicazione, nozione di residente e sequenza per la doppia residenza. Testo inglese, che prevale in caso di dubbio.
L. 14.12.1994, n. 707 (GU n. 301 del 27.12.1994, S.O. n. 170): legge di ratifica. Estremi della Convenzione, in vigore dal 2.9.1995 (GU n. 234 del 6.10.1995).
Art. 2 co. 2 e 2-bis, artt. 3, 23 e 169 TUIR (DPR 917/1986), nel testo dell’art. 1 D.Lgs. 209/2023 in vigore dal 1.1.2024; art. 75 DPR 600/1973: norme primarie italiane su criteri di residenza, presunzione anagrafica relativa e prevalenza dei trattati.
Legge 7/1983 sull’imposta sul reddito (UU PPh), art. 2 co. 3 lett. a), nel testo di UU 36/2008: norma primaria indonesiana, base dei tre criteri di residenza delle persone fisiche.
PMK 18/PMK.03/2021 del 17.2.2021, artt. 1 n. 17, 7, 8, 9, 10 e 11: regolamento del ministro delle finanze indonesiano, imposizione del reddito mondiale dei residenti e regime territoriale per gli stranieri.
PER-23/PJ/2025 del 9.12.2025, artt. 3, 4, 6, 11, 12 e 13: regolamento del direttore generale delle imposte indonesiano, criteri e prove di residenza, soggetti d’imposta esteri, rinvio al trattato.
D.M. 4.5.1999, art. 1 (GU n. 107 del 10.5.1999, testo in vigore dal 24.2.2014): elenco degli Stati a regime fiscale privilegiato per le persone fisiche.
L. 18.6.2015, n. 95; D.M. 28.12.2015; provvedimento del 12.5.2026: scambio automatico di informazioni finanziarie, cornice del rinvio al Common Reporting Standard, senza dati sui singoli Paesi.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.