Dopo mesi di tensione estrema e un vero bagno di sangue finanziario che ha spinto i rendimenti dei titoli di Stato americani ai massimi da oltre vent’anni, sul mercato obbligazionario è tornata una tregua inattesa. Non è scoppiata la pace sui conti pubblici di Washington, ma è cambiato il comportamento dei grandi colossi tecnologici. A dimostrare che il problema non era tanto nell’offerta di massa monetaria, quanto nella domanda eccessiva.
Le grandi aziende impegnate nella corsa alle infrastrutture per l’intelligenza artificiale hanno infatti giocato d’anticipo. Nei mesi scorsi hanno rastrellato sul mercato tutto il denaro possibile con una fretta quasi febbrile, emettendo obbligazioni a raffica prima che il mercato si bloccasse per indigestione.
L’obiettivo di questa corsa era triplice: battere sul tempo i concorrenti diretti, anticipare le gigantesche quotazioni in Borsa di OpenAI e Anthropic, e soprattutto muoversi prima del governo degli Stati Uniti, costretto a piazzare ben 2.200 miliardi di dollari di debito pubblico all’anno.
Oggi il mercato finanziario mostra segni di stanchezza, ma le big tech hanno già i forzieri pieni fino all’orlo. Avendo accumulato una liquidità immensa tra l’anno scorso e quest’anno, possono permettersi di fare un passo indietro, smettendo di chiedere prestiti e lasciando finalmente respirare i titoli di Stato USA.
La montagna di contanti guidata da Alphabet, Amazon e SpaceX
In cima a questa piramide di denaro liquido siede Alphabet. Dopo le enormi raccolte di capitali degli ultimi mesi, al 30 giugno la casa madre di Google aveva in cassa 242,5 miliardi di dollari tra contanti e titoli facilmente vendibili. Ad agosto ha raccolto altri 29 miliardi vendendo obbligazioni negli Stati Uniti e in Australia.
Se aggiungiamo il flusso di cassa generato dalle attività operative nel terzo trimestre (che nel secondo trimestre era stato di 39 miliardi), il tesoro di Alphabet sfiora i 300 miliardi di dollari. Con una riserva simile, anche se i mercati del credito dovessero chiudersi domani mattina, l’azienda potrebbe continuare a finanziare senza problemi i suoi colossali investimenti in infrastrutture (44 miliardi solo nel secondo trimestre).
Al secondo posto troviamo Amazon, che al 30 giugno contava 123 miliardi di dollari in cassa, a cui si sono aggiunti quasi 31 miliardi raccolti a luglio tra Stati Uniti e Regno Unito, oltre ai flussi di cassa operativi del terzo trimestre al netto delle spese per investimenti.
Sul terzo gradino del podio c’è SpaceX con 90,4 miliardi di dollari al 30 settembre. La società sta inoltre chiudendo proprio in questi giorni un’operazione di debito da 40 miliardi di dollari guidata da Apollo e Goldman Sachs, che porterà la sua dotazione complessiva a circa 130 miliardi.
C’è un dettaglio tecnico fondamentale nella mossa di SpaceX: per evitare le turbolenze del mercato obbligazionario tradizionale, l’azienda si è rivolta direttamente al mercato dei prestiti privati globali, coinvolgendo assicurazioni, fondi pensione e fondi di credito privato. Questa scelta ha tolto ulteriore pressione dal mercato dei bond, lasciando più spazio alle aste del Tesoro americano.
Il tesoro da 882 miliardi e l’impatto sull’economia reale
Per capire la portata del fenomeno, basta osservare i dati delle prime 10 società quotate impegnate nella gara dell’intelligenza artificiale, che sommano 774,7 miliardi di dollari in bilancio alla fine dell’ultimo trimestre rendicontato e altri 107,7 miliardi raccolti successivamente, per un totale di 882,4 miliardi di dollari:
| Azienda | Liquidità a bilancio (miliardi $) | Data di riferimento | Capitale raccolto dopo (miliardi $) | Dettagli sulle nuove emissioni |
| Alphabet | 242,5 | 30 giugno | 29,0 | Agosto, emissioni in USA e Australia |
| Amazon | 123,0 | 30 giugno | 30,8 | Luglio, emissioni in USA e Regno Unito |
| SpaceX | 90,4 | 30 settembre | 40,0 | Offerta di debito in fase di chiusura |
| Meta | 83,1 | 30 settembre | — | — |
| Microsoft | 76,8 | 30 giugno | 3,9 | Agosto: Project Odyssey tramite QTS Realty Trust |
| Apple | 54,7 | 30 giugno | — | — |
| Nvidia | 49,7 | 27 luglio | — | — |
| Oracle | 37,1 | 31 agosto | — | — |
| IBM | 11,1 | 30 settembre | — | — |
| CoreWeave | 6,4 | 30 giugno | 4,0 | Settembre |
| Totale | 774,7 | 107,7 | Totale complessivo: 882,4 miliardi $ |
Questa tabella non include nemmeno le aziende private come OpenAI e Anthropic, né le grandi operazioni fuori dal settore tecnologico, come il massiccio pacchetto di debito da 52 miliardi di dollari lanciato da Paramount Skydance per comprare Warner Bros. Discovery. Tutte operazioni che nei mesi scorsi hanno drenato liquidità, costringendo lo stesso segretario al Tesoro Scott Bessent a indicare nelle emissioni aziendali una delle cause principali dell’impennata dei rendimenti pubblici.
Dal punto di vista dell’economia reale, il fatto che queste aziende non chiedano nuovi prestiti non significa affatto che smetteranno di spendere. Al contrario: questi 882 miliardi di dollari verranno riversati nell’economia nei prossimi dodici o ventiquattro mesi per costruire data center, impianti elettrici e reti, sostenendo la domanda aggregata, la crescita nominale e, inevitabilmente, anche l’inflazione.
“Nulla va a rotoli in linea retta”: la tregua sui rendimenti USA
Con l’uscita temporanea dei colossi tecnologici dal mercato del debito, i prezzi delle obbligazioni sono risaliti e i rendimenti sono scesi. Come ricorda con una punta di ironia la celebre regola di Wolf Richter su Wolf Street, “nulla va a rotoli in linea retta”, nemmeno il mercato dei titoli di Stato americani.
I problemi di fondo del debito pubblico statunitense restano tutti sul tavolo: un’inflazione ancora troppo alta, una crescita nominale vivace e una gestione allegra del deficit pubblico continuano a dominare lo scenario. Tuttavia, l’assenza della concorrenza dei bond aziendali ad alto rendimento ha permesso al mercato di tirare il fiato.
Tra fine settembre e il 5 ottobre, il rendimento del Treasury a 10 anni era balzato in soli 9 giorni di contrattazione dal 5,00% al picco del 5,31% (con un’asta collocata al 5,30% il 7 ottobre). Come sempre accade nei momenti di panico, molti commentatori avevano subito gridato al crollo imminente del debito USA, alla fuga degli investitori verso l’oro o al ritorno forzato della banca centrale con nuovi acquisti di titoli.
Invece, nei successivi 13 giorni di scambi, quel rialzo di 31 punti base è stato completamente riassorbito: giovedì il rendimento decennale è sceso brevemente sotto la soglia del 5% per la prima volta dal 22 settembre, per poi chiudere venerdì 23 ottobre esattamente al 5,00%. Anche il titolo a 30 anni è sceso giovedì al 5,29% prima di attestarsi venerdì al 5,33%, restando nel canale di rialzo a zig-zag iniziato nel luglio 2022. Vediamo qui, per esempio, l’andamento del titolo decennale:
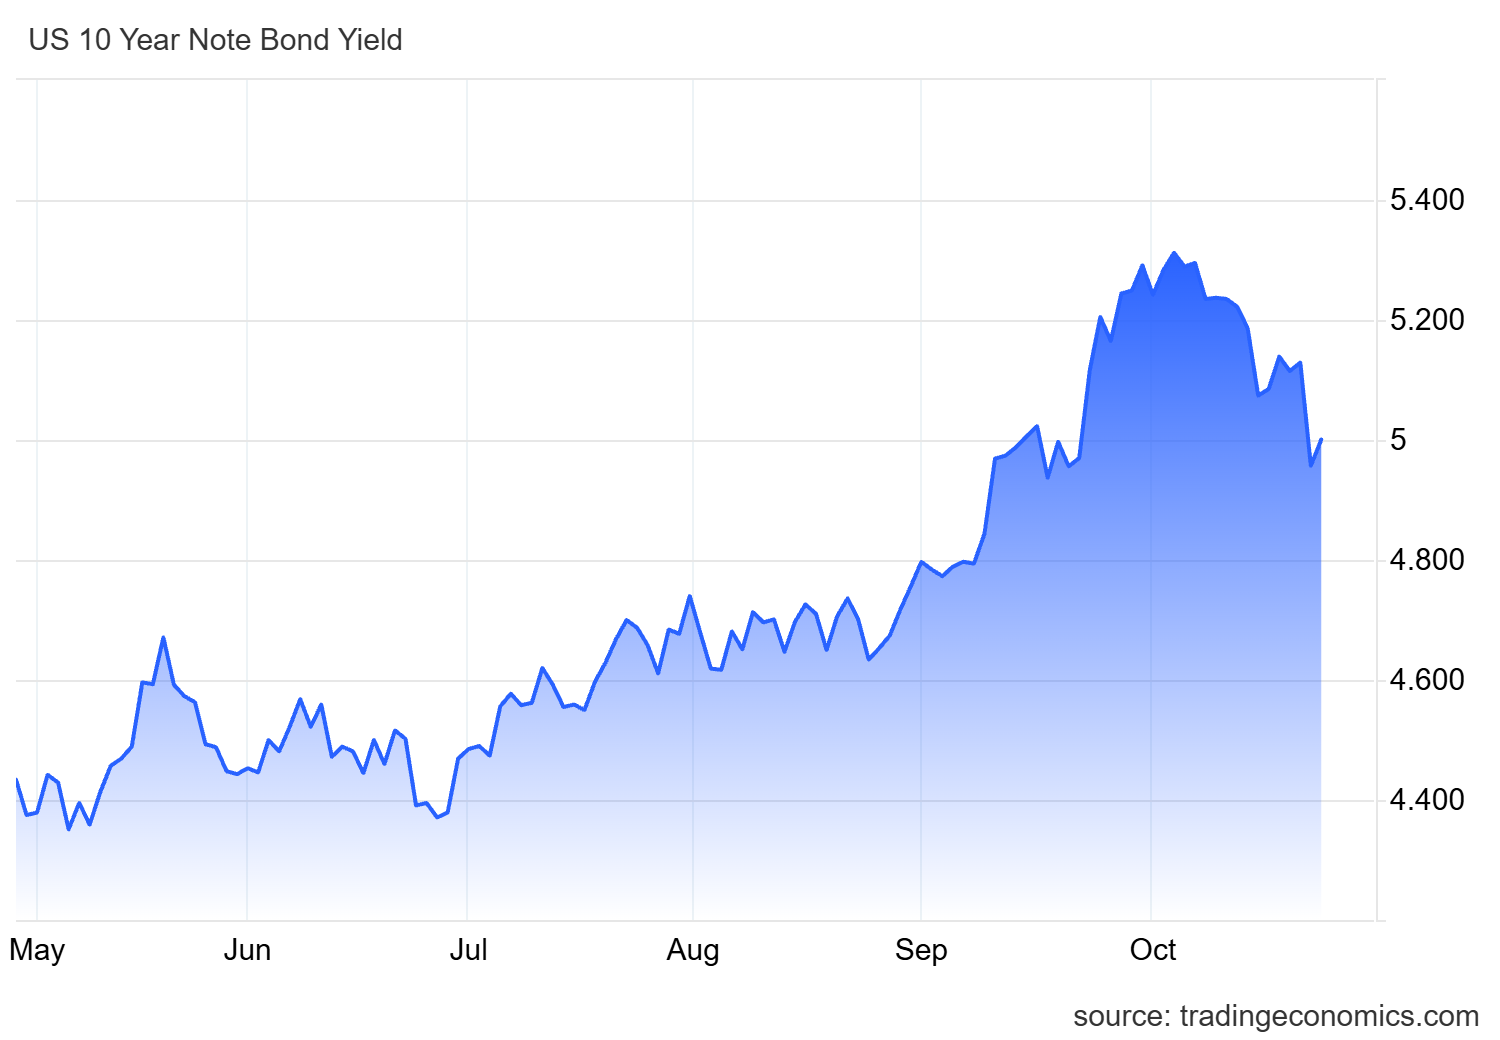
Quando i rendimenti superano il 5,10% o il 5,30%, gli investitori istituzionali vedono un’occasione d’acquisto molto redditizia, entrano in massa e fanno salire i prezzi, costringendo i fondi speculativi che scommettevano al ribasso a ricoprirsi in fretta (short-covering). Non è la prima volta che si verificano rimbalzi simili durante questa lunga fase di rialzo dei tassi:
- Calo di 39 punti base: dal 27 marzo 2025 al 3 aprile 2025 (in appena 5 giorni di Borsa).
- Calo di 107 punti base: dal 25 aprile 2024 al 16 settembre 2024.
- Calo di 121 punti base: dal 23 ottobre 2023 al 23 dicembre 2023.
- Calo di 78 punti base: dal 2 marzo 2023 al 4 aprile 2023.
La tempesta sui titoli di Stato si è dunque presa una pausa fisiologica, mentre l’enorme massa di denaro accumulata dalle big tech si prepara a entrare nei circuiti dell’economia reale. Ora non resta che attendere la prossima occasione che farà esplodre i rendimenti, dopo la bolla AI e il suo enorme accumulo di denaro. Sarà la robotica umanoide?

 Rimani aggiornato seguendoci su Google News!
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link