Il 5 agosto 2011, nel pieno della crisi dei debiti sovrani, la Banca centrale europea scrisse al presidente del Consiglio Silvio Berlusconi. La lettera, firmata da Jean-Claude Trichet e Mario Draghi, allora presidente uscente e presidente entrante della BCE, fu poi pubblicata dal Corriere della Sera il 29 settembre. Non era una semplice analisi della situazione italiana: indicava le misure ritenute «essenziali» per ristabilire la fiducia degli investitori. Rileggere oggi quel documento significa interrogarsi sulle ricette proposte, sui loro effetti e sul contesto istituzionale in cui furono formulate.Per comprendere la portata politica di quella lettera, occorre seguire la sequenza degli eventi dei mesi successivi. Berlusconi rassegnò le dimissioni il 12 novembre, dopo l’approvazione parlamentare della legge di stabilità e del bilancio dello Stato, senza che il suo governo fosse stato formalmente sfiduciato dal Parlamento.
Il 9 novembre il presidente della Repubblica Giorgio Napolitano aveva nominato Mario Monti senatore a vita, ai sensi dell’articolo 59 della Costituzione. Dopo le dimissioni di Berlusconi, il 13 novembre gli conferì l’incarico di formare il nuovo governo. Monti sciolse la riserva e accettò il 16 novembre; il governo si presentò al Senato il 17 e alla Camera il 18, ottenendo la fiducia in entrambe le assemblee.
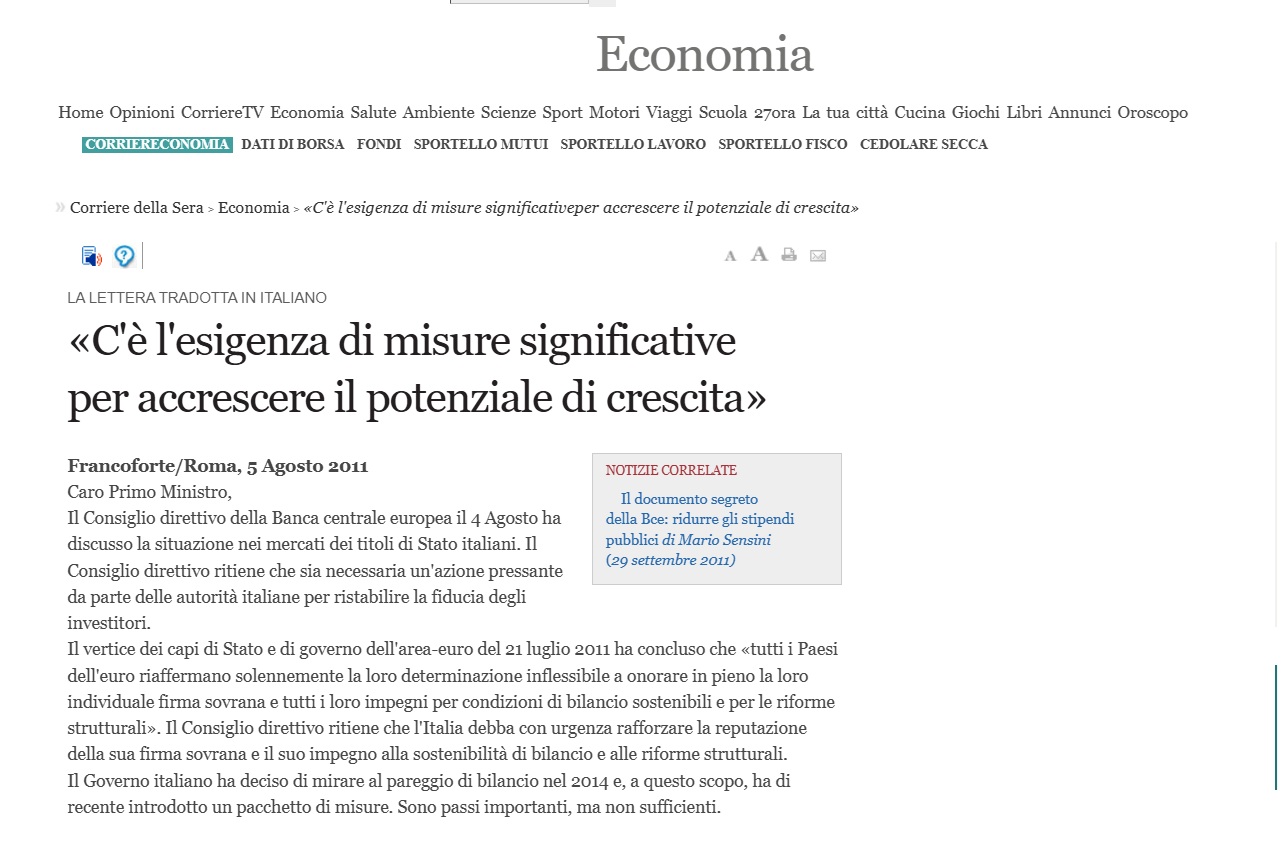
Un articolo del 2011
Il governo Monti avrebbe poi adottato una severa politica di austerity, traducendo in misure concrete gli assi portanti delle raccomandazioni contenute nella lettera. Non ogni singola indicazione fu realizzata integralmente, ma la continuità tra quella ricetta e l’indirizzo economico del nuovo governo è un elemento centrale per rileggere la vicenda.
Che cosa chiedevano, dunque, Draghi e Trichet? Sul versante delle riforme, la BCE indicava la liberalizzazione dei servizi pubblici locali e delle professioni, anche attraverso privatizzazioni su larga scala; maggiore spazio alla contrattazione aziendale; una revisione delle norme su assunzioni e licenziamenti, accompagnata da un sistema di assicurazione contro la disoccupazione e da politiche attive del lavoro. Considerate nel loro insieme — e, in particolare, nelle indicazioni sulla contrattazione e sulle norme di assunzione e licenziamento — queste proposte puntavano in maniera inequivocabile a una maggiore flessibilità del costo del lavoro, rendendo salari e condizioni più adattabili alle esigenze delle singole imprese. L’assicurazione contro la disoccupazione e le politiche attive erano indicate come strumenti per accompagnare i lavoratori nella transizione verso nuove occupazioni.
Sul versante dei conti pubblici, la BCE chiedeva di anticipare di un anno le misure già approvate, puntare al pareggio di bilancio nel 2013, soprattutto attraverso tagli alla spesa, intervenire sulle pensioni e ridurre il costo del pubblico impiego, anche valutando riduzioni salariali. Suggeriva inoltre tagli automatici in caso di scostamenti dagli obiettivi e una riforma costituzionale per irrigidire le regole fiscali. Le misure, precisava, dovevano essere adottate rapidamente con decreti-legge e approvate entro la fine di settembre. Ne emergeva una ricetta che univa riforme strutturali e politiche di austerity, assegnando priorità alla correzione dei conti e alla riduzione della spesa.
Quindici anni dopo, non si tratta di negare i problemi strutturali dell’Italia. La bassa produttività, l’inefficienza amministrativa, la debole concorrenza in alcuni settori e l’elevato debito pubblico erano questioni reali. La domanda è un’altra: quella ricetta era adatta alla congiuntura? E il modo in cui si pensava di applicarla poteva davvero rilanciare l’economia?
L’Italia entrò in recessione alla fine del 2011. Nel 2012 il PIL si contrasse del 2,4%; la recessione proseguì nel 2013. L’FMI ricondusse la caduta della domanda interna a una combinazione di fattori, fra cui la stretta del credito, l’aggiustamento fiscale e la debolezza della fiducia. Questi dati dimostrano che la lettera della BCE ha contribuito in modo palese alla recessione concentrando politiche di austerity e correzioni fiscali proprio quando famiglie, imprese e banche stavano già riducendo spese, investimenti e credito.
È qui che si coglie il carattere prociclico di quella impostazione. Una politica è prociclica quando, invece di attenuare una fase negativa, finisce per assecondarla o amplificarla: durante una recessione, tagliare la spesa e comprimere la domanda può ridurre ulteriormente produzione, occupazione e redditi. Una politica anticiclica, viceversa, avrebbe cercato di contrastare la caduta sostenendo la domanda e gli investimenti, per poi ricondurre i conti su un percorso più rigoroso una volta avviata la ripresa. Invece, nel momento in cui l’economia si contraeva, le politiche di austerity hanno intensificato la contrazione.
Il problema non era discutere ogni riforma in astratto, ma imporre un aggiustamento rapido senza una corrispondente strategia espansiva europea e senza strumenti comuni capaci di proteggere l’economia dalla frammentazione finanziaria. Il pareggio di bilancio poteva ridurre il disavanzo, ma non garantiva di per sé la crescita. Se perseguito comprimendo domanda e produzione durante una recessione, l’aggiustamento poteva rendere più difficile anche la stabilizzazione del rapporto tra debito pubblico e PIL: il debito non scompariva, mentre l’economia si indeboliva.
Il governo Monti fu uno dei governi che più nettamente adottarono una politica di austerity. Intervenne sulle pensioni e sulla fiscalità immobiliare e realizzò una severa correzione dei conti. Il disavanzo si ridusse, ma l’economia non ripartì: la domanda interna rimase debole, la disoccupazione aumentò e il debito continuò a crescere in rapporto al PIL. L’esperienza smentisce l’idea che l’austerity, da sola, potesse restituire crescita e sostenibilità al debito, e mostra costi economici e sociali che non si esaurirono con la fine di quel governo.
La successiva condotta della BCE aggiunse un elemento decisivo alla lezione. Nel luglio 2012 Draghi affermò che l’euro era minacciato dalla frammentazione finanziaria e riconobbe che i premi sui titoli sovrani potevano riflettere anche il rischio di una rottura della moneta unica. Precisò che, quando quei premi ostacolavano la trasmissione della politica monetaria, la questione rientrava nel mandato della BCE. Non sostenne che i fondamentali nazionali fossero irrilevanti; riconobbe, però, che lo spread non dipendeva soltanto da essi.
Da questa diagnosi nacquero le Outright Monetary Transactions, annunciate nel 2012, e, nel 2015, il programma di acquisto di titoli pubblici. Gli acquisti di titoli pubblici furono effettuati sul mercato secondario, nel quadro del mandato di stabilità dei prezzi e con limiti e garanzie; la Corte di giustizia dell’Unione europea ne confermò la validità. Resta il dato politico ed economico: per contrastare la frammentazione finanziaria e ripristinare la trasmissione della politica monetaria servì un intervento della banca centrale, che la sola austerity imposta ai bilanci nazionali non poteva sostituire.
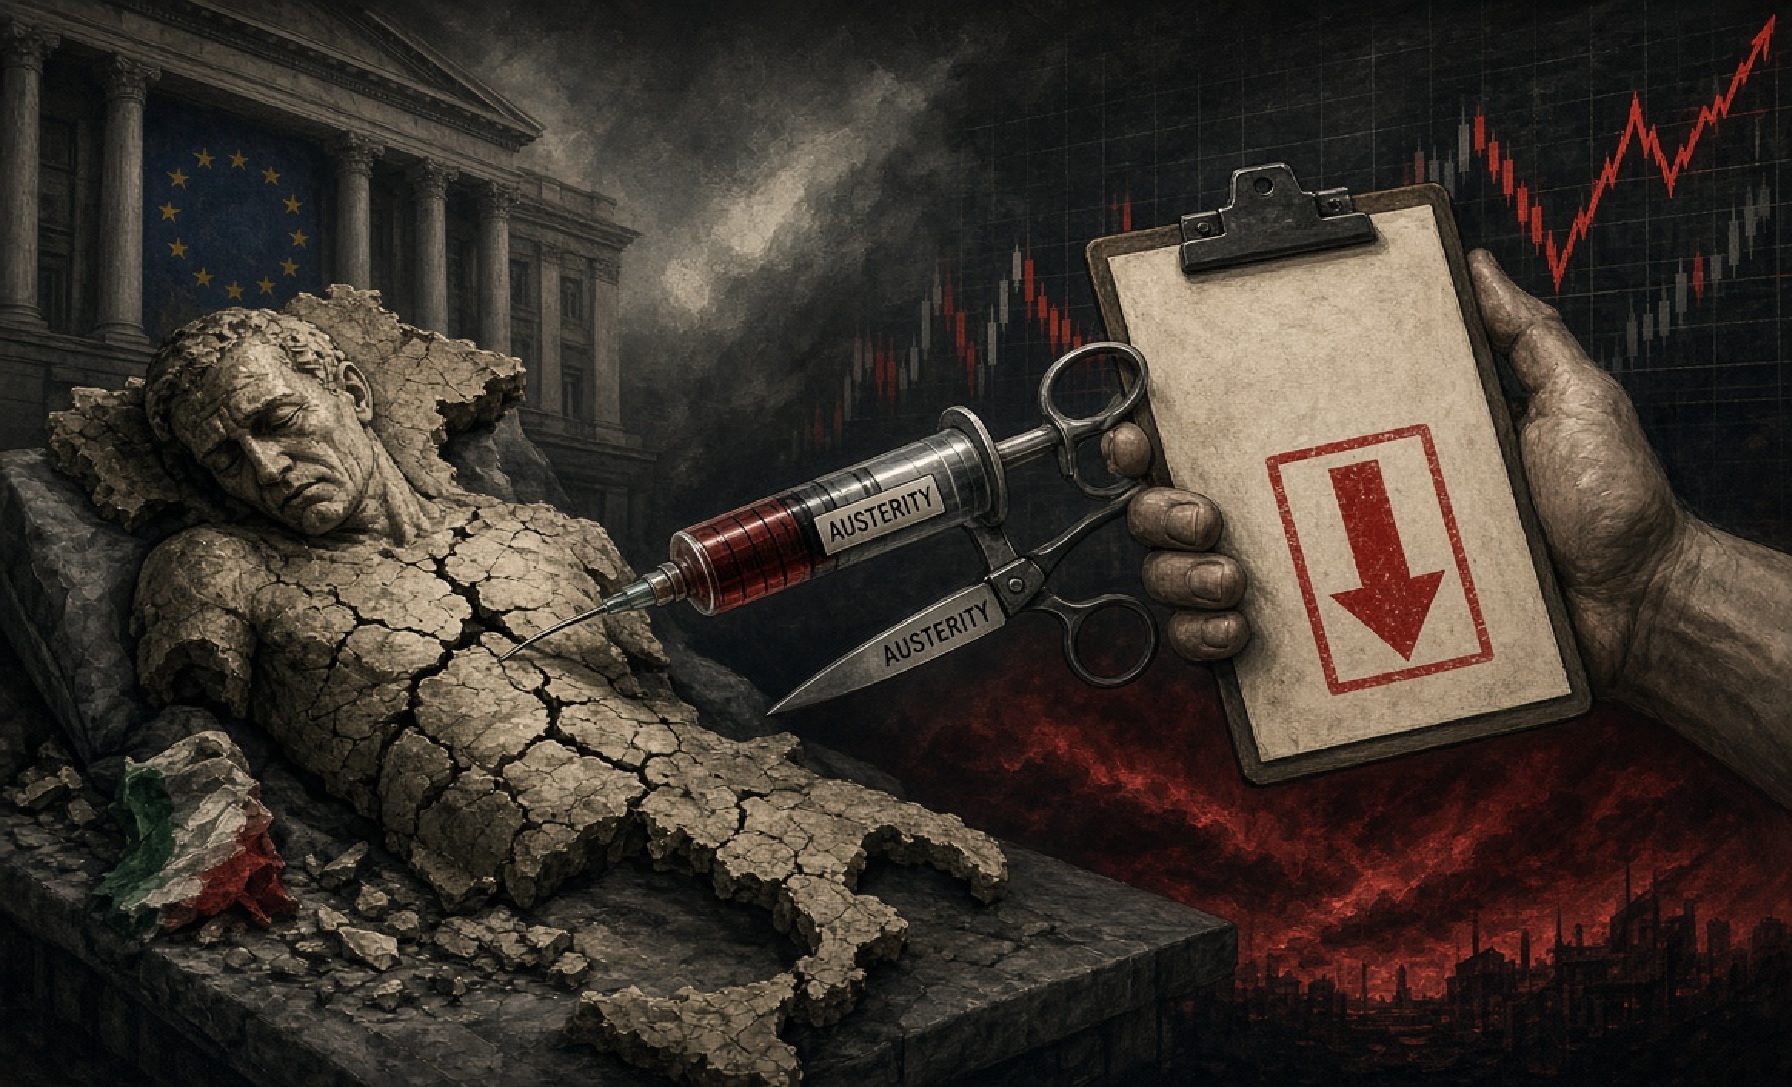
La “Cura” della BCE per l’Italia
Il giudizio, a distanza di quindici anni, deve evitare le semplificazioni. Le riforme strutturali non erano tutte sbagliate; la disciplina di bilancio non era priva di ragioni. Ma la lettera del 5 agosto 2011 rivela una precisa gerarchia di priorità: prima l’aggiustamento, i tagli e la flessibilità; poi, senza un impegno comune altrettanto forte, la crescita e la stabilizzazione finanziaria. La crisi mostrò che quelle politiche di austerity potevano aggravare la recessione e non erano sufficienti a rimuovere le fragilità dell’unione monetaria.
La lezione per oggi è concreta. Non basta invocare la fiducia dei mercati per rendere inevitabile ogni nuova stretta. Una politica economica credibile deve valutare insieme conti pubblici, crescita, occupazione e capacità produttiva; deve chiedersi chi sosterrà il costo dell’aggiustamento e come evitare che la caduta della domanda renda ancora più pesante il debito. Nel 2011 all’Italia fu chiesto di correggere i propri squilibri, mentre l’Europa non aveva ancora costruito un meccanismo adeguato per contrastare la frammentazione finanziaria. La successiva azione della BCE mostrò quanto quel vuoto fosse rilevante.
È questo il punto politico, ancora attuale: le politiche di austerity non sono una legge economica, ma una scelta. E una scelta va giudicata anche dai suoi risultati. Rileggere la «letterina» di Draghi e Trichet significa chiedersi se la ricetta proposta abbia davvero portato l’Italia alla crescita o se abbia imposto sacrifici senza risolvere i problemi che avevano alimentato la crisi.
Su queste domande l’Unione ancora deve fornire risposte e sopratutto elaborare adeguate ricette concrete altrimenti le lezioni scaturite da quella letterina non saranno servite a nulla!
Antonio Maria Rinaldi

 Rimani aggiornato seguendoci su Google News!
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link