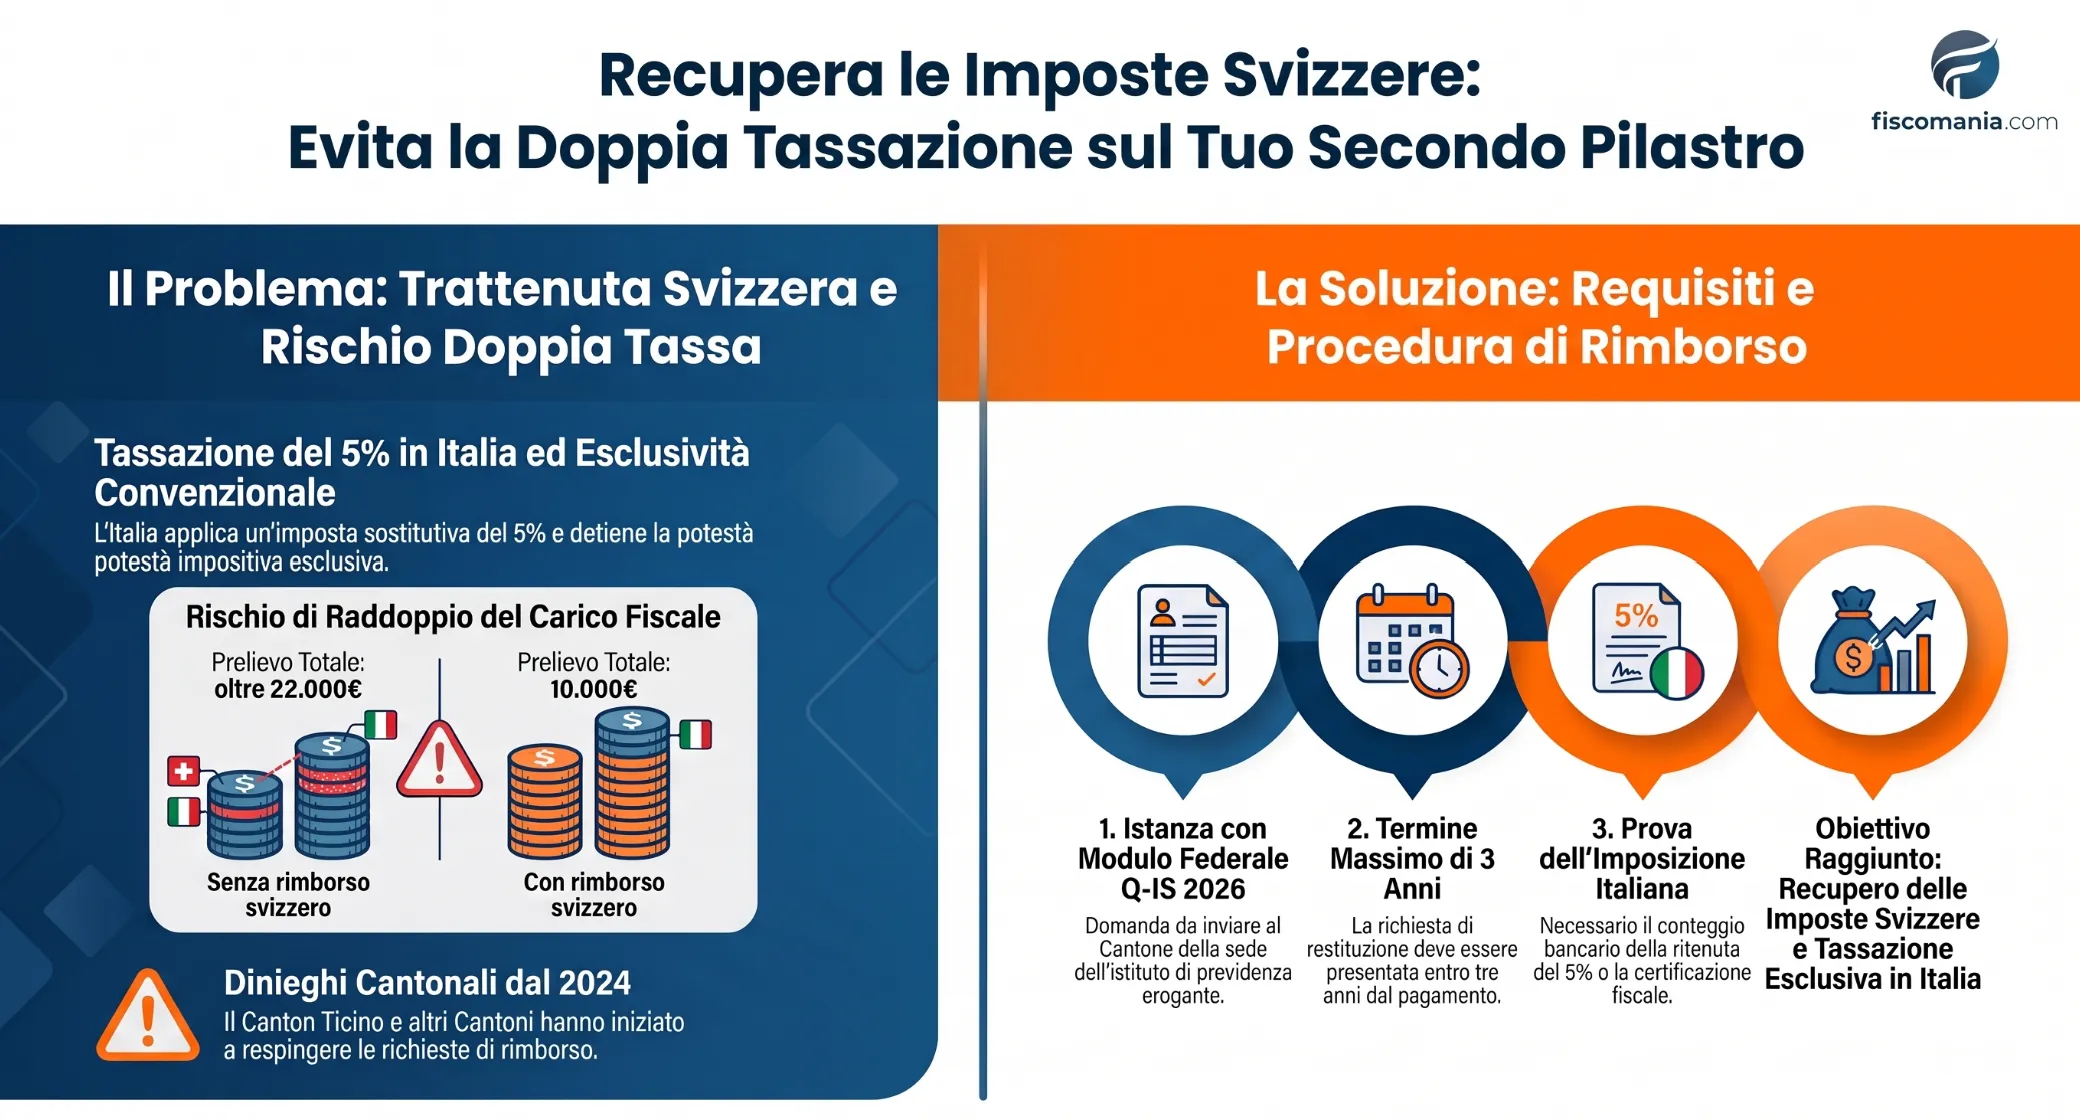
Chi risiede in Italia e riscuote in capitale il secondo pilastro svizzero può subire un’imposta alla fonte in Svizzera, normalmente oggetto di richiesta di rimborso. Dal 2024 sono però emersi dinieghi che pongono un problema di coordinamento con l’imposta italiana del 5%.
La Convenzione contro le doppie imposizioni tra Italia e Svizzera attribuisce, in linea generale, allo Stato di residenza la tassazione delle pensioni e delle remunerazioni analoghe derivanti da un cessato impiego. Per il capitale del secondo pilastro LPP percepito da un residente in Italia, la disciplina interna italiana prevede inoltre un’imposizione sostitutiva del 5%.
La Svizzera può tuttavia applicare inizialmente un’imposta alla fonte sulla prestazione in capitale, rispetto alla quale è prevista una procedura di rimborso. Proprio su questo passaggio è emersa una criticità: dal 2024 sono stati segnalati dinieghi da parte delle autorità cantonali anche in presenza della tassazione italiana, con il rischio che i due prelievi rimangano entrambi a carico del beneficiario.
Perché la Svizzera applica l’imposta alla fonte sul capitale LPP
Quando una prestazione in capitale del secondo pilastro viene corrisposta a una persona fiscalmente domiciliata all’estero, la normativa svizzera prevede l’applicazione dell’imposta alla fonte. Il prelievo non significa però, di per sé, che la Svizzera abbia il diritto definitivo di tassare quella prestazione: occorre analizzare quanto previsto dalla Convenzione contro le doppie imposizioni applicabile allo Stato di residenza del beneficiario.
Questo meccanismo è particolarmente evidente nella disciplina del Canton Ticino. Per le prestazioni previdenziali in capitale corrisposte a beneficiari domiciliati all’estero, l’imposta viene inizialmente trattenuta anche quando un accordo internazionale attribuisce la potestà impositiva all’altro Stato. Se ricorrono le condizioni previste, il beneficiario può successivamente richiederne il rimborso.
Un aspetto pratico importante riguarda l’individuazione dell’autorità competente. Ai fini della richiesta di rimborso rileva il Cantone nel quale ha sede l’istituto di previdenza che ha erogato la prestazione, non necessariamente quello nel quale il contribuente lavorava o risiedeva durante il periodo di attività. Anche il modulo federale di rimborso richiede infatti di indicare l’istituzione di previdenza e il relativo Cantone.
Occorre quindi distinguere due momenti: da una parte, il prelievo alla fonte effettuato al momento del pagamento del capitale; dall’altra, la determinazione dello Stato al quale spetta in via definitiva la potestà impositiva in base alla Convenzione applicabile. È su questa seconda fase che, per i residenti in Italia, assume rilievo la Convenzione tra Italia e Svizzera.
Dove deve essere tassato il secondo pilastro di un residente in Italia
Per le pensioni e le remunerazioni analoghe derivanti da un precedente rapporto di lavoro privato, l’art. 18 della Convenzione contro le doppie imposizioni tra Italia e Svizzera stabilisce, in linea generale, la tassazione esclusiva nello Stato di residenza del beneficiario. Per un soggetto fiscalmente residente in Italia, quindi, la potestà impositiva convenzionale spetta all’Italia. Restano distinte le fattispecie riconducibili alle funzioni pubbliche, disciplinate dall’art. 19 della Convenzione.
Questa regola permette di comprendere la funzione del rimborso dell’imposta alla fonte svizzera. Il prelievo effettuato al momento dell’erogazione del capitale non modifica, da solo, la ripartizione della potestà impositiva stabilita dalla Convenzione: quando ne ricorrono i presupposti, l’imposta trattenuta in Svizzera deve essere coordinata con il diritto impositivo attribuito allo Stato di residenza.
Tassazione italiana del capitale LPP al 5%
Sul versante italiano, l’art. 76 della Legge n. 413/1991 prevede un regime specifico per le prestazioni della previdenza professionale svizzera LPP percepite da soggetti residenti in Italia. A seguito dell’introduzione del comma 1-ter, il regime opera anche quando le somme sono corrisposte senza l’intervento di un intermediario finanziario residente tenuto ad applicare il prelievo.
La disciplina è stata affrontata anche dall’Agenzia delle Entrate nella risposta a interpello n. 125/2024, relativa a una prestazione LPP erogata in capitale. Per approfondire il regime italiano, le modalità di percezione e la distinzione rispetto alle altre prestazioni previdenziali svizzere si rinvia alla guida sulla tassazione in Italia delle pensioni e del secondo pilastro svizzero.
Ai fini del problema esaminato in questa sede, il dato essenziale è quindi il seguente: il capitale può essere assoggettato in Italia all’imposta sostitutiva del 5% e, nello stesso momento, aver già subito un prelievo alla fonte in Svizzera. La procedura di rimborso dell’imposta svizzera assume proprio la funzione di evitare che entrambi i prelievi rimangano definitivamente a carico del beneficiario.
Come funziona il rimborso dell’imposta alla fonte svizzera
Il rimborso dell’imposta alla fonte trattenuta sulla prestazione in capitale non è automatico. Il beneficiario deve presentare un’apposita istanza e documentare la propria residenza fiscale nello Stato al quale la Convenzione attribuisce la potestà impositiva. Per i beneficiari residenti in Italia, l’Amministrazione federale delle contribuzioni ha inoltre fornito indicazioni specifiche con la Lettera circolare n. 199a del 12 agosto 2022.
Il modulo federale Q-IS 2026 deve essere sottoposto all’autorità fiscale italiana. Per i residenti in Italia il modello richiede che l’autorità certifichi non soltanto la residenza ai sensi della Convenzione e la conoscenza della prestazione, ma anche l’effettiva imposizione del capitale, con allegazione della relativa attestazione.
Una volta completata questa fase, le due pagine del modulo devono essere trasmesse all’amministrazione fiscale del Cantone nel quale ha sede o uno stabilimento d’impresa l’istituto di previdenza, allegando, in caso di prestazione in capitale, anche il relativo conteggio di pagamento.
L’art. 19, comma 2, dell’Ordinanza sull’imposta alla fonte prevede che la domanda sia presentata entro tre anni dal versamento della prestazione. Il momento dell’effettivo pagamento assume quindi particolare importanza per chi ha già ricevuto il capitale e non ha ancora avviato la procedura di rimborso.
Accredito tramite intermediario italiano con ritenuta del 5%
La Lettera circolare AFC n. 199a/2022 affronta espressamente il caso in cui il capitale venga trasferito a una banca italiana che applica la ritenuta del 5% prevista dall’art. 76, comma 1-bis, della Legge n. 413/1991.
In questa situazione, il conteggio bancario dal quale risultano l’importo lordo della prestazione e il prelievo italiano costituisce, secondo le indicazioni dell’AFC, una prova dell’avvenuta imposizione. La stessa circolare afferma che tale documentazione può essere accettata e che, quando risultano soddisfatte anche le altre condizioni richieste, il rimborso dell’imposta alla fonte svizzera deve essere accordato.
Il punto è particolarmente importante perché dimostra che l’applicazione italiana del 5% era stata espressamente considerata dall’Amministrazione federale svizzera compatibile con la procedura di rimborso.
Accredito senza ritenuta italiana o su un conto estero
La circolare distingue il caso in cui la banca italiana non effettui il prelievo. In questa ipotesi non è sufficiente dimostrare che il capitale sia stato trasferito in Italia: per ottenere il rimborso deve essere presentato un documento dell’autorità fiscale italiana dal quale risulti l’effettiva imposizione della prestazione.
La stessa regola viene indicata dall’AFC quando il capitale è accreditato presso una banca situata fuori dall’Italia. In tutti i casi resta inoltre necessario dimostrare la residenza in Italia al momento dell’erogazione della prestazione.
Le indicazioni possono essere sintetizzate nel modo seguente:
Modalità di accredito
Imposizione italiana al pagamento
Documentazione ai fini del rimborso
Conseguenza pratica
Banca italiana con applicazione del 5%
Prelievo effettuato dall’intermediario
Conteggio bancario che documenta la prestazione e il prelievo italiano, oltre alla documentazione richiesta dalla procedura
La Lettera circolare AFC n. 199a/2022 considera la prova utilizzabile ai fini del rimborso, se ricorrono le altre condizioni
Banca italiana senza applicazione del 5%
Nessun prelievo effettuato dalla banca
Documento dell’autorità fiscale italiana dal quale risulti l’imposizione della prestazione
Il rimborso è subordinato alla prova dell’effettiva imposizione in Italia
Banca situata fuori dall’Italia
Nessuna ritenuta italiana effettuata dalla banca estera
Documento dell’autorità fiscale italiana dal quale risulti l’imposizione della prestazione
Si applicano, secondo la circolare AFC, le condizioni previste per il pagamento senza ritenuta da parte della banca italiana
Questa procedura rappresenta il quadro indicato dall’Amministrazione federale delle contribuzioni. Proprio rispetto alla possibilità di ottenere il rimborso quando la prestazione è stata assoggettata in Italia al 5% è però emerso, dal 2024, un diverso orientamento applicativo da parte delle autorità cantonali.
Perché dal 2024 alcuni rimborsi vengono negati
Il meccanismo descritto dall’Amministrazione federale delle contribuzioni non sembra oggi essere applicato in modo uniforme. Secondo quanto reso noto dall’OCST, dal 2024 il Canton Ticino ha iniziato a negare il rimborso dell’imposta alla fonte in alcuni casi nei quali il capitale LPP era stato assoggettato in Italia all’imposta sostitutiva del 5%. L’orientamento sarebbe stato adottato anche da altri Cantoni.
La questione non riguarda quindi l’applicazione iniziale dell’imposta alla fonte, che rientra nel normale meccanismo svizzero, ma il momento successivo della sua restituzione. Se il rimborso viene negato, infatti, il prelievo svizzero rischia di diventare definitivo pur in presenza dell’imposizione italiana.
Il contrasto con la precedente posizione dell’AFC
L’aspetto più delicato è il confronto con la Lettera circolare n. 199a del 12 agosto 2022 dell’Amministrazione federale delle contribuzioni. Il documento era stato emanato specificamente per le prestazioni in capitale corrisposte a beneficiari domiciliati in Italia e prendeva espressamente in considerazione l’applicazione dell’imposta italiana del 5%.
Come visto, quando il capitale viene accreditato presso una banca italiana che effettua tale prelievo, l’AFC ammette come prova dell’imposizione il relativo conteggio bancario e indica che, in presenza delle altre condizioni, il rimborso dell’imposta alla fonte svizzera deve essere accordato.
La criticità emersa dal 2024 deriva quindi dal possibile disallineamento tra le indicazioni federali precedentemente fornite e l’applicazione seguita dalle autorità cantonali. Non è corretto, allo stato, concludere che la Svizzera abbia modificato in via generale la disciplina del rimborso: occorre distinguere la Convenzione, le indicazioni dell’AFC e la prassi concretamente adottata dall’autorità chiamata a decidere sull’istanza.
Il contenzioso avviato in Canton Ticino
La nuova impostazione ha dato origine a contestazioni. Secondo le informazioni diffuse dall’OCST, alcuni casi sono stati portati nel giugno 2026 davanti alla Camera di diritto tributario del Canton Ticino, chiamata a pronunciarsi sulla legittimità dei dinieghi.
Alla data di aggiornamento di questo articolo non risulta ancora definito un orientamento giurisprudenziale conclusivo sul punto. La presenza di un contenzioso pendente è rilevante perché impedisce di considerare la nuova prassi cantonale come una soluzione interpretativa definitivamente consolidata.
Per il contribuente, tuttavia, il problema è già concreto: fino a quando il rimborso non viene riconosciuto, l’imposta svizzera rimane trattenuta. Occorre quindi distinguere la possibile evoluzione del contenzioso dalla posizione individuale del beneficiario, che dipende anche dallo stato della propria richiesta, dai termini applicabili e dall’eventuale provvedimento di diniego già ricevuto.
Quando il mancato rimborso produce una doppia imposizione
Il problema diventa sostanziale quando l’imposta alla fonte svizzera non viene restituita e, nello stesso tempo, il capitale LPP viene assoggettato in Italia all’imposta sostitutiva del 5%. In questa situazione i due prelievi possono cumularsi sulla stessa prestazione e sul medesimo beneficiario, determinando un problema di doppia imposizione internazionale che la procedura di rimborso svizzera dovrebbe normalmente evitare.
Occorre quindi distinguere tra imposta svizzera trattenuta al momento del pagamento, suscettibile di restituzione quando ne ricorrono i presupposti, e prelievo che rimane a carico del contribuente qualora il rimborso venga definitivamente negato o la relativa procedura non possa più essere utilmente esperita.
Esempio di capitale LPP tassato nei due Stati
Si consideri, a titolo esclusivamente illustrativo, un contribuente residente in Italia che riceve un capitale LPP di 200.000 euro equivalenti.
Se sulla prestazione viene trattenuta in Svizzera un’imposta alla fonte ipotetica di 12.000 euro e in Italia trova applicazione l’imposta sostitutiva del 5%, pari a 10.000 euro, il risultato dipende dall’esito della richiesta di rimborso.
Se l’imposta svizzera viene restituita, il prelievo definitivo resta quello previsto dalla disciplina italiana. Se invece il rimborso viene negato e l’imposta svizzera rimane acquisita, il costo fiscale complessivo dell’esempio sale a 22.000 euro.
L’importo dell’imposta svizzera utilizzato nell’esempio è puramente ipotetico: l’effettivo prelievo dipende dalla disciplina applicabile e dal Cantone competente. L’esempio serve soltanto a mostrare perché l’esito della procedura di rimborso può modificare in misura significativa il carico fiscale finale.
Il credito per le imposte pagate in Svizzera è utilizzabile in Italia?
Il mancato rimborso svizzero non può essere considerato automaticamente recuperabile in Italia attraverso il normale credito per le imposte pagate all’estero.
L’art. 165 del TUIR disciplina infatti il credito in relazione a redditi prodotti all’estero che concorrono alla formazione del reddito complessivo. La prestazione LPP esaminata in questo articolo è invece assoggettata in Italia alla specifica imposta sostitutiva del 5% prevista dall’art. 76 della Legge n. 413/1991.
Il coordinamento non può tuttavia essere esaurito richiamando soltanto l’art. 165 TUIR. L’art. 24 della Convenzione Italia-Svizzera contiene infatti le regole convenzionali per eliminare la doppia imposizione e deve essere considerato insieme alla disciplina interna.
In altre fattispecie assoggettate in Italia a imposizione sostitutiva obbligatoria, la giurisprudenza ha riconosciuto rilievo autonomo alla disposizione convenzionale sul credito per imposte estere. Tali pronunce riguardano però redditi e presupposti differenti e non consentono di affermare automaticamente che la medesima soluzione trovi applicazione al capitale LPP.
In presenza di un diniego definitivo del rimborso svizzero, è quindi necessario valutare specificamente il rapporto tra l’imposizione sostitutiva italiana, l’art. 24 della Convenzione e la natura del prelievo rimasto in Svizzera, senza presumere né l’automatica spettanza né l’automatica esclusione di un meccanismo di recupero in Italia.
Questo, secondo me, migliora sensibilmente l’articolo: lascia aperta la questione dove effettivamente è aperta, anziché sembrare troppo vicino alla conclusione «art. 165 non applicabile = nessun credito».
Cosa valutare in base alla situazione del contribuente
La posizione cambia sensibilmente a seconda del momento in cui viene affrontato il problema. Chi deve ancora riscuotere il capitale può verificare preventivamente modalità di accredito e documentazione; chi ha già subito il prelievo svizzero deve invece considerare anche il termine per la richiesta di rimborso, mentre un diniego già notificato apre una fase diversa che richiede l’esame del provvedimento ricevuto.
La situazione può essere sintetizzata nel modo seguente:
Situazione
Stato del prelievo svizzero
Aspetto da verificare
Passaggio successivo
Capitale non ancora riscosso
Imposta alla fonte non ancora applicata
Modalità di accredito, intermediario utilizzato, documentazione necessaria e Cantone competente
Valutare preventivamente come documentare l’imposizione italiana e la successiva richiesta di rimborso
Capitale già riscosso, rimborso non ancora richiesto
Imposta alla fonte già trattenuta
Data della prestazione, documentazione dell’imposizione italiana e decorso del termine previsto per l’istanza
Verificare se la domanda di rimborso può ancora essere presentata e con quali documenti
Domanda di rimborso già presentata
Imposta ancora trattenuta in attesa della decisione
Stato della procedura e documentazione eventualmente richiesta dall’autorità cantonale
Seguire la procedura senza confondere il contenzioso generale con l’esito della singola pratica
Rimborso negato
Prelievo svizzero destinato a rimanere definitivo se il diniego non viene superato
Motivazione del provvedimento, termini applicabili e rapporto con l’imposizione italiana già subita
Valutare le possibilità di tutela sulla base del caso concreto
Termine ordinario per il rimborso apparentemente decorso
Imposta svizzera già trattenuta
Data esatta della prestazione e disciplina procedurale applicabile
Verificare se esistano ancora rimedi esperibili prima di considerare definitivo il prelievo
Il punto centrale è evitare due errori opposti. Il primo è ritenere che il rimborso sia automatico solo perché la Convenzione attribuisce la tassazione all’Italia. Il secondo è considerare definitivamente persa l’imposta svizzera non appena viene comunicato un diniego. In entrambi i casi, stato della procedura, documentazione e termini diventano determinanti.
Per chi non ha ancora riscosso il capitale, il vantaggio è soprattutto preventivo: conoscere in anticipo la procedura consente di organizzare correttamente la prova dell’imposizione italiana. Per chi invece ha già ricevuto la prestazione, la priorità è ricostruire con precisione la sequenza degli eventi e verificare se la posizione sia ancora aperta sul versante svizzero.
Rimborso negato: perché la posizione deve essere valutata sul caso concreto
Il diniego del rimborso non consente, da solo, di concludere che l’imposta svizzera sia definitivamente irrecuperabile. Occorre esaminare la motivazione del provvedimento, il Cantone competente, la documentazione prodotta, la data della prestazione e i termini ancora disponibili. Allo stesso modo, la presenza di un contenzioso pendente in Canton Ticino non significa che ogni richiesta respinta sia destinata a essere accolta.
La distinzione è importante perché i dinieghi possono inserirsi in situazioni differenti. In alcuni casi il problema può riguardare il modo in cui è stata documentata l’imposizione italiana; in altri può dipendere dall’interpretazione adottata dall’autorità cantonale circa l’effetto dell’imposta sostitutiva del 5%. La valutazione deve quindi partire dal contenuto effettivo della decisione ricevuta, evitando di applicare automaticamente ad ogni pratica le conclusioni tratte da casi diversi.
Se il contribuente ha già subito sia il prelievo svizzero sia l’imposizione italiana, diventa inoltre necessario coordinare i due profili. Come visto, il normale credito per le imposte pagate all’estero non può essere considerato una soluzione automatica quando la prestazione LPP è soggetta all’imposta sostitutiva prevista dall’art. 76 della Legge n. 413/1991.
In presenza di un diniego, quindi, il punto non è stabilire in astratto se “la Svizzera rimborsa” o “non rimborsa”, ma verificare su quale presupposto è stata respinta la domanda e quali conseguenze produce quella decisione nella specifica posizione fiscale del beneficiario.
Hai subito l’imposta svizzera sul secondo pilastro e devi valutare il rimborso?
La posizione può cambiare in base alla modalità di riscossione del capitale, alla tassazione applicata in Italia, al Cantone competente e all’eventuale diniego già ricevuto. Un’analisi della situazione consente di individuare le criticità fiscali e i possibili passi successivi.
Chi vive in Italia può chiedere il rimborso dell’imposta svizzera sul secondo pilastro?
Sì, quando ricorrono le condizioni previste dalla Convenzione e dalla procedura svizzera. Per i residenti in Italia l’AFC ha disciplinato specificamente il rimborso delle prestazioni in capitale LPP, richiedendo la prova della residenza e dell’imposizione italiana.
Entro quanto tempo si può chiedere il rimborso dell’imposta alla fonte sul capitale LPP?
La disciplina svizzera prevede, per le prestazioni in capitale, un termine di tre anni dal versamento della prestazione. La data dell’effettivo pagamento deve quindi essere verificata con attenzione quando il capitale è già stato riscosso.
Cosa succede se il Canton Ticino rifiuta il rimborso?
Il diniego deve essere esaminato sulla base della sua motivazione, della documentazione prodotta e dei termini applicabili. Dal 2024 sono stati segnalati dinieghi collegati all’imposta sostitutiva italiana del 5%, sui quali è stato avviato un contenzioso in Canton Ticino.
Il problema riguarda soltanto gli ex frontalieri?
No. Il tema riguarda più in generale il beneficiario residente in Italia che riceve una prestazione in capitale da un istituto previdenziale svizzero. La precedente attività come frontaliere è frequente, ma non costituisce da sola il presupposto della procedura di rimborso.
L’imposta svizzera non rimborsata può essere recuperata come credito d’imposta in Italia?
Non automaticamente. L’art. 165 TUIR riguarda, in via ordinaria, imposte estere riferite a redditi che concorrono alla formazione del reddito complessivo, mentre il capitale LPP è assoggettato allo specifico regime sostitutivo del 5% previsto dall’art. 76 della Legge n. 413/1991.
Ordinanza del DFF dell’11 aprile 2018 sull’imposta alla fonte nel quadro dell’imposta federale diretta, art. 19.
Legge 30 dicembre 1991, n. 413, art. 76, commi 1-bis e 1-ter, come modificato dalla Legge 29 dicembre 2022, n. 197.
Agenzia delle Entrate, risposta a interpello n. 125 del 3 giugno 2024, “Tassazione emolumenti erogati ad un soggetto residente in Italia dalle gestioni previdenziali svizzere AVS e LPP”.
D.P.R. 22 dicembre 1986, n. 917, art. 165, credito d’imposta per i redditi prodotti all’estero.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.