La versione completa del Modello OCSE 2025 incorpora i chiarimenti approvati nel novembre 2025 sul lavoro da remoto transfrontaliero e sull’utilizzo dell’abitazione del lavoratore ai fini della stabile organizzazione.
L’OCSE ha pubblicato il 30 settembre 2026 la versione completa del Model Tax Convention on Income and on Capital 2025. L’edizione consolida le modifiche approvate il 18 novembre 2025, tra cui i nuovi chiarimenti al Commentario dell’art. 5 sui casi in cui il lavoro svolto da casa in uno Stato diverso da quello dell’impresa può assumere rilevanza ai fini della stabile organizzazione.
Pubblicata la versione completa del Modello OCSE 2025
La nuova pubblicazione costituisce l’undicesima edizione della versione integrale del Modello OCSE e contiene 2.512 pagine. Il testo riflette il Modello come risultava al 18 novembre 2025 e comprende gli articoli, i relativi Commentari, le posizioni delle economie non appartenenti all’OCSE, le note storiche e i documenti di approfondimento.
La data è importante per comprendere correttamente la novità. Il 30 settembre 2026 è stata pubblicata la Full Version, mentre le modifiche sostanziali incorporate nel documento erano state approvate dal Consiglio OCSE nel novembre 2025. Non si tratta quindi di nuove regole introdotte nel settembre 2026, ma della pubblicazione della versione completa e consolidata del Modello aggiornato.
Tra le modifiche di maggiore interesse operativo rientra il nuovo Commentario all’art. 5 del Modello OCSE, dedicato anche alle situazioni nelle quali una persona lavora dalla propria abitazione in uno Stato diverso da quello in cui è stabilita l’impresa.
L’obiettivo è chiarire quando l’home office può essere considerato un “place of business” dell’impresa e, in presenza degli ulteriori requisiti previsti dall’art. 5, concorrere alla configurazione di una stabile organizzazione. L’analisi non dipende dalla sola possibilità del dipendente di lavorare da remoto, ma richiede di considerare l’utilizzo effettivo dell’abitazione e le circostanze nelle quali l’attività viene svolta.
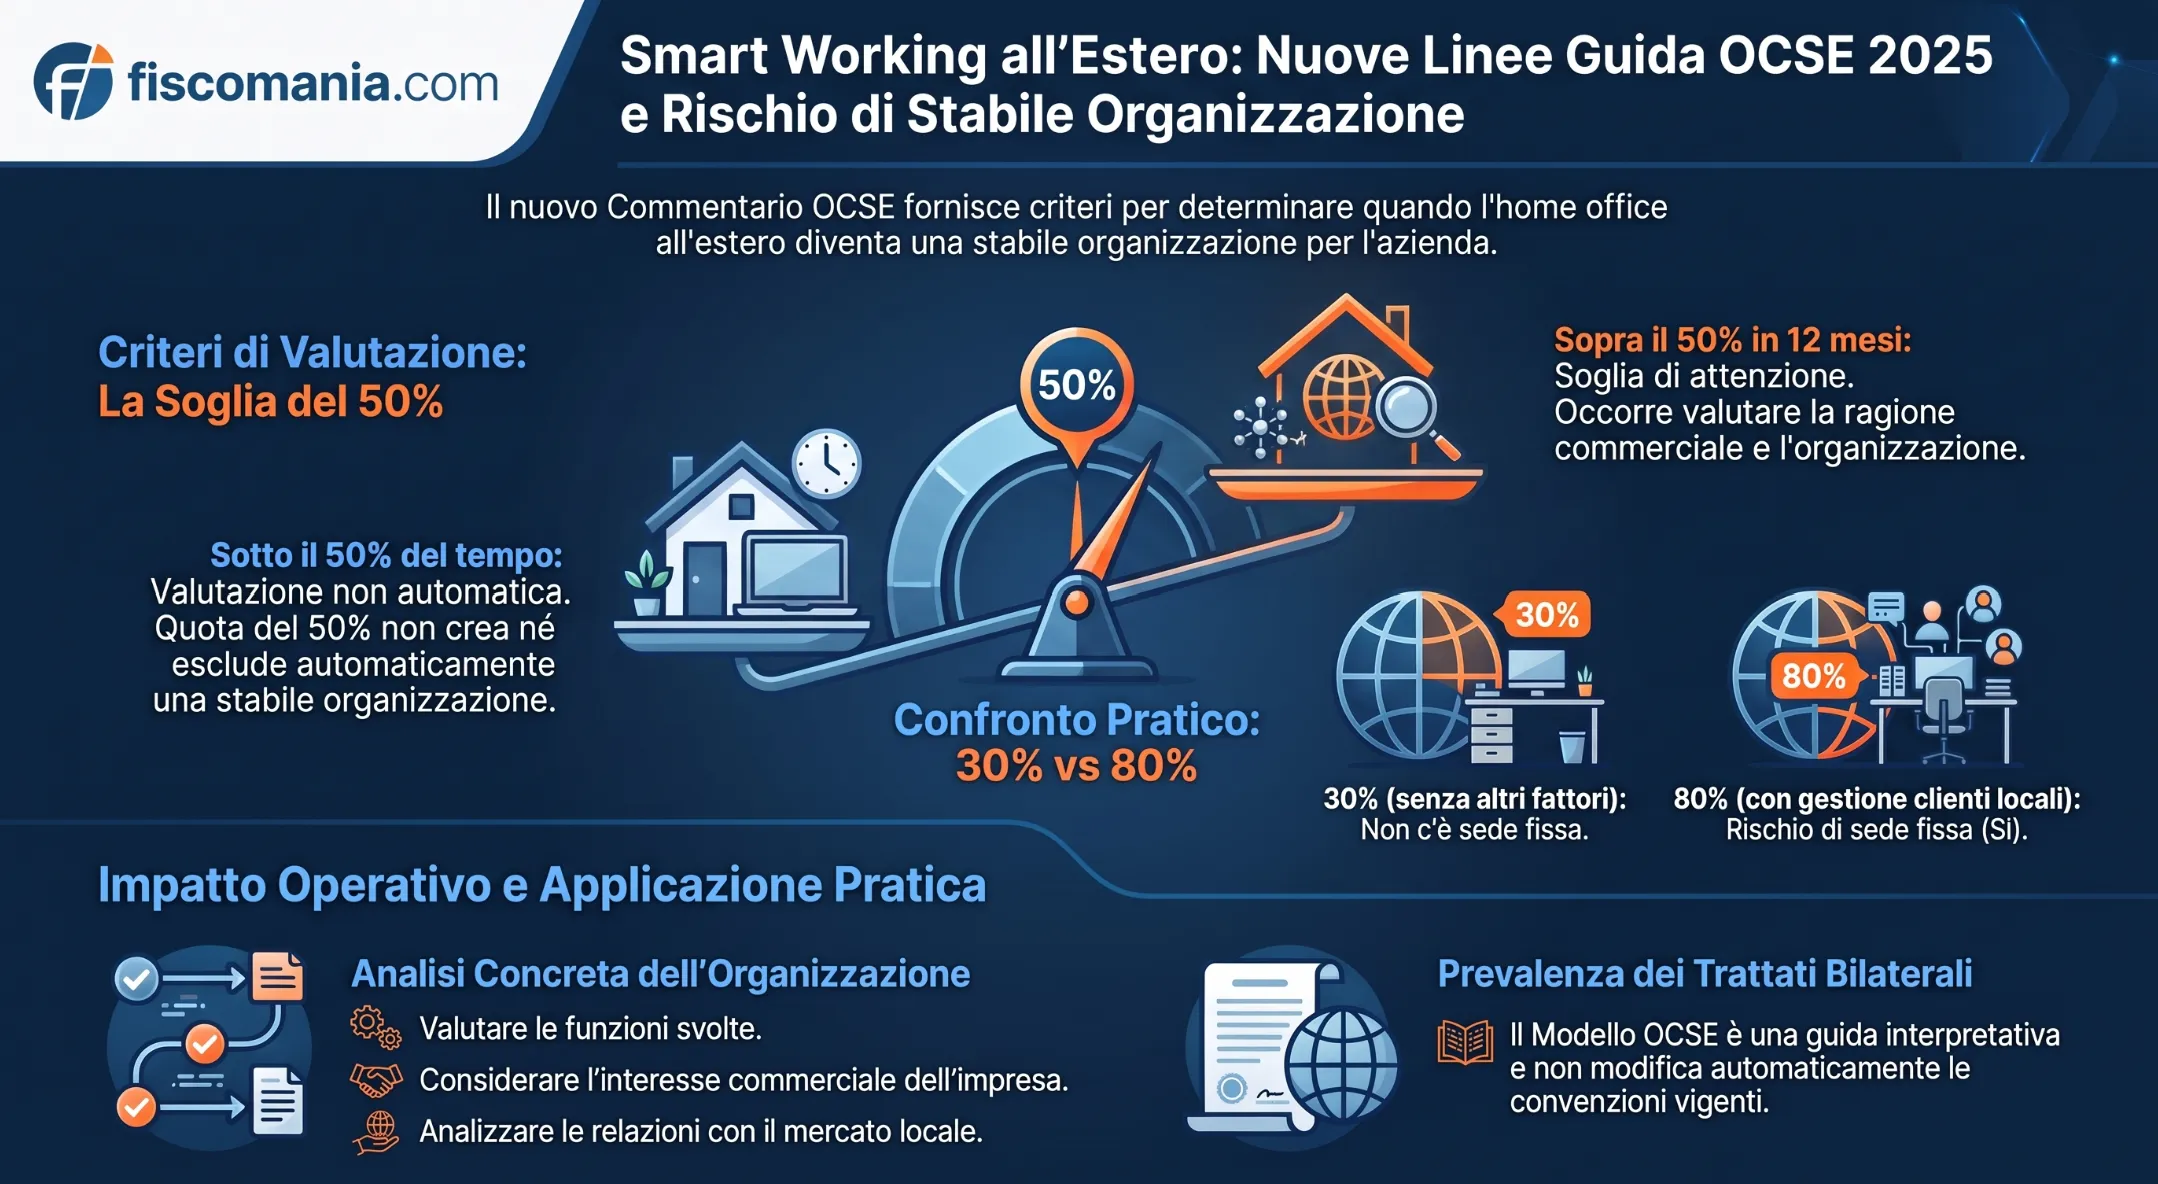
Il nuovo Commentario attribuisce rilievo anche alla quota di tempo trascorsa lavorando dal luogo situato nell’altro Stato. Quando l’attività viene svolta dall’abitazione per almeno il 50% del tempo complessivo di lavoro in un periodo di dodici mesi, devono essere valutati i fatti e le circostanze del caso e, in particolare, l’eventuale esistenza di una ragione commerciale per la presenza del lavoratore in quello Stato.
Il 50% non crea automaticamente una stabile organizzazione
La percentuale del 50% non deve essere interpretata come una soglia che determina automaticamente l’esistenza o l’assenza di una stabile organizzazione.
Gli esempi contenuti nel Commentario mostrano la differenza. In un caso in cui il dipendente lavora dalla propria abitazione per il 30% del tempo, in assenza di ulteriori fatti e circostanze il domicilio non viene considerato un luogo d’affari dell’impresa. In un altro esempio, il lavoratore opera da casa per l’80% del tempo e utilizza la propria presenza nello Stato anche per servire clienti locali: in questo caso l’OCSE individua una ragione commerciale per la presenza del dipendente e, sulla base delle circostanze descritte, considera l’abitazione una sede fissa d’affari.
Non è quindi sufficiente contare i giorni di lavoro da remoto. L’analisi deve considerare il rapporto tra il luogo dal quale viene svolta l’attività e le esigenze dell’impresa.
Il lavoro da remoto non è l’unica modifica incorporata nella nuova edizione.
L’Update 2025 introduce anche una disposizione alternativa sulle attività collegate all’esplorazione e allo sfruttamento delle risorse naturali, destinata agli Stati che intendono concordare una soglia specifica per attribuire potestà impositiva allo Stato della fonte.
Sono inoltre presenti modifiche riguardanti il Commentario all’art. 9, l’art. 25 e le procedure amichevoli, nonché ulteriori aggiornamenti destinati a migliorare la coerenza nell’interpretazione delle convenzioni contro le doppie imposizioni.
Cosa significa per le imprese con personale all’estero
Per le imprese che consentono ai propri dipendenti di lavorare stabilmente o con frequenza da un altro Paese, il nuovo Commentario rafforza la necessità di valutare il rischio di stabile organizzazione sulla base delle caratteristiche concrete dell’organizzazione del lavoro.
La percentuale di attività svolta all’estero costituisce un elemento della valutazione, ma devono essere considerate anche le ragioni della presenza del dipendente, le funzioni esercitate, il rapporto con clienti o mercato locale e, più in generale, l’eventuale interesse commerciale dell’impresa a svolgere l’attività proprio da quello Stato.
Il Modello OCSE e il relativo Commentario, tuttavia, non modificano automaticamente la normativa interna o le singole convenzioni bilaterali già in vigore. Il Modello rappresenta una base di riferimento utilizzata dagli Stati per negoziare, applicare e interpretare le convenzioni contro le doppie imposizioni; l’analisi deve quindi essere effettuata anche alla luce del trattato concretamente applicabile.
Per le strutture che utilizzano intermediari per l’assunzione di personale all’estero può essere utile anche l’approfondimento dedicato a Employer of Record e stabile organizzazione.
Domande frequenti
Il 50% di lavoro da casa determina automaticamente una stabile organizzazione?
No. Il 50% è un elemento rilevante dell’analisi indicata dal Commentario OCSE, ma non costituisce una soglia automatica. Devono essere valutati anche i fatti e le circostanze del caso e, in particolare, l’eventuale ragione commerciale della presenza del lavoratore nello Stato.
Il nuovo Commentario OCSE modifica automaticamente le Convenzioni fiscali già in vigore?
No. Il Modello OCSE e il relativo Commentario costituiscono riferimenti per la negoziazione e l’interpretazione delle convenzioni fiscali. Gli effetti sul singolo caso devono essere valutati sulla base della Convenzione applicabile e del relativo contesto normativo.
Fonti e riferimenti
OECD, Model Tax Convention on Income and on Capital 2025 (Full Version), pubblicato il 30 settembre 2026.
OECD, The 2025 Update to the OECD Model Tax Convention, pubblicato il 19 novembre 2025, con particolare riferimento alle modifiche al Commentario dell’art. 5.
OECD, comunicato del 19 novembre 2025 sulle modifiche relative al cross-border remote working e alle attività connesse alle risorse naturali.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.