Nelle SAS il credito del socio non è automaticamente postergato. Occorre considerare le condizioni nelle quali il finanziamento è stato concesso, la situazione finanziaria della società e la posizione concretamente rivestita dal socio.
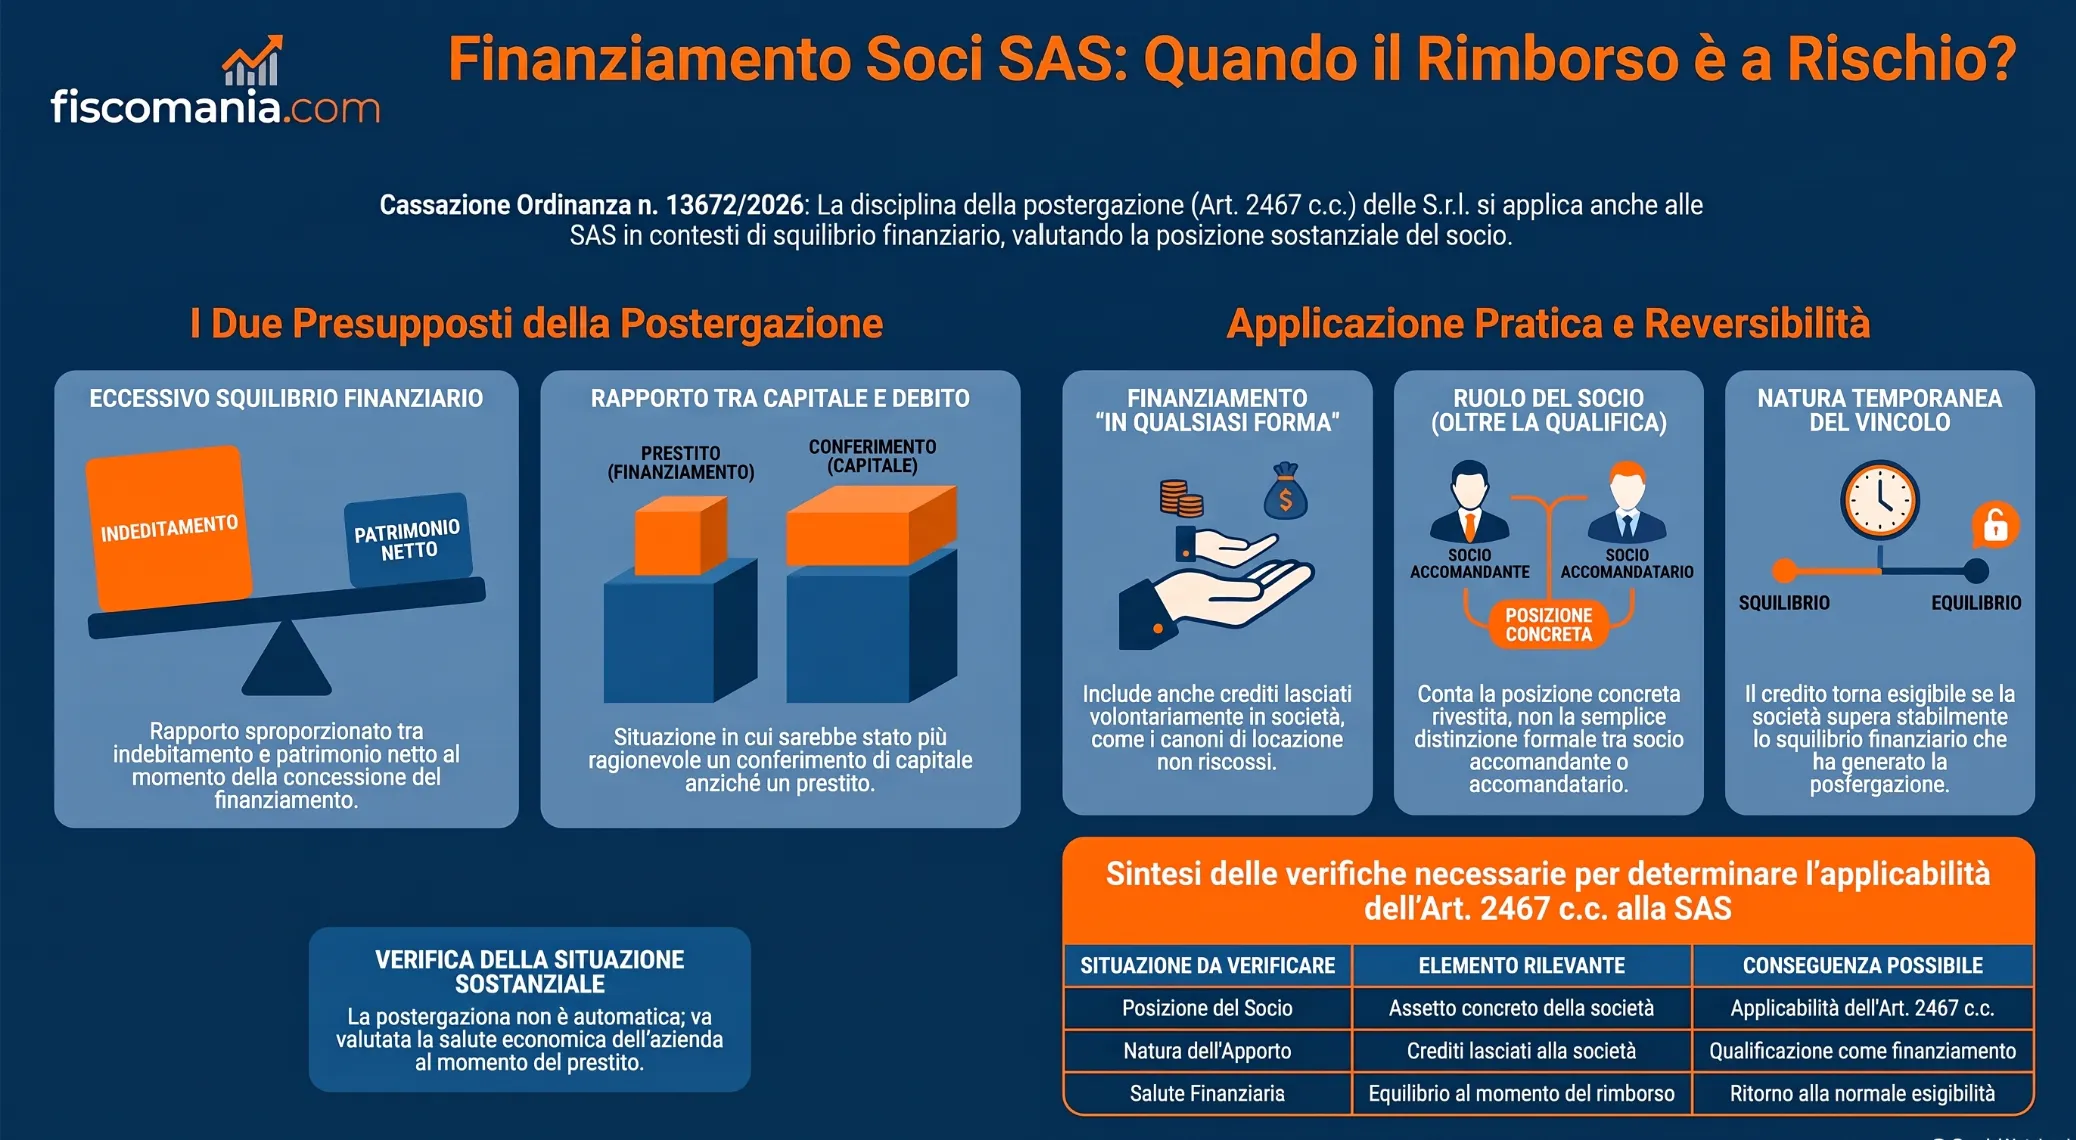
La postergazione prevista dall’art. 2467 c.c. per i finanziamenti dei soci di S.r.l. può rilevare anche in una SAS, ma non automaticamente. La Cassazione, con l’ordinanza n. 13672/2026, ha ritenuto la disciplina estensibile ad altri tipi societari quando il socio finanziatore, per l’assetto dell’ente o per la posizione concretamente rivestita, si trovi in una situazione sostanzialmente equivalente a quella del socio di una S.r.l. Restano necessari i presupposti dell’art. 2467, comma 2: il finanziamento deve essere stato concesso in presenza di un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto oppure in una situazione finanziaria nella quale sarebbe stato ragionevole un conferimento.
Perché l’art. 2467 c.c. può applicarsi anche alla SAS
L’art. 2467 c.c. è collocato nella disciplina della società a responsabilità limitata e stabilisce la postergazione del rimborso di determinati finanziamenti effettuati dai soci. La sua applicazione, tuttavia, non è stata interpretata dalla giurisprudenza come rigidamente limitata alla S.r.l. La Cassazione ha già riconosciuto che la regola può essere estesa ad altri tipi societari quando ricorrono condizioni sostanzialmente assimilabili, valorizzando la funzione della norma di contrastare situazioni nelle quali l’impresa viene finanziata formalmente mediante capitale di debito pur trovandosi in condizioni nelle quali sarebbe stato ragionevole un apporto di capitale di rischio.
Questo criterio è stato applicato nel 2026 anche con riferimento a una società in accomandita semplice. Secondo il principio ricavabile dall’ordinanza della Cassazione n. 13672 dell’11 maggio 2026, la postergazione può estendersi ad altri tipi di società quando il socio finanziatore, per lo specifico assetto dell’ente o per la posizione concretamente rivestita, si trovi in una situazione sostanzialmente equivalente a quella del socio di una S.r.l. La stessa disciplina può inoltre rilevare nelle ipotesi di direzione e coordinamento richiamate dall’art. 2497-quinquies c.c.
La forma societaria, quindi, non è sufficiente né per applicare né per escludere automaticamente la postergazione. Nel caso di una SAS occorre prima valutare se la posizione concreta del socio renda ragionevole l’estensione dell’art. 2467 c.c.; solo successivamente si deve verificare se il finanziamento sia stato concesso nelle condizioni economico-finanziarie previste dalla norma. La disciplina generale del finanziamento dei soci resta distinta: qui il punto centrale è stabilire quando il credito del socio di una società di persone possa assumere il rango di credito postergato.
Quando il finanziamento del socio di SAS è postergato
Anche quando l’art. 2467 c.c. può essere esteso a una SAS, non ogni finanziamento effettuato dal socio diventa postergato. Occorre verificare la situazione esistente nel momento in cui le risorse vengono messe a disposizione della società. Il comma 2 individua due condizioni alternative: un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto oppure una situazione finanziaria della società nella quale, considerate le circostanze, sarebbe stato ragionevole effettuare un conferimento anziché concedere nuovo credito.
Il primo criterio richiede quindi di valutare il rapporto tra indebitamento e mezzi propri della società. L’art. 2467 c.c. non stabilisce una soglia numerica oltre la quale il finanziamento diventa automaticamente postergato: la presenza di uno squilibrio deve essere apprezzata considerando la situazione concreta della società nel momento in cui il finanziamento viene concesso. Non è perciò sufficiente constatare successivamente che la SAS abbia accumulato debiti o attraversato una fase di difficoltà.
Il secondo criterio guarda invece alla natura dell’operazione finanziaria. La postergazione può rilevare quando la situazione della società era tale da rendere ragionevole un apporto di capitale di rischio, mentre il socio ha scelto di fornire le risorse attraverso un credito destinato, almeno formalmente, a essere rimborsato. I due presupposti sono alternativi: per l’art. 2467, comma 2, è sufficiente che ricorra una delle situazioni contemplate dalla norma.
La disposizione utilizza inoltre una nozione ampia di finanziamento, riferendosi a quelli effettuati “in qualsiasi forma”. Di conseguenza, l’analisi non può fermarsi alla denominazione attribuita all’operazione o alla presenza di un tradizionale versamento di denaro. Occorre verificare se, nella sostanza, il socio abbia attribuito alla società una disponibilità finanziaria con obbligo di restituzione. Questo aspetto assume particolare rilievo anche nella Cassazione n. 13672/2026, che verrà esaminata più avanti con riferimento a crediti lasciati volontariamente nella disponibilità della SAS.
La posizione del socio nella SAS: accomandante o accomandatario
Nella SAS la qualifica di socio accomandante o accomandatario non determina, da sola, l’applicazione della postergazione. Il criterio indicato dalla Cassazione n. 13672/2026 richiede infatti di considerare lo specifico assetto della società e la posizione concretamente rivestita dal socio finanziatore, per stabilire se questa possa ritenersi sostanzialmente equivalente a quella del socio di una S.r.l. Non è quindi sufficiente partire dal tipo societario o dalla categoria formale di appartenenza del socio.
La distinzione tra socio accomandante e socio accomandatario rimane rilevante per ricostruire il ruolo assunto all’interno della società, ma non consente di formulare una regola secondo cui il finanziamento dell’accomandatario sarebbe sempre postergato e quello dell’accomandante non lo sarebbe mai. Ai fini dell’art. 2467 c.c. occorre verificare la situazione sostanziale del finanziatore nel caso concreto, secondo il criterio indicato dalla giurisprudenza.
Ne deriva che l’analisi deve essere condotta su due piani distinti. Prima occorre stabilire se, per assetto della SAS e posizione del socio, ricorrano le condizioni per estendere la disciplina dell’art. 2467 c.c. a quel rapporto. Solo dopo assume rilievo la situazione economico-finanziaria esistente al momento del finanziamento, verificando i presupposti di postergazione previsti dal comma 2. Essere socio di una SAS, dunque, non rende di per sé postergato il credito verso la società.
Quando può operare la postergazione nella SAS
Per stabilire se il credito di un socio verso una SAS possa essere soggetto a postergazione non è sufficiente verificare che esista un finanziamento. L’analisi richiede più passaggi: occorre considerare la posizione del socio, la natura sostanziale dell’apporto e, soprattutto, la situazione economico-finanziaria esistente quando le risorse sono state messe a disposizione della società. Lo schema seguente riassume le principali verifiche.
Situazione da verificare
Elemento rilevante
Possibile conseguenza
Socio finanziatore di una SAS
Assetto della società e posizione concretamente rivestita dal socio
L’art. 2467 c.c. può essere applicabile anche fuori dalla S.r.l.
Somme o altre risorse lasciate alla società
Esistenza sostanziale di un credito del socio con obbligo di restituzione
L’operazione può essere qualificata come finanziamento anche se non consiste in un normale prestito di denaro
Indebitamento elevato rispetto al patrimonio netto
Eccessivo squilibrio esistente al momento del finanziamento
Può ricorrere uno dei presupposti di postergazione previsti dall’art. 2467, comma 2, c.c.
Situazione finanziaria che avrebbe richiesto capitale di rischio
Ragionevolezza di un conferimento anziché di un ulteriore finanziamento
Può ricorrere l’altro presupposto previsto dall’art. 2467, comma 2, c.c.
Successivo superamento dello squilibrio
Venire meno delle condizioni che avevano giustificato la postergazione
Il credito può tornare esigibile secondo la disciplina ordinaria
Rimborso vicino alla liquidazione giudiziale
Momento del pagamento rispetto all’apertura della procedura
Può assumere rilievo anche l’art. 164, comma 2, del Codice della crisi
Lo schema non individua una sequenza automatica né consente di ricavare una risposta dalla sola presenza di uno degli elementi indicati. In particolare, l’applicabilità dell’art. 2467 alla SAS e la sussistenza dei presupposti di postergazione sono verifiche distinte: prima occorre stabilire se la posizione del socio consenta di estendere la disciplina, quindi valutare le condizioni nelle quali il finanziamento è stato effettuato.
Situazioni da distinguere nella pratica
La presenza di un credito del socio verso la SAS non consente, da sola, di stabilire se il rimborso sia postergato. Il risultato dipende dalla combinazione tra situazione della società, momento del finanziamento e posizione concretamente rivestita dal socio.
Finanziamento concesso in una situazione finanziaria fisiologica
Una SAS può ricevere un finanziamento da un socio anche quando presenta un equilibrio patrimoniale e finanziario ordinario. In questo caso, la sola esistenza del rapporto di credito non determina la postergazione. L’art. 2467, comma 2, c.c. richiede infatti che, al momento del finanziamento, ricorra un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto oppure una situazione nella quale sarebbe stato ragionevole effettuare un conferimento. Se tali condizioni non sussistono, manca uno dei presupposti necessari perché il credito venga subordinato rispetto a quelli degli altri creditori.
Finanziamento concesso durante una situazione di squilibrio
La valutazione cambia quando il socio mette nuove risorse a disposizione della SAS in una fase caratterizzata da un rilevante squilibrio finanziario o patrimoniale. In questa situazione occorre verificare se ricorra uno dei presupposti dell’art. 2467, comma 2, c.c. La postergazione non deriva dal semplice fatto che la società abbia difficoltà finanziarie, ma dalla situazione esistente nel momento in cui viene effettuato il finanziamento e dalla sua riconducibilità alle condizioni previste dalla norma.
Socio con una posizione particolarmente rilevante nella SAS
Nelle società di persone assume rilievo anche la posizione concretamente rivestita dal finanziatore. Non è quindi sufficiente distinguere formalmente tra socio accomandante e accomandatario. Occorre considerare l’assetto della SAS e verificare se il socio si trovi, in concreto, in una posizione sostanzialmente assimilabile a quella considerata dall’art. 2467 c.c. La qualifica formale costituisce un elemento dell’analisi, ma non sostituisce la valutazione delle effettive caratteristiche del rapporto tra socio e società.
Credito del socio lasciato nella disponibilità della società
Il finanziamento rilevante ai fini dell’art. 2467 c.c. non deve necessariamente derivare da un trasferimento diretto di denaro. La nozione di finanziamento “in qualsiasi forma” impone di considerare anche operazioni che, nella sostanza, consentono alla società di continuare a disporre di risorse che avrebbe dovuto restituire o corrispondere al socio. È proprio questo il profilo affrontato dalla Cassazione n. 13672/2026 con riferimento a crediti per canoni non riscossi, che viene approfondito nella sezione successiva.
Anche un credito non riscosso può diventare finanziamento postergato
La postergazione può riguardare anche operazioni diverse dal tradizionale versamento di denaro del socio alla società. L’art. 2467, comma 2, c.c. fa infatti riferimento ai finanziamenti effettuati “in qualsiasi forma”. Ciò consente di attribuire rilevanza alla sostanza economica dell’operazione, quando il comportamento del socio procura alla società risorse o un vantaggio finanziario con funzione sostanzialmente equivalente a quella di un finanziamento.
Questo non significa che qualsiasi credito non pagato dalla SAS diventi automaticamente un finanziamento soci. Occorre che la mancata riscossione si traduca in un volontario e utile apporto economico proveniente dal socio, tale da consentire alla società di non sostenere immediatamente un costo che avrebbe altrimenti dovuto sopportare. È quindi necessario distinguere il semplice ritardo o inadempimento della società dalla scelta del socio di lasciare consapevolmente determinate risorse nella disponibilità dell’impresa.
Il caso dei canoni di locazione non riscossi
Questo principio è stato applicato dalla Cassazione, con l’ordinanza n. 13672 dell’11 maggio 2026, a una società che era contemporaneamente proprietaria di un immobile e socia accomandante della SAS conduttrice. I canoni di locazione erano rimasti non riscossi per un periodo prolungato. La Corte ha ritenuto che anche tale situazione potesse rientrare nella nozione di finanziamento dell’art. 2467 c.c., nella misura in cui la mancata riscossione avesse rappresentato un volontario apporto economico utile alla società, consentendole di non sostenere immediatamente il relativo costo.
La qualificazione dell’operazione come finanziamento costituisce però solo il primo passaggio. Perché il relativo credito sia postergato devono comunque ricorrere anche le ulteriori condizioni richieste dall’art. 2467 c.c., compresa l’applicabilità della disciplina alla posizione concretamente rivestita dal socio e la presenza dei presupposti economico-finanziari previsti dal comma 2.
Quando può essere rimborsato il finanziamento postergato
La postergazione prevista dall’art. 2467 c.c. non elimina il diritto del socio alla restituzione del finanziamento, ma incide sulla sua esigibilità e sull’ordine di soddisfazione rispetto agli altri creditori. Il socio rimane quindi titolare di un credito verso la società, ma il rimborso deve essere subordinato alla tutela dei creditori sociali finché permangono le condizioni che giustificano la postergazione. La Cassazione ha qualificato questo meccanismo come sostanziale, e non limitato alla sola fase concorsuale.
Il superamento della situazione di squilibrio
La postergazione ha carattere temporaneo. Con l’ordinanza n. 21422 del 6 luglio 2022, la Cassazione ha chiarito che, quando vengono meno le difficoltà patrimoniali e finanziarie che avevano determinato la subordinazione del credito, il diritto alla restituzione torna ordinariamente esigibile, anche se non risultano ancora soddisfatti tutti gli altri debiti sociali. Occorre quindi verificare non soltanto la situazione esistente quando il finanziamento è stato concesso, ma anche quella presente nel momento in cui viene richiesto il rimborso.
Ne deriva che il finanziamento non resta necessariamente postergato per tutta la durata della società. Al contrario, se la situazione che aveva giustificato l’applicazione dell’art. 2467 c.c. è stata effettivamente superata, viene meno anche l’esigenza di subordinare il socio agli altri creditori. Questa valutazione deve però riguardare le condizioni sostanziali della società e non può essere ricavata dalla sola disponibilità momentanea di liquidità necessaria per effettuare il pagamento.
Rimborso prima della liquidazione giudiziale
Un problema distinto si pone quando il finanziamento viene rimborsato in prossimità dell’apertura di una procedura concorsuale. L’art. 164, comma 2, del D.Lgs. n. 14/2019 stabilisce che sono privi di effetto rispetto ai creditori i rimborsi dei finanziamenti dei soci effettuati dopo il deposito della domanda cui segue l’apertura della procedura concorsuale oppure nell’anno anteriore. La disposizione richiama espressamente i finanziamenti individuati dall’art. 2467, comma 2, c.c.
La disciplina dell’art. 164 CCII deve quindi essere tenuta distinta dalla normale operatività della postergazione durante la vita della società. Nel primo caso si valuta se il credito del socio possa essere rimborsato in presenza o meno delle condizioni che ne giustificano la subordinazione; nel secondo viene in rilievo l’inefficacia del rimborso già eseguito rispetto ai creditori nell’arco temporale individuato dal Codice della crisi.
Cosa valutare prima di restituire un finanziamento al socio di SAS
Prima di procedere al rimborso di un finanziamento al socio di una SAS non è sufficiente verificare che il credito risulti contabilmente esistente. Occorre ricostruire la natura effettiva dell’operazione, la posizione concretamente rivestita dal socio e le condizioni economico-finanziarie nelle quali il finanziamento è stato concesso. Solo combinando questi elementi è possibile stabilire se il credito possa essere soggetto alla postergazione prevista dall’art. 2467 c.c.
Assume rilievo anche la situazione esistente al momento del rimborso. Se le condizioni che avevano determinato la postergazione sono state effettivamente superate, il credito può tornare esigibile; se invece lo squilibrio permane, la restituzione al socio può entrare in conflitto con la tutela riconosciuta agli altri creditori sociali. La disponibilità di cassa necessaria per effettuare il pagamento, da sola, non dimostra che siano venuti meno i presupposti della postergazione.
Un’attenzione ulteriore è necessaria quando la SAS attraversa una situazione di crisi o il rimborso avviene in prossimità dell’apertura di una procedura concorsuale. In questi casi, oltre alla disciplina sostanziale dell’art. 2467 c.c., può assumere rilievo l’art. 164, comma 2, del Codice della crisi. La decisione di restituire il finanziamento dovrebbe quindi essere preceduta da una valutazione della posizione complessiva della società, evitando di considerare il credito del socio come un normale debito rimborsabile sulla sola base della relativa scadenza.
Consulenza online
Finanziamento soci e rimborso nella SAS
La restituzione di un finanziamento al socio può richiedere una valutazione preventiva della situazione patrimoniale e finanziaria della società, della natura del credito e della posizione del socio. Nei casi più complessi possono inoltre emergere profili societari o concorsuali da coordinare.
La postergazione dei finanziamenti soci si applica anche alle SAS?
Sì, può applicarsi anche a una SAS, ma non automaticamente. Secondo la Cassazione n. 13672/2026 occorre valutare lo specifico assetto della società e la posizione concretamente rivestita dal socio, oltre alla presenza dei presupposti previsti dall’art. 2467, comma 2, c.c.
Il finanziamento del socio accomandatario è sempre postergato?
No. La qualifica di socio accomandatario non determina automaticamente la postergazione del credito. Occorre valutare la posizione concreta del socio e verificare se il finanziamento sia stato effettuato nelle condizioni economico-finanziarie previste dall’art. 2467 c.c.
Il finanziamento del socio accomandante può essere postergato?
Sì, in presenza delle condizioni richieste. La Cassazione n. 13672/2026 ha esaminato proprio una fattispecie riguardante un socio accomandante, escludendo che la sola qualifica formale sia sufficiente a impedire l’applicazione della disciplina della postergazione.
Un credito non riscosso dal socio può essere considerato un finanziamento?
Può accadere quando la mancata riscossione costituisce un volontario apporto economico utile alla società e consente alla stessa di mantenere risorse che avrebbe dovuto corrispondere al socio. Non è invece sufficiente il semplice ritardo o inadempimento nel pagamento di un debito.
Un finanziamento postergato può essere rimborsato se la SAS torna in equilibrio?
Sì. La postergazione ha natura temporanea e il credito può tornare esigibile quando vengono meno le condizioni patrimoniali e finanziarie che ne avevano giustificato la subordinazione. La situazione deve essere valutata anche al momento in cui viene richiesto il rimborso.
Fonti e riferimenti
Art. 2467 c.c. Finanziamenti dei soci. Norma di riferimento per la postergazione del rimborso e per l’individuazione dei finanziamenti rilevanti, effettuati “in qualsiasi forma” in presenza delle condizioni previste dal comma 2. Testo vigente dal 1° settembre 2021.
Art. 2497-quinquies c.c. Finanziamenti nell’attività di direzione e coordinamento. Riferimento utilizzato per il raccordo con i finanziamenti effettuati nell’ambito dell’attività di direzione e coordinamento e richiamato anche dalla giurisprudenza sull’estensione della disciplina della postergazione.
Cassazione civile, Sez. I, ordinanza 11 maggio 2026, n. 13672. Pronuncia centrale per l’articolo. Riguarda una società socia accomandante di una SAS e affronta sia l’estensione dell’art. 2467 c.c. ad altri tipi societari, quando la posizione concreta del socio sia sostanzialmente equivalente a quella rilevante nella S.r.l., sia la possibilità che la mancata riscossione di canoni realizzi un finanziamento “in qualsiasi forma”.
Cassazione civile, Sez. I, ordinanza 6 luglio 2022, n. 21422. Utilizzata per il carattere temporaneo della postergazione: quando vengono meno le difficoltà patrimoniali e finanziarie che ne giustificavano l’operatività, il credito restitutorio torna esigibile in via ordinaria.
Art. 164, comma 2, D.Lgs. n. 14/2019 Codice della crisi d’impresa e dell’insolvenza. Disciplina l’inefficacia rispetto ai creditori dei rimborsi dei finanziamenti dei soci eseguiti dopo il deposito della domanda cui segue l’apertura della procedura concorsuale oppure nell’anno anteriore. La disposizione rinvia ai finanziamenti individuati dall’art. 2467, comma 2, c.c.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.