L’Agenzia delle Entrate incrocia i dati delle fatture elettroniche e dei corrispettivi con i ricavi dichiarati dalle imprese. Le differenze riscontrate possono generare lettere di compliance, ma non costituiscono automaticamente un’irregolarità fiscale.
Con il provvedimento n. 271072 del 5 ottobre 2026, l’Agenzia delle Entrate ha disciplinato l’invio di comunicazioni ai contribuenti per i quali emergono anomalie tra le operazioni documentate nel 2023 e i ricavi che hanno concorso alla determinazione del reddito d’impresa dichiarato nel modello Redditi 2024.
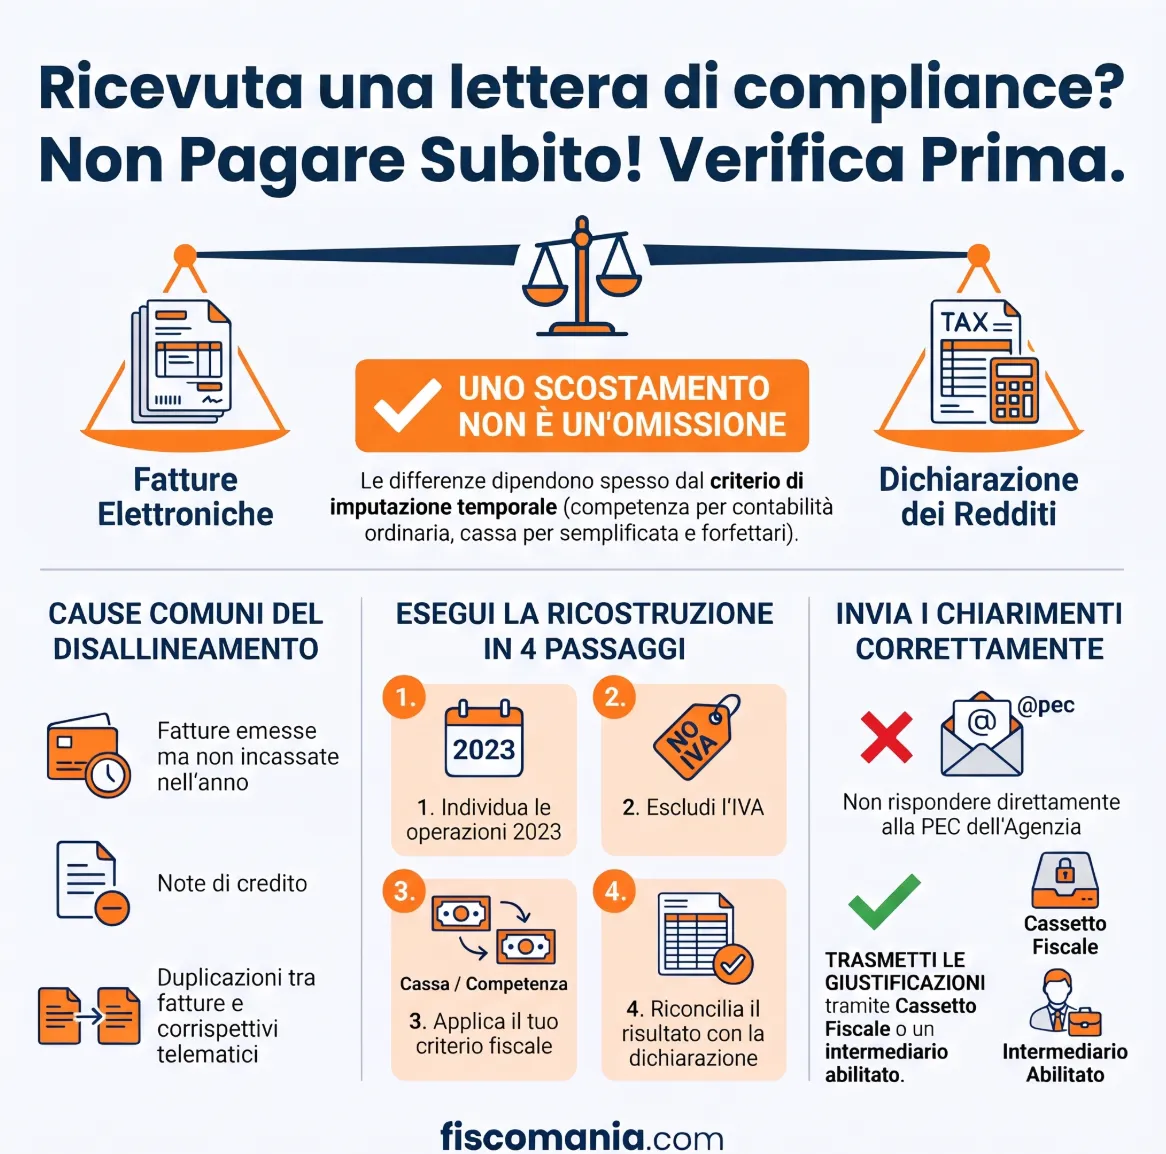
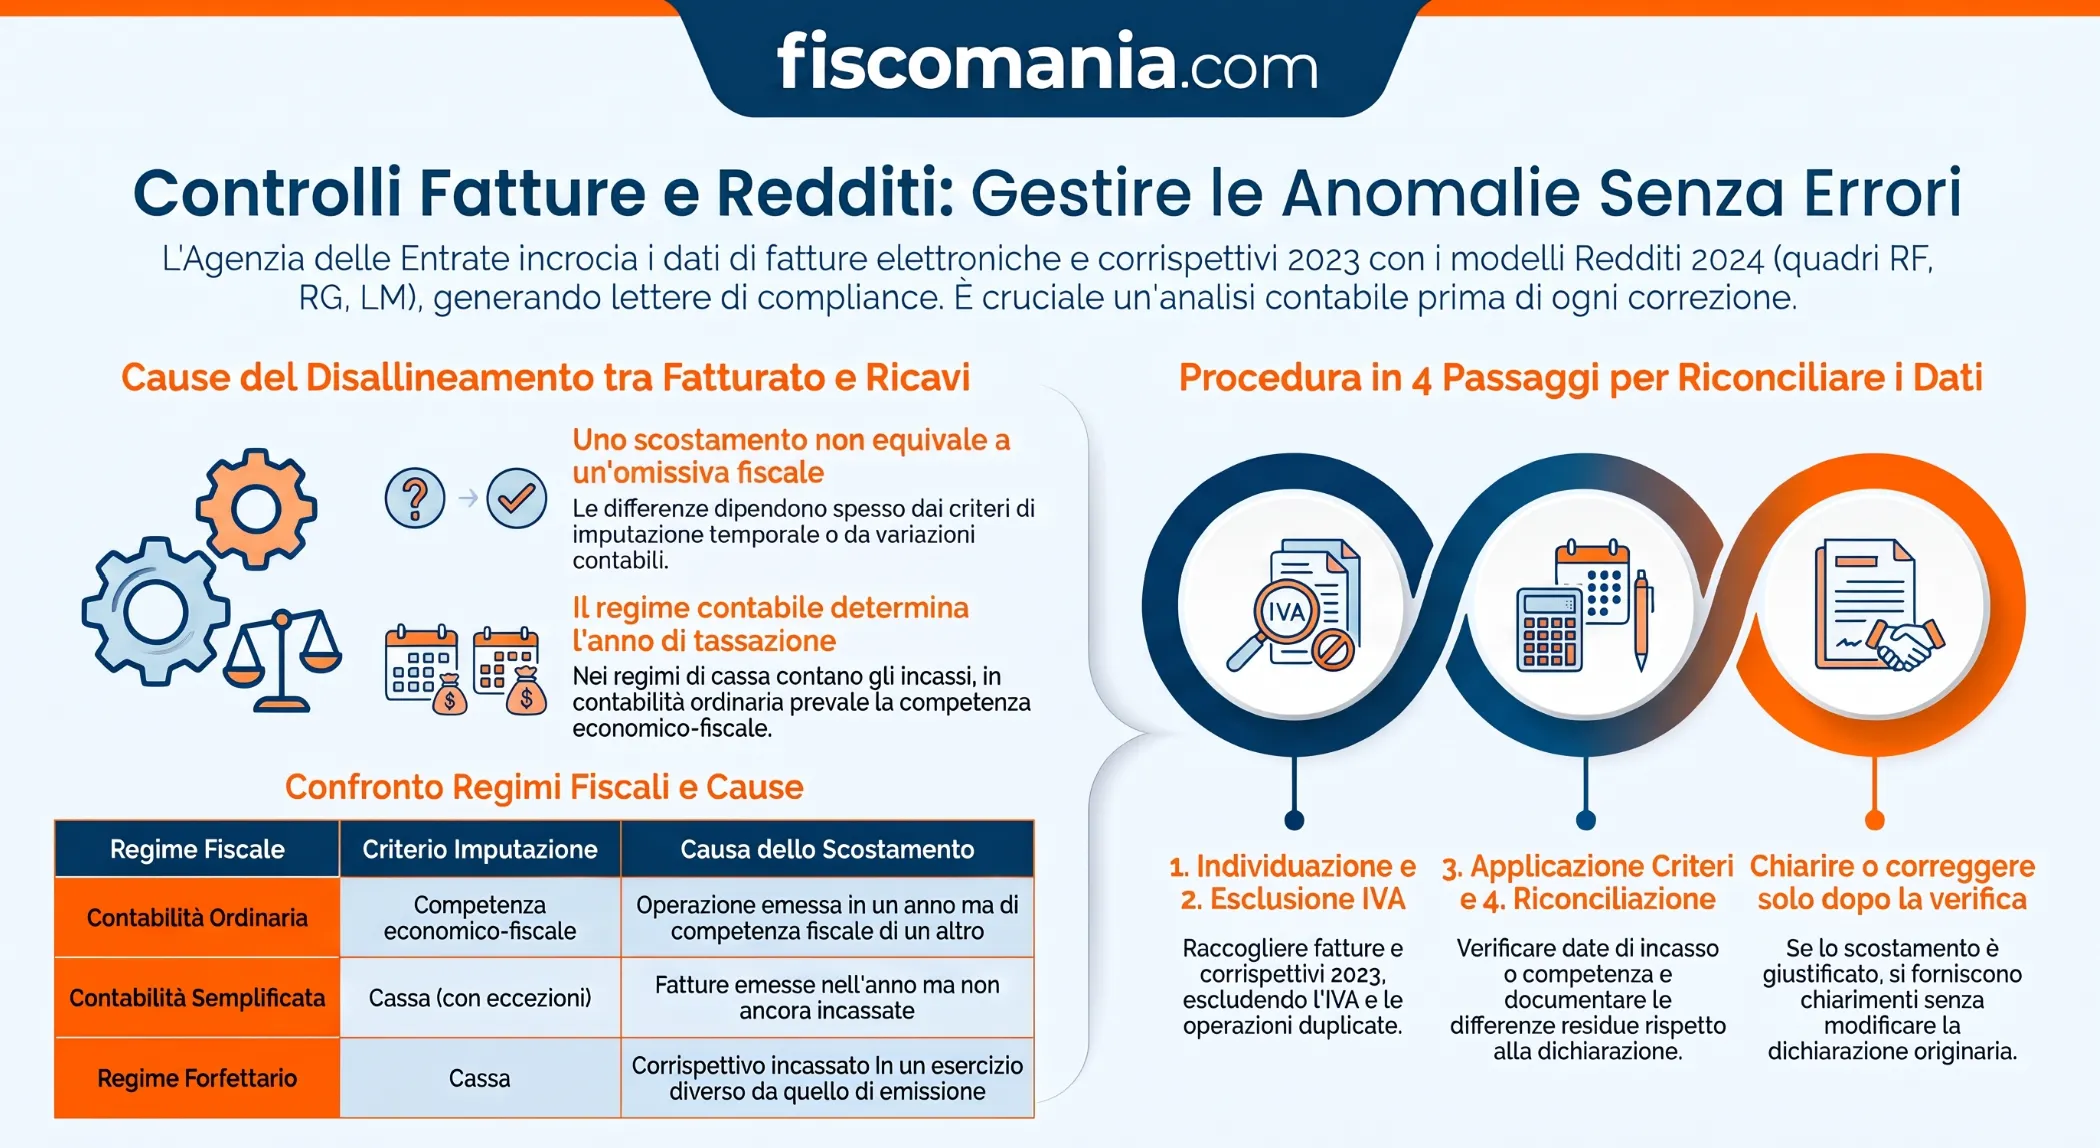
Il controllo interessa i quadri RF, RG e LM e si basa sull’incrocio delle informazioni già disponibili all’Amministrazione finanziaria. Uno scostamento, tuttavia, non equivale necessariamente a ricavi omessi: può dipendere dal criterio di imputazione temporale, da note di variazione o da altre circostanze fiscalmente rilevanti. Prima di correggere la dichiarazione è quindi indispensabile ricostruire le operazioni segnalate.
Come funzionano i controlli incrociati sulle fatture elettroniche
I controlli incrociati dell’Agenzia delle Entrate consentono di individuare possibili ricavi non dichiarati attraverso il confronto tra le operazioni documentate fiscalmente e le informazioni contenute nella dichiarazione dei redditi. Il provvedimento n. 271072 del 5 ottobre 2026 disciplina questa attività nell’ambito delle comunicazioni per l’adempimento spontaneo previste dall’art. 1, commi 634-636, della Legge n. 190/2014.
Per il periodo d’imposta 2023, l’Amministrazione finanziaria utilizza due principali fonti informative:
Fatture elettroniche emesse, i cui dati sono acquisiti attraverso il Sistema di Interscambio (SdI);
Corrispettivi giornalieri, memorizzati e trasmessi telematicamente dai contribuenti obbligati.
Le informazioni vengono confrontate con quelle risultanti dai quadri RF, RG e LM del modello Redditi 2024, per verificare se le operazioni abbiano concorso alla determinazione del reddito d’impresa.
La campagna interessa quindi le imprese in contabilità ordinaria o semplificata e gli imprenditori che applicano il regime forfettario o quello di vantaggio. Il riferimento al quadro LM non comporta, invece, l’automatica inclusione dei professionisti che dichiarano redditi di lavoro autonomo. Il provvedimento non richiama il quadro RE.
L’eventuale disallineamento costituisce un elemento da approfondire, non la dimostrazione di un’omissione fiscale. L’Agenzia può segnalarlo attraverso una lettera di compliance, consentendo al contribuente di chiarire le differenze rilevate oppure di regolarizzare gli errori effettivamente commessi.
Perché fatture elettroniche e ricavi dichiarati possono essere differenti
La differenza tra l’ammontare delle fatture elettroniche emesse e i ricavi indicati nella dichiarazione dei redditi non costituisce necessariamente un’irregolarità. I dati utilizzati dall’Agenzia delle Entrate documentano le operazioni effettuate, ma non sempre coincidono con gli importi fiscalmente rilevanti nel medesimo periodo d’imposta.
La distinzione dipende soprattutto dal criterio di imputazione temporale dei ricavi, che varia in funzione del regime contabile e fiscale adottato dal contribuente.
Differenze tra contabilità ordinaria, semplificata e regime forfettario
Per le imprese in contabilità ordinaria opera, in linea generale, il principio di competenza previsto dall’art. 109 del TUIR. I ricavi concorrono alla formazione del reddito nell’esercizio di competenza, indipendentemente dal momento dell’incasso. La data di emissione della fattura non determina sempre l’anno di imputazione fiscale dell’operazione.
Per le imprese in contabilità semplificata, invece, l’art. 66 del TUIR prevede un regime improntato al criterio di cassa, con specifiche eccezioni. Occorre tuttavia considerare l’eventuale opzione prevista dall’art. 18, comma 5, del D.P.R. n. 600/1973, che attribuisce rilevanza alla registrazione dei documenti nei registri IVA, indipendentemente dall’effettivo incasso o pagamento.
Anche gli imprenditori in regime forfettario determinano i ricavi fiscalmente rilevanti secondo il criterio di cassa, ai sensi dell’art. 1, comma 64, della Legge n. 190/2014. In questo caso, il reddito imponibile si ottiene applicando agli importi percepiti il coefficiente di redditività previsto per l’attività esercitata.
La tabella riepiloga le principali differenze da considerare nella verifica delle anomalie.
Regime fiscale
Criterio di imputazione
Possibile causa dello scostamento
Riferimento normativo
Contabilità ordinaria
Competenza economico-fiscale
Fattura emessa in un esercizio per un’operazione fiscalmente di competenza di un altro periodo.
Art. 109, commi 1 e 2, TUIR
Contabilità semplificata
Cassa, con specifiche eccezioni
Fattura emessa ma non incassata nell’anno. Va verificata l’eventuale opzione per la presunzione di incasso alla registrazione.
Art. 66 TUIR; art. 18, commi 2-5, D.P.R. 600/1973
Regime forfettario
Cassa
Fattura emessa nel 2023 con corrispettivo percepito nel 2024, da imputare secondo l’effettivo incasso.
Art. 1, comma 64, Legge 190/2014
Altre differenze tra fatturato e ricavi fiscalmente rilevanti
Oltre all’imputazione temporale, lo scostamento può dipendere da note di credito, anticipazioni fatturate per prestazioni non ancora ultimate, componenti che non costituiscono ricavi imponibili o possibili duplicazioni tra fatture e corrispettivi telematici.
È inoltre necessario distinguere gli importi documentati ai fini IVA dai ricavi che concorrono alla determinazione del reddito d’impresa. Il fatturato, i ricavi fiscalmente rilevanti e il reddito imponibile sono grandezze differenti e non devono essere confrontati senza le necessarie rettifiche.
L’esistenza di una differenza contabile richiede pertanto una verifica delle singole operazioni prima di concludere che vi siano ricavi omessi o errori dichiarativi.
Come verificare le anomalie e riconciliare i dati
Quando l’Agenzia delle Entrate segnala una differenza tra fatture elettroniche, corrispettivi telematici e redditi dichiarati, la prima verifica consiste nel ricostruire le operazioni che hanno concorso alla determinazione dei ricavi del 2023. Il confronto deve riguardare le componenti positive fiscalmente rilevanti, non semplicemente il reddito imponibile al netto dei costi.
Il controllo può essere effettuato predisponendo un prospetto di riconciliazione tra i dati trasmessi attraverso il Sistema di Interscambio, le scritture contabili e gli importi indicati nel modello Redditi 2024.
Quali verifiche effettuare
Una corretta ricostruzione richiede quattro passaggi:
Individuare le operazioni documentate nel 2023, acquisendo fatture elettroniche emesse, note di variazione e corrispettivi telematici.
Determinare gli importi effettivamente rilevanti, escludendo l’IVA e distinguendo le eventuali operazioni duplicate o non qualificabili come ricavi.
Applicare il criterio fiscale del contribuente, verificando la competenza economico-fiscale oppure, nei regimi di cassa, le date degli incassi. Devono essere considerati anche gli eventuali ricavi riferiti a fatture di esercizi precedenti.
Riconciliare il risultato con la dichiarazione, individuando e documentando le differenze residue che richiedono ulteriori approfondimenti.
Non è sufficiente confrontare il totale delle fatture emesse con un singolo rigo dichiarativo senza considerare le regole di determinazione del reddito applicabili.
La tabella individua le principali situazioni da esaminare.
Anomalia rilevata
Verifica necessaria
Documenti da controllare
Possibile esito
Fatture emesse ma non incassate
Verificare il criterio di cassa e l’eventuale opzione prevista dall’art. 18, comma 5, del D.P.R. 600/1973.
Scadenziario clienti, estratti conto e registrazioni contabili.
Differenza giustificata se il ricavo non è ancora fiscalmente rilevante.
Fatture e ricavi di esercizi differenti
Verificare la corretta imputazione temporale secondo l’art. 109 del TUIR.
Contratti, fatture, documenti di consegna e scritture di assestamento.
Scostamento giustificabile quando il ricavo compete a un altro esercizio.
Note di credito
Esaminare il collegamento con l’operazione originaria e il trattamento fiscale della variazione.
Fatture originarie, note di credito e registrazioni contabili.
Possibile riduzione dei ricavi fiscalmente rilevanti.
Fatture e corrispettivi relativi alla stessa operazione
Accertare se gli importi siano già stati considerati nel medesimo ammontare dei ricavi.
Registri IVA, corrispettivi telematici e fatture collegate.
Possibile duplicazione da eliminare dalla riconciliazione.
Ricavi fiscalmente rilevanti non dichiarati
Verificare la mancata inclusione delle operazioni nel periodo corretto.
Contabilità, fatture, incassi e dichiarazione originaria.
Possibile omissione da regolarizzare.
Esempio pratico: fatture emesse superiori ai ricavi dichiarati
Si consideri un’impresa individuale in contabilità semplificata che, nel 2023, applica il criterio di cassa senza aver esercitato l’opzione di cui all’art. 18, comma 5, del D.P.R. 600/1973.
L’impresa presenta la seguente situazione, con importi al netto dell’IVA:
Fatture elettroniche emesse nel 2023: 100.000 euro;
Incassi nel 2023 relativi a tali fatture: 75.000 euro;
Crediti commerciali relativi alle stesse fatture, ancora da incassare al 31 dicembre 2023: 25.000 euro.
Ipotizzando l’assenza di altri ricavi, di incassi relativi a fatture emesse negli esercizi precedenti e di operazioni soggette a regole particolari, l’impresa ha correttamente dichiarato 75.000 euro di ricavi nel modello Redditi 2024.
Il disallineamento di 25.000 euro rispetto alle fatture emesse non costituisce un’omissione: riguarda crediti commerciali che, secondo il criterio di cassa applicabile, non hanno ancora concorso alla formazione del reddito del 2023.
L’impresa dovrà poter dimostrare il mancato incasso attraverso la documentazione contabile e bancaria. Se le fatture vengono pagate nel 2024, i relativi importi concorreranno ordinariamente alla determinazione dei ricavi di quest’ultimo periodo.
La conclusione sarebbe diversa per un’impresa in contabilità ordinaria, per la quale il mancato incasso non consente, da solo, di escludere il ricavo dall’esercizio di competenza.
La riconciliazione permette quindi di identificare l’origine della differenza e stabilire se siano sufficienti chiarimenti documentati oppure se emerga un effettivo errore nella dichiarazione.
Lettere di compliance: cosa controllare e come rispondere
Le lettere di compliance relative ai controlli incrociati tra fatture elettroniche e ricavi dichiarati vengono trasmesse dall’Agenzia delle Entrate tramite posta elettronica certificata (PEC), al domicilio digitale del contribuente. La comunicazione non costituisce un avviso di accertamento, ma segnala una possibile anomalia che può essere chiarita o, quando effettiva, regolarizzata.
Ai sensi del provvedimento n. 271072 del 5 ottobre 2026, la comunicazione e le informazioni di dettaglio sono consultabili anche nell’area riservata del sito dell’Agenzia, nella sezione “L’Agenzia scrive” del Cassetto fiscale e del portale Fatture e Corrispettivi.
Quali informazioni verificare nella comunicazione
La lettera contiene gli elementi identificativi del contribuente, il codice atto, il periodo d’imposta interessato e gli estremi della dichiarazione trasmessa. Indica inoltre le modalità per richiedere chiarimenti, segnalare circostanze non conosciute dall’Amministrazione finanziaria o regolarizzare eventuali omissioni.
Prima di rispondere è opportuno recuperare i dati di dettaglio dell’anomalia e confrontarli con la contabilità del 2023 e con il modello Redditi 2024, verificando anche eventuali dichiarazioni integrative già presentate.
Come fornire chiarimenti all’Agenzia delle Entrate
Il contribuente può trasmettere informazioni e spiegazioni direttamente oppure attraverso un intermediario incaricato della trasmissione delle dichiarazioni, utilizzando le modalità indicate nella comunicazione ricevuta.
Non è possibile rispondere direttamente alla PEC utilizzata dall’Agenzia per inviare la lettera, perché la relativa casella non è abilitata alla ricezione dei messaggi.
Quando la differenza è giustificata, è consigliabile predisporre una risposta che individui le operazioni interessate, spieghi il criterio fiscale applicato e riporti gli elementi documentali necessari a sostenere la ricostruzione.
Dal punto di vista professionale, ritengo particolarmente importante non confondere la necessità di rispondere a una segnalazione con l’obbligo di correggere la dichiarazione. Prima di valutare qualsiasi regolarizzazione, occorre accertare se l’anomalia derivi da un effettivo errore oppure da una differenza correttamente giustificabile.
Il provvedimento non stabilisce un termine generale di 30 o 60 giorni per fornire chiarimenti. È comunque opportuno esaminare tempestivamente la comunicazione e le istruzioni ricevute, senza trascurare l’eventuale successiva attività di controllo.
Queste comunicazioni devono essere distinte dalle lettere di compliance IVA, che riguardano incongruenze relative agli adempimenti e alle dichiarazioni dell’imposta sul valore aggiunto.
Quando occorre correggere la dichiarazione dei redditi
La ricezione di una lettera di compliance non comporta automaticamente l’obbligo di presentare una dichiarazione integrativa. La regolarizzazione è necessaria quando, dopo aver verificato i dati contabili e fiscali, emerge un’effettiva omissione o un errore nella determinazione del reddito dichiarato.
Se lo scostamento è giustificato, il contribuente può fornire chiarimenti all’Agenzia delle Entrate senza modificare la dichiarazione originaria.
Dichiarazione integrativa e ravvedimento operoso
Quando vengono individuati ricavi fiscalmente rilevanti non dichiarati, occorre valutare la presentazione di una dichiarazione integrativa ai sensi dell’art. 2, comma 8, del D.P.R. 322/1998.
La regolarizzazione può richiedere il versamento delle maggiori imposte dovute, degli interessi legali e delle sanzioni ridotte attraverso il ravvedimento operoso, secondo l’art. 13 del D.Lgs. 472/1997.
Il provvedimento del 5 ottobre 2026 conferma espressamente questa possibilità. La sola ricezione della comunicazione di compliance non preclude il ravvedimento, ferma restando la necessità di verificare l’eventuale presenza di atti ostativi.
Quali sanzioni si applicano ai redditi del 2023?
Per individuare il regime sanzionatorio occorre considerare la decorrenza della riforma introdotta dal D.Lgs. 87/2024, applicabile alle violazioni commesse dal 1° settembre 2024.
In materia di dichiarazione infedele, l’art. 1, comma 2, del D.Lgs. 471/1997 prevede, per le violazioni soggette alla nuova disciplina, una sanzione ordinaria del 70% della maggiore imposta dovuta, con un minimo di 150 euro. Il comma 2-bis contempla una misura del 50% quando ricorrono le specifiche condizioni previste per la dichiarazione integrativa presentata prima della formale conoscenza di attività di accertamento.
Per il modello Redditi 2024 è quindi necessario verificare quando sia stata commessa la violazione, tenendo conto anche della data di presentazione della dichiarazione, e valutare se sussistano i presupposti per le riduzioni applicabili.
Non è corretto applicare automaticamente la stessa percentuale sanzionatoria a tutte le anomalie relative al 2023, né presumere che qualsiasi regolarizzazione effettuata dopo la lettera benefici della medesima riduzione.
Hai ricevuto una lettera di compliance dall’Agenzia delle Entrate?
Uno scostamento tra fatture elettroniche e ricavi dichiarati non comporta necessariamente un errore fiscale. Se hai ricevuto una comunicazione, è importante comprendere l’origine dell’anomalia, verificare la correttezza della dichiarazione e valutare come procedere. Puoi richiedere un primo inquadramento professionale della situazione, per individuare le criticità e gli eventuali approfondimenti necessari.
Controlli sui professionisti: il diverso collegamento con gli ISA
L’incrocio tra fatture elettroniche e dichiarazioni fiscali interessa anche i professionisti soggetti agli Indici sintetici di affidabilità fiscale (ISA), attraverso una distinta campagna di compliance disciplinata dal provvedimento dell’Agenzia delle Entrate n. 208057 del 14 luglio 2026.
Per il periodo d’imposta 2024, l’Allegato 1 individua, tra le altre, due anomalie relative agli incarichi professionali dichiarati nel quadro C dei modelli ISA:
Tipologia 11: incongruenza tra il numero complessivo degli incarichi dichiarati e i dati delle Certificazioni Uniche.
Tipologia 25: incongruenza tra il numero degli incarichi dichiarati e quello dei cessionari/committenti verso i quali risultano emesse fatture elettroniche.
Anche in questi casi, lo scostamento non dimostra automaticamente un errore. Occorre considerare le istruzioni di compilazione del modello ISA applicabile, il numero effettivo degli incarichi e il momento di percezione dei compensi.
Nell’attività professionale stiamo già riscontrando l’arrivo di comunicazioni relative a queste incongruenze. Un aspetto particolarmente importante è distinguere il numero delle fatture emesse, quello dei clienti e quello degli incarichi fiscalmente rilevanti, che non rappresentano necessariamente grandezze coincidenti.
Si tratta di verifiche differenti rispetto ai controlli sui ricavi d’impresa previsti dal provvedimento del 5 ottobre 2026 e che richiedono un’analisi specifica dei dati ISA dichiarati.
Domande frequenti
Il controllo incrociato riguarda anche le fatture elettroniche ricevute?
Il provvedimento n. 271072/2026 riguarda specificamente il confronto tra fatture elettroniche emesse, corrispettivi telematici e ricavi che hanno concorso alla formazione del reddito d’impresa 2023. Le fatture di acquisto possono essere utilizzate nell’ambito di altre attività di controllo, ma non costituiscono l’oggetto specifico di questa campagna.
Ho già presentato una dichiarazione integrativa: devo correggere nuovamente i redditi?
Non necessariamente. Occorre verificare che la dichiarazione integrativa abbia effettivamente incluso le operazioni segnalate e che le eventuali maggiori imposte dovute siano state regolarizzate. Se la comunicazione non considera la correzione già effettuata, il contribuente può rappresentare all’Agenzia gli estremi della dichiarazione e fornire gli opportuni chiarimenti.
La mancata risposta alla lettera di compliance comporta una sanzione?
Il provvedimento del 5 ottobre 2026 non prevede una specifica sanzione per la mancata risposta alla sola lettera di compliance. Ciò non esclude successive attività di controllo né l’applicazione delle sanzioni per eventuali violazioni fiscali effettivamente commesse. La comunicazione deve inoltre essere distinta da richieste istruttorie o atti successivi, soggetti a proprie regole.
Fonti e riferimenti
Agenzia delle Entrate, provvedimento n. 271072 del 5 ottobre 2026. Comunicazioni per la promozione dell’adempimento spontaneo relative alle operazioni documentate mediante fatture elettroniche e corrispettivi telematici che non risultano aver concorso, in tutto o in parte, alla determinazione del reddito d’impresa 2023.
Agenzia delle Entrate, provvedimento n. 208057 del 14 luglio 2026, Allegato 1. Comunicazioni delle anomalie riscontrate nei dati dichiarati ai fini degli Indici sintetici di affidabilità fiscale (ISA) per il periodo d’imposta 2024.
Legge 23 dicembre 2014, n. 190, art. 1, commi 634-636. Comunicazioni per la promozione dell’adempimento spontaneo e messa a disposizione delle informazioni fiscali ai contribuenti.
D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 66 e 109. Determinazione del reddito delle imprese minori e criteri di imputazione temporale dei componenti del reddito d’impresa.
D.P.R. 29 settembre 1973, n. 600, art. 18, commi 2-5. Contabilità semplificata delle imprese minori e modalità di registrazione degli incassi e dei pagamenti, compresa l’opzione prevista dal comma 5.
Legge 23 dicembre 2014, n. 190, art. 1, comma 64. Determinazione del reddito imponibile dei contribuenti in regime forfettario sulla base dei ricavi o compensi percepiti.
Agenzia delle Entrate, circolare n. 11/E del 13 aprile 2017. Nuovo regime di determinazione del reddito per le imprese minori in contabilità semplificata, disciplina IRPEF e IRAP.
D.P.R. 22 luglio 1998, n. 322, art. 2, comma 8. Presentazione delle dichiarazioni integrative per correggere errori e omissioni delle dichiarazioni originarie.
D.Lgs. 18 dicembre 1997, n. 471, art. 1, commi 2 e 2-bis. Disciplina sanzionatoria della dichiarazione infedele e delle specifiche ipotesi di regolarizzazione.
D.Lgs. 18 dicembre 1997, n. 472, art. 13. Ravvedimento operoso e riduzione delle sanzioni in caso di regolarizzazione spontanea delle violazioni tributarie.
D.Lgs. 14 giugno 2024, n. 87, art. 5, comma 1, come modificato dal D.Lgs. 81/2025. Decorrenza delle disposizioni della riforma del sistema sanzionatorio tributario, applicabili alle violazioni commesse dal 1° settembre 2024.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.