Il comandante di aeromobile è generalmente inquadrato come quadro, non come dirigente, categoria disciplinata dalla L. 190/1985 che integra l’art. 2095 c.c. Nei controlli sul personale di volo, l’Agenzia delle Entrate ha talvolta contestato questo inquadramento per applicare fasce di retribuzione convenzionale più elevate. La distinzione tra le mansioni tipiche del quadro e i poteri gestionali propri del dirigente, secondo la Cassazione, decide la fondatezza della contestazione.
Il comandante di aeromobile è generalmente inquadrato, nei contratti collettivi del settore, come quadro e non come dirigente. La categoria dei quadri è stata introdotta dall’art. 1 della L. 190/1985, che ha modificato l’art. 2095 c.c., e si applicano ad essa, salvo diversa disposizione, le norme sugli impiegati. L’inquadramento incide sulla determinazione della retribuzione convenzionale ex art. 51, comma 8-bis, TUIR, perché quadri e dirigenti sono soggetti a fasce retributive convenzionali distinte, più elevate per i dirigenti.
Nei controlli sul personale di volo, l’Agenzia delle Entrate ha talvolta contestato l’inquadramento a quadro, sostenendo mansioni sostanzialmente dirigenziali, con conseguente ricalcolo su tabella più alta. La Cassazione ha però chiarito che ai quadri non si possono richiedere, per analogia, i requisiti tipici del dirigente, come la gestione diretta dei rapporti con terzi o il potere di impegnare l’azienda, se la legge non li prevede per quella categoria specifica (Cass. n. 15677/2024). La distinzione tra autonomia tecnica, vincolata da protocolli di sicurezza, e autonomia dirigenziale, che presuppone potere gestionale autonomo, resta quindi un accertamento di fatto sulle mansioni reali, non sul nomen contrattuale.
Perché l’inquadramento del comandante incide sulle retribuzioni convenzionali
Il personale di volo che presta attività continuativa all’estero per più di 183 giorni può determinare il proprio reddito imponibile sulla base delle retribuzioni convenzionali, ai sensi dell’art. 51, comma 8-bis, TUIR, anziché sulla retribuzione effettiva. I requisiti di accesso a questo regime non dipendono dalla qualifica contrattuale del lavoratore. La qualifica incide però sulla fase successiva: il decreto ministeriale che aggiorna annualmente le retribuzioni convenzionali stabilisce fasce distinte per quadri e dirigenti, con importi più elevati per questi ultimi. Stabilire se il comandante sia inquadrabile come quadro o come dirigente determina quindi quale fascia si applica al calcolo dell’imposta dovuta.
Cosa distingue quadro e dirigente ai sensi della legge
L’art. 2095 c.c. si limita a elencare quattro categorie di lavoratori subordinati, dirigenti, quadri, impiegati e operai, rinviando alle leggi speciali e alla contrattazione collettiva la definizione dei requisiti di appartenenza a ciascuna. La norma non contiene, di per sé, una definizione sostanziale delle due qualifiche: la cornice classificatoria è nel codice civile, il contenuto è altrove.
La categoria dei quadri è stata introdotta dall’art. 1 della L. 190/1985, che ha sostituito il primo comma dell’art. 2095 c.c. inserendola accanto a dirigenti, impiegati e operai. Ai quadri si applicano, salvo diversa disposizione, le norme previste per gli impiegati (art. 2, L. 190/1985): la categoria non ha quindi un apparato normativo proprio e distinto, ma resta comunque separata, sul piano giuridico, da quella dirigenziale.
Questa separazione ha un rilievo pratico preciso, chiarito dalla Cassazione: un giudice di merito non può attribuire alla categoria dei quadri requisiti tipici della dirigenza, come la gestione diretta dei rapporti con i terzi o il potere di impegnare direttamente l’azienda, se la legge non li prevede per quella categoria specifica (Cass. n. 15677/2024). Il principio ha una conseguenza diretta per l’inquadramento fiscale: non basta che il comandante svolga funzioni di rilievo per l’organizzazione aziendale perché scatti automaticamente l’equiparazione al dirigente. Serve che le mansioni concrete corrispondano a quelle proprie della dirigenza, non della categoria intermedia.
Perché l’autonomia tecnica del comandante non è autonomia dirigenziale
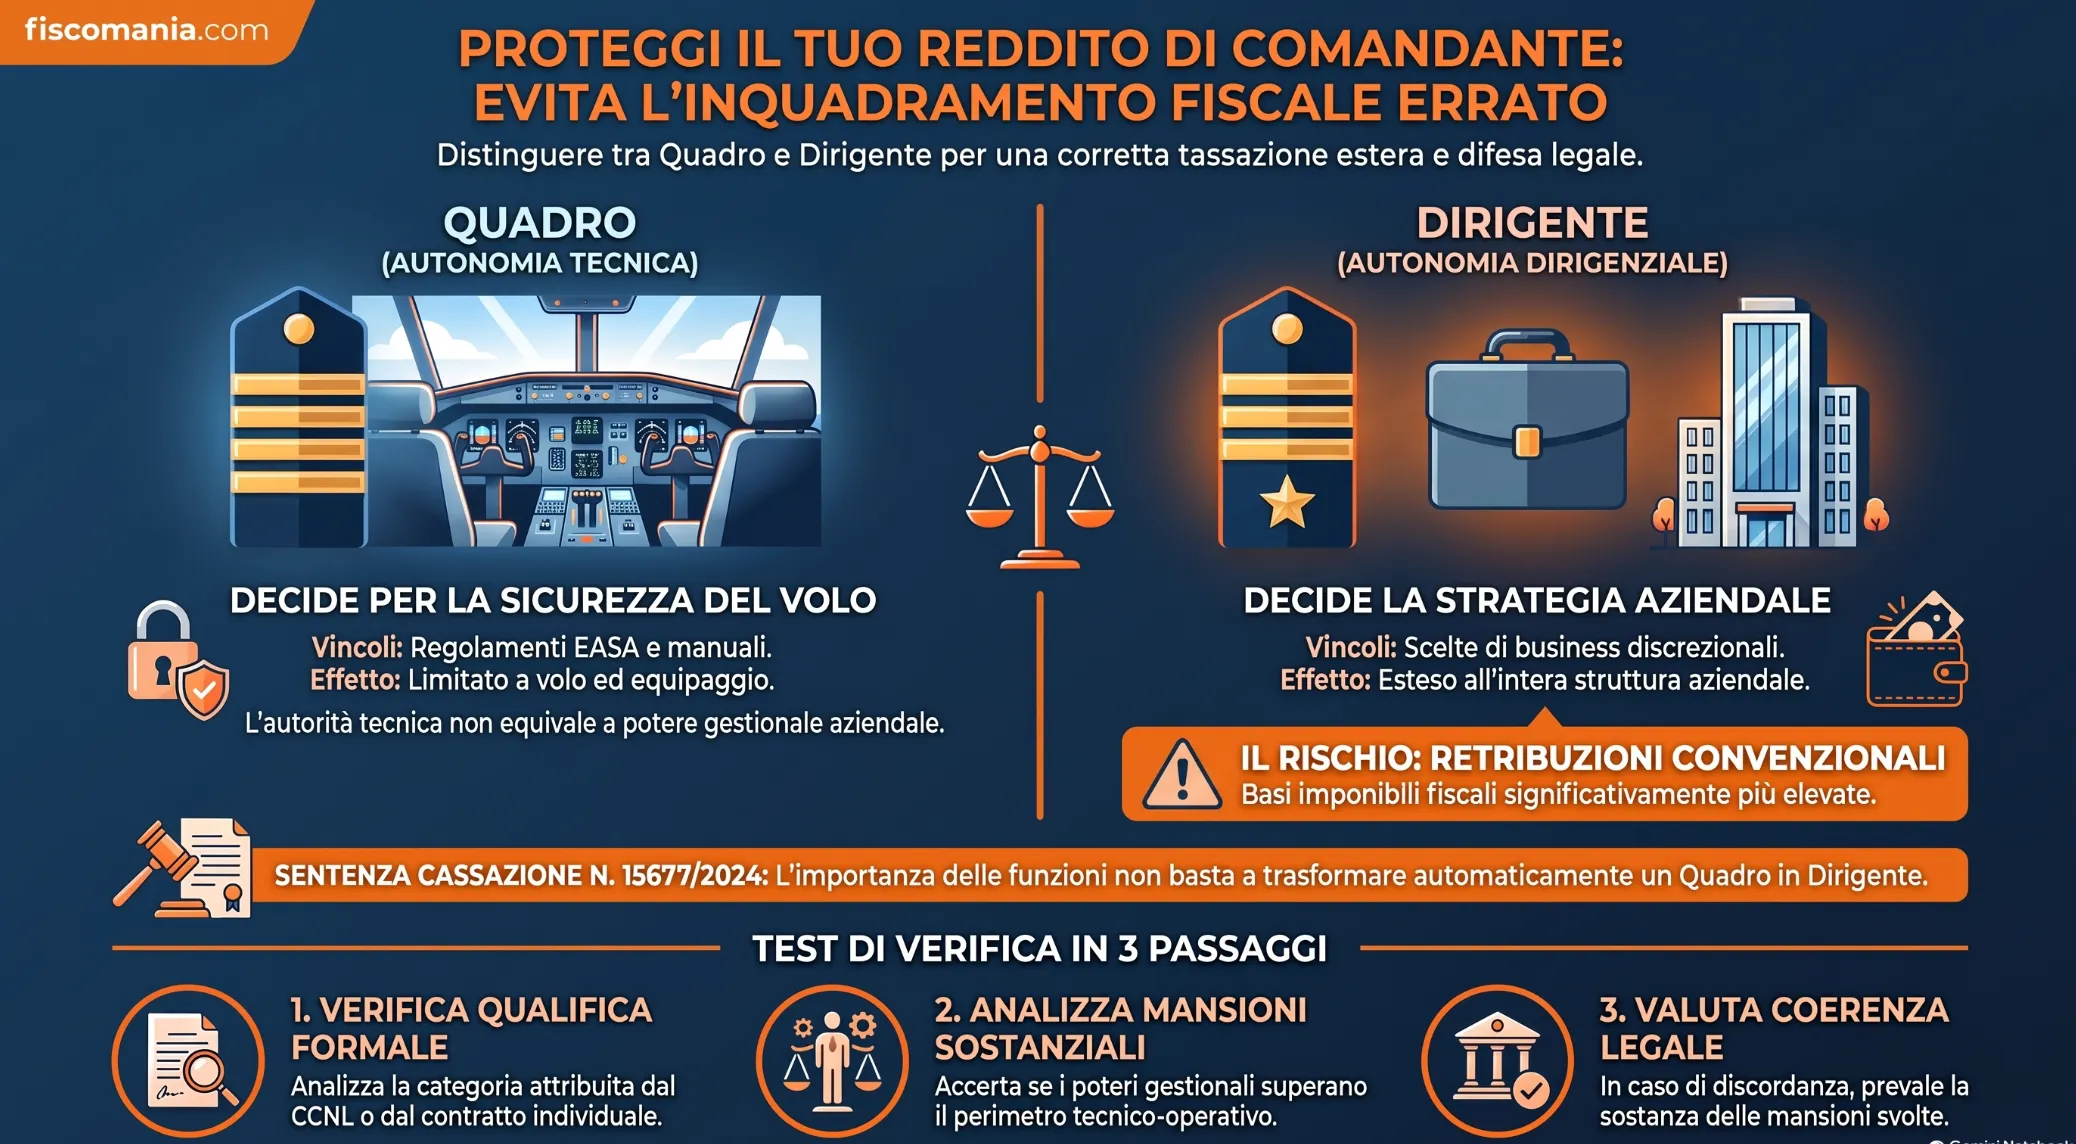
Il comandante esercita un’autorità tecnica ampia ma delimitata da fonti regolamentari precise. La normativa EASA sulle operazioni di volo attribuisce al pilota in comando la responsabilità della sicurezza dell’aeromobile, dell’equipaggio, dei passeggeri e del carico, il potere di iniziare, continuare, terminare o dirottare un volo nell’interesse della sicurezza, e l’obbligo di assicurare l’osservanza delle procedure operative e delle liste di controllo. Questa autorità, per quanto ampia nel momento operativo, resta vincolata a un quadro procedurale predefinito: manuali operativi, liste di controllo, limiti di tempo di servizio e di riposo.
La discrezionalità dirigenziale ha una natura diversa. Riguarda scelte che incidono sulla strategia dell’impresa nel suo complesso, l’allocazione delle risorse economiche, l’apertura di nuove rotte, l’acquisto di flotte, le politiche commerciali, e non trova un vincolo procedurale equivalente a quello che disciplina l’attività di volo. Il comandante decide entro un perimetro di sicurezza operativa già definito da terzi (autorità di regolazione, operatore, manuali approvati); il dirigente contribuisce a definire quel perimetro per l’intera organizzazione.
Sul piano dell’inquadramento contrattuale, il CCNL Trasporto Aereo colloca il Personale Navigante Tecnico, Comandanti e Piloti, su tabelle retributive dedicate (tabelle A per i Comandanti, B per i Piloti), distinte per anzianità di servizio. In assenza di questo dato puntuale, la qualificazione deve essere verificata caso per caso sul CCNL applicabile al singolo rapporto di lavoro, prima di dare per assodata l’una o l’altra categoria.
Elemento
Autonomia tecnica (comandante)
Autonomia dirigenziale
Ambito di esercizio
Sicurezza del volo, entro un manuale operativo predefinito
Strategia d’impresa nel suo complesso
Fonte del vincolo
Regolamenti EASA, manuali operativi, liste di controllo
Nessun vincolo procedurale equivalente
Oggetto della decisione
Iniziare, proseguire, interrompere o dirottare il volo
Allocazione di risorse, rotte, flotte, politiche commerciali
Effetto sull’organizzazione
Limitato al singolo volo e al relativo equipaggio
Esteso all’intera struttura aziendale
Perché la riqualificazione a dirigente emerge nei controlli sul personale di volo
Negli accertamenti sulle retribuzioni convenzionali, l’Agenzia delle Entrate contesta talvolta l’inquadramento a quadro applicato al personale di volo, sostenendo che le mansioni corrispondano a quelle di un dirigente: la conseguenza è il ricalcolo del reddito sulla tabella dirigenziale, più elevata di quella prevista per i quadri. L’errore contestato riguarda l’inquadramento contrattuale sottostante alla determinazione della retribuzione convenzionale, non i requisiti di accesso al regime, che restano distinti e non vengono messi in discussione dalla contestazione.
Un accertamento così impostato si difende verificando due elementi distinti: se il CCNL applicato al rapporto colloca effettivamente il comandante tra i quadri, e se le mansioni concretamente svolte restano nel perimetro tecnico-operativo o comportano poteri gestionali estesi all’organizzazione aziendale. La sola responsabilità di sicurezza del volo, per quanto elevata, non costituisce di per sé un indice di dirigenza.
Cosa ha stabilito la Cassazione sull’inquadramento dirigenziale dei comandanti
La Cassazione ha chiarito che la qualifica dirigenziale non può essere presunta dalla sola importanza delle funzioni svolte: un giudice di merito è stato cassato per aver desunto l’appartenenza alla categoria dei quadri aggiungendo, in via interpretativa, requisiti tipici della dirigenza, come la gestione diretta dei rapporti con i terzi o il potere di impegnare direttamente l’azienda, non richiesti dalla legge per quella categoria (Cass. n. 15677/2024). Il principio impone di verificare i requisiti previsti per la categoria effettivamente rivendicata, senza sovrapporre criteri propri di una categoria diversa.
Un precedente separato mostra come lo stesso test possa portare a un esito opposto quando le mansioni concrete lo giustificano. La Cassazione ha infatti confermato, in un caso relativo a un comandante inquadrato come dirigente da un contratto collettivo aziendale, che tale qualifica era legittima perché sostanzialmente compatibile con le funzioni realmente esercitate (Cass. n. 21318/2019). I due precedenti non sono in contraddizione: entrambi applicano lo stesso criterio, ossia il confronto tra la qualifica formale attribuita dal contratto e le mansioni sostanzialmente svolte, senza automatismi in nessuna delle due direzioni.
Il test applicabile al singolo caso richiede quindi di verificare, in sequenza, tre elementi.
Passaggio
Verifica
Esito se positivo
1. Qualifica formale
Quale categoria attribuisce il CCNL o il contratto individuale applicato
Determina la categoria di partenza, non ancora quella definitiva
2. Mansioni sostanziali
Se le funzioni concrete restano nel perimetro tecnico-operativo o comportano poteri gestionali estesi
Conferma o smentisce la qualifica formale
3. Coerenza tra i due livelli
Se qualifica formale e mansioni sostanziali coincidono
La qualifica attribuita dal contratto resta valida; in caso di discordanza, prevale la sostanza
Come verificare se la contestazione dell’Agenzia delle Entrate è fondata
Di fronte a un accertamento che ricalcola il reddito su tabella dirigenziale, la verifica segue un ordine preciso, che ricalca il test applicato dalla Cassazione.
Il primo passaggio riguarda la qualifica formale attribuita dal contratto collettivo o individuale effettivamente applicato al rapporto di lavoro: non è sufficiente fare riferimento allo standard di settore, perché la declaratoria contrattuale specifica del singolo CCNL o accordo aziendale è il punto di partenza dell’accertamento.
Il secondo passaggio riguarda le mansioni realmente svolte, da ricostruire su base documentale: contratto individuale, mansionario, organigramma aziendale, eventuali procure o deleghe formalizzate. La sola responsabilità operativa di sicurezza del volo, per quanto ampia, non equivale a un potere gestionale esteso all’organizzazione.
Il terzo passaggio riguarda l’ampiezza della delega eventualmente ricevuta: un conto è la responsabilità limitata al singolo volo e al relativo equipaggio, un altro è un potere di gestione che si estende a scelte organizzative dell’impresa, come budget, personale o rapporti con soggetti esterni non collegati alla singola operazione di volo.
La documentazione raccolta su questi tre livelli, qualifica contrattuale, mansioni effettive, ampiezza della delega, costituisce la base per contestare un accertamento che equipari il quadro al dirigente senza riscontro nelle funzioni realmente esercitate.
Consulenza fiscale online
Accertamento sulla retribuzione convenzionale?
Una riqualificazione a dirigente incide direttamente sull’imposta dovuta. Verifica se la contestazione trova riscontro nelle mansioni realmente svolte prima di rispondere all’Agenzia delle Entrate.
Il comandante di aeromobile è sempre inquadrato come quadro?
Non automaticamente: dipende dalla declaratoria del CCNL o del contratto individuale effettivamente applicato al rapporto di lavoro. La qualifica formale è il punto di partenza della verifica, non una conclusione valida per ogni caso.
Cosa rischia chi riceve una contestazione di riqualificazione a dirigente?
Il ricalcolo del reddito imponibile sulla tabella dirigenziale delle retribuzioni convenzionali, più elevata di quella prevista per i quadri, con la conseguente maggiore imposta dovuta e i relativi interessi.
Basta la responsabilità di sicurezza del volo per essere considerati dirigenti?
No. La Cassazione richiede che la qualifica dirigenziale corrisponda a poteri gestionali estesi all’organizzazione aziendale, non alla sola responsabilità operativa, per quanto elevata, del singolo volo.
Un giudice può attribuire ai quadri requisiti tipici dei dirigenti?
No: la Cassazione ha cassato una sentenza di merito che aveva richiesto, per la categoria dei quadri, requisiti come la gestione diretta dei rapporti con terzi, propri della sola dirigenza e non previsti dalla legge per quella categoria (Cass. n. 15677/2024).
Quali documenti servono per difendersi da una riqualificazione a dirigente?
Il contratto individuale, il mansionario, l’organigramma aziendale ed eventuali procure o deleghe formalizzate, utili a dimostrare che le mansioni reali restano nel perimetro tecnico-operativo e non comportano poteri gestionali estesi.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.