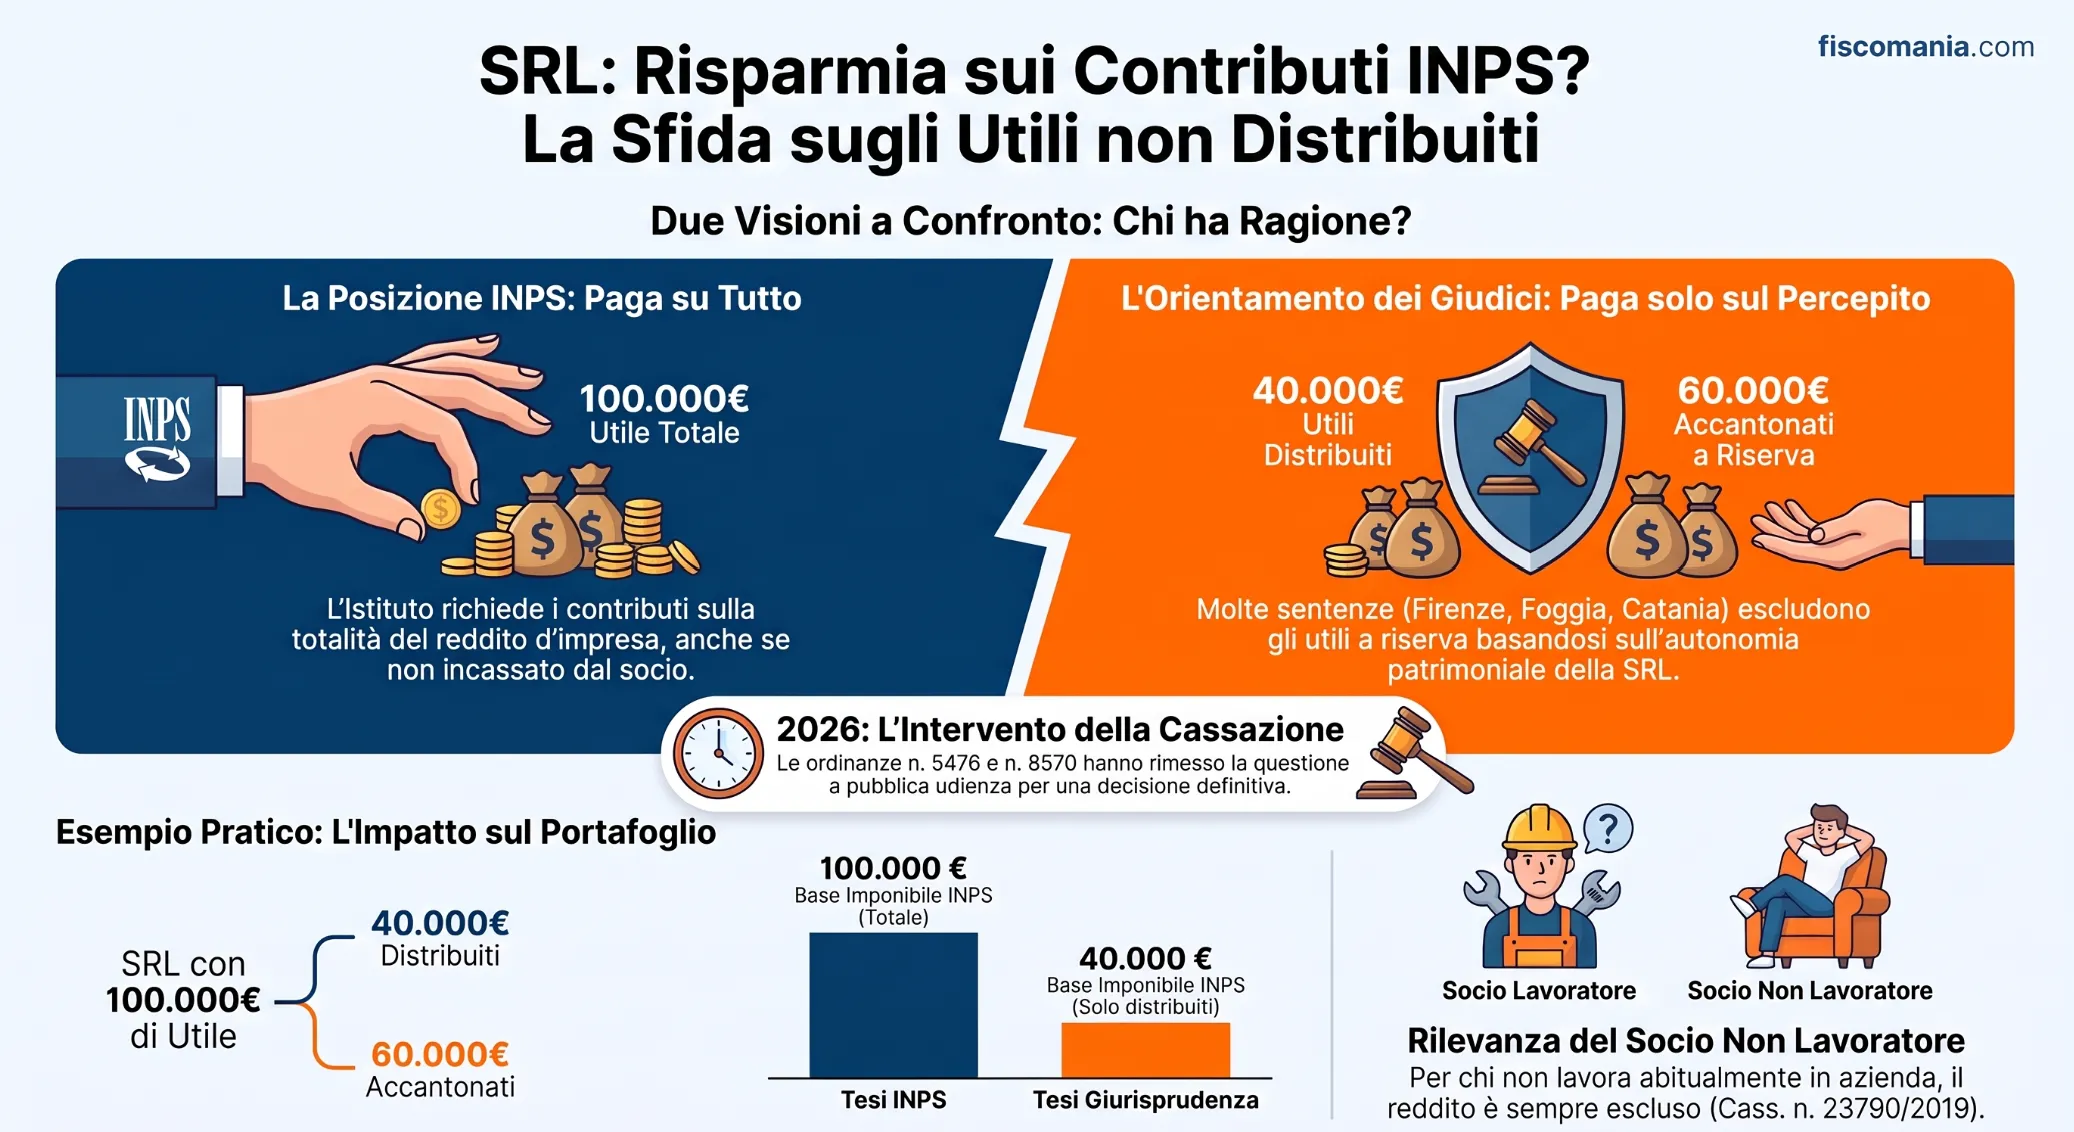
Il socio lavoratore di SRL iscritto alla Gestione Commercianti versa contributi anche sugli utili non distribuiti, secondo la posizione dell’INPS. Una serie di sentenze di merito esclude questo obbligo. La Cassazione ha rinviato la questione a pubblica udienza con le ordinanze n. 5476/2026 e n. 8570/2026.
La Cassazione, con una serie di pronunce pubblicate il 16 settembre 2026 (nn. 25377-25383/2026), ha escluso dalla base imponibile contributiva del socio lavoratore di SRL gli utili accantonati dalla società e non distribuiti.
Secondo la Suprema Corte, l’art. 3-bis del D.L. n. 384/1992 collega infatti la contribuzione alla totalità dei redditi d’impresa denunciati ai fini IRPEF dal soggetto obbligato. Non è quindi sufficiente che il reddito sia stato prodotto e dichiarato dalla SRL ai fini IRES: occorre che esso sia fiscalmente imputabile al socio.
La decisione contrasta con la posizione tuttora sostenuta dall’INPS, secondo cui il socio lavoratore iscritto alla Gestione Artigiani o Commercianti deve versare i contributi sulla quota di reddito della SRL corrispondente alla propria partecipazione agli utili, anche quando questi siano accantonati a riserva e non distribuiti.
Le nuove pronunce rappresentano quindi un passaggio particolarmente rilevante a favore dei contribuenti. La loro portata deve tuttavia essere valutata con cautela per le annualità successive al 2017, considerato il diverso regime fiscale oggi applicabile ai dividendi percepiti dalle persone fisiche.
Il nodo interpretativo: l’art. 3-bis del D.L. 384/1992
L’articolo 3-bis, comma 1, del D.L. 19 settembre 1992, n. 384, convertito con modificazioni dalla L. 14 novembre 1992, n. 438, stabilisce che il contributo annuo dovuto dai soggetti iscritti alla Gestione Ivs artigiani e commercianti è rapportato alla totalità dei redditi d’impresa denunciati ai fini IRPEF per l’anno di riferimento. La norma ha sostituito il precedente criterio fisso previsto dalla L. 2 agosto 1990, n. 233, art. 1, comma 1, che ancorava il contributo al 12% del reddito da attività d’impresa dichiarato ai fini IRPEF per l’anno precedente.
Il punto centrale della controversia riguarda l’individuazione dei “redditi d’impresa denunciati ai fini IRPEF” richiamati dall’art. 3-bis. In particolare, si è discusso per anni se nella base contributiva del socio lavoratore dovesse confluire anche la quota del reddito prodotto dalla SRL e accantonato a riserva, quindi non distribuito né fiscalmente imputato al socio. Su questa questione si sono contrapposte la posizione dell’INPS e una diversa interpretazione sviluppata dalla giurisprudenza di merito, sulla quale è intervenuta nel 2026 la Corte di Cassazione.
La posizione dell’INPS
La posizione dell’INPS è da tempo orientata nel senso di includere nella base imponibile contributiva del socio lavoratore anche la quota del reddito prodotto dalla SRL corrispondente alla sua partecipazione agli utili, indipendentemente dalla loro effettiva distribuzione.
La circolare INPS n. 102 del 12 giugno 2003 ha infatti affermato che, per i soci lavoratori di SRL iscritti alle Gestioni Artigiani o Commercianti, la base imponibile è costituita dalla parte del reddito d’impresa dichiarato dalla società ai fini fiscali e attribuibile al socio in ragione della quota di partecipazione agli utili, prescindendo dalla destinazione deliberata dall’assemblea e quindi anche quando gli utili siano accantonati a riserva.
Questa impostazione è stata confermata dalla circolare INPS n. 84 del 10 giugno 2021 e continua a essere richiamata anche nelle istruzioni più recenti dell’Istituto. La circolare INPS n. 62 del 27 maggio 2026, relativa alla determinazione dei contributi sul reddito 2025, ribadisce infatti che per i soci di SRL iscritti alle Gestioni speciali la base imponibile comprende la parte del reddito d’impresa della società corrispondente alla quota di partecipazione agli utili (vedi anche contributi INPS commercianti nel quadro RR).
Sul piano operativo, il criterio tradizionalmente utilizzato dall’INPS prende quindi a riferimento il reddito fiscale della SRL e lo rapporta alla percentuale di partecipazione del socio, nel rispetto del minimale e del massimale contributivo.
La tesi dell’Istituto parte dall’assunto che la contribuzione non possa dipendere dalla decisione dell’assemblea di distribuire o accantonare gli utili: diversamente, la società potrebbe incidere sulla base contributiva semplicemente scegliendo di destinare l’utile a riserva.
È proprio questo automatismo tra reddito prodotto dalla SRL e base contributiva del socio lavoratore che è stato messo in discussione dalla Cassazione nelle pronunce del 2026.
La giurisprudenza di merito che ha anticipato l’orientamento della Cassazione
Un filone giurisprudenziale di merito, sviluppatosi a partire dal 2019, esclude gli utili non distribuiti dalla base imponibile contributiva del socio lavoratore quando la SRL non ha optato per il regime di trasparenza fiscale ex art. 116 TUIR. Il principio cardine è la separazione tra il patrimonio della società e quello del socio: finché l’assemblea non delibera la distribuzione, l’utile resta nella disponibilità della SRL in virtù della sua autonomia patrimoniale perfetta, e non costituisce un reddito effettivamente conseguito dalla persona fisica.
A sostegno di questa lettura viene richiamato l’art. 47 del TUIR, secondo cui gli utili derivanti dalla partecipazione in società di capitali concorrono a formare il reddito del socio solo nel periodo d’imposta in cui sono percepiti, cioè all’atto della distribuzione. Su questa base, il reddito accantonato a riserva non rientra nella nozione di reddito d’impresa denunciato ai fini IRPEF dal socio richiamata dall’art. 3-bis del D.L. 384/1992, perché quel reddito, fiscalmente, non è mai stato imputato alla persona fisica.
La sentenza più recente della serie è quella del Tribunale di Catania n. 3447 del 23 luglio 2026, che ha esplicitamente ricondotto la propria decisione a un orientamento già consolidato in altre sedi di merito.
Questo orientamento della giurisprudenza di merito ha trovato nel 2026 un importante riscontro nelle decisioni della Corte di Cassazione, che ha escluso l’automatica imputazione al socio lavoratore del reddito prodotto dalla SRL e non distribuito.
| Autorità giudiziaria | Provvedimento | Esito |
|---|---|---|
| Tribunale di Bologna | Sent. n. 210/2019 | Utili non distribuiti esclusi dalla base imponibile |
| Corte d’Appello di Bologna | Sent. n. 487/2020 | Conferma esclusione |
| Corte d’Appello di Genova | Sent. n. 73/2021 | Conferma esclusione |
| Tribunale di Arezzo | Sent. n. 3/2022 | Utili non distribuiti esclusi dalla base imponibile |
| Tribunale di Spoleto | Sent. n. 157/2022 | Conferma esclusione |
| Corte d’Appello di Firenze | Sent. 20 dicembre 2023, n. 555 | Conferma Trib. Arezzo n. 3/2022 |
| Tribunale di Foggia, sez. Lav. | Sent. 17 settembre 2024 | Utili non distribuiti esclusi dalla base imponibile |
| Tribunale di Venezia | Sent. n. 289/2025 | Conferma esclusione |
| Tribunale di Catania | Sent. n. 3447 del 23 luglio 2026 | Conferma esclusione |
Dalle ordinanze interlocutorie alle sentenze della Cassazione del 2026
Prima delle pronunce di settembre 2026, la Corte di Cassazione aveva già manifestato la rilevanza della questione attraverso alcune ordinanze interlocutorie.
Con l’ordinanza n. 5476 dell’11 marzo 2026, la Sezione Lavoro aveva rimesso alla pubblica udienza il ricorso dell’INPS contro una decisione della Corte d’Appello di Genova favorevole al contribuente, che aveva escluso gli utili non distribuiti dalla base imponibile contributiva.
Con l’ordinanza n. 8570 del 6 aprile 2026 era stato invece rinviato alla pubblica udienza un giudizio proveniente dalla Corte d’Appello di Palermo, conclusosi in senso favorevole all’INPS.
La presenza di decisioni di merito di segno opposto aveva quindi reso necessario un intervento della Cassazione volto a chiarire l’interpretazione dell’art. 3-bis del D.L. n. 384/1992.
Il passaggio dalle ordinanze interlocutorie alle decisioni pubblicate il 16 settembre 2026 rappresenta quindi l’evoluzione naturale di questo contenzioso: la Suprema Corte è arrivata ad affrontare direttamente il problema della rilevanza contributiva del reddito prodotto dalla SRL ma non distribuito al socio lavoratore.
Cassazione n. 25377/2026: gli utili non distribuiti restano fuori dalla base contributiva
Con la sentenza n. 25377/2026, pubblicata il 16 settembre 2026, la Corte di Cassazione è intervenuta direttamente sulla determinazione della base imponibile contributiva del socio lavoratore di SRL iscritto alla Gestione Artigiani o Commercianti.
La controversia riguardava una socia unica che prestava attività lavorativa all’interno della propria SRL. Non era quindi in discussione l’obbligo di iscrizione alla gestione previdenziale, ma un profilo diverso: se il reddito prodotto dalla società dovesse concorrere alla base contributiva del socio anche quando gli utili non erano stati distribuiti, ma integralmente accantonati a riserva.
L’INPS sosteneva la propria impostazione tradizionale, secondo cui il socio lavoratore deve assoggettare a contribuzione la quota del reddito d’impresa dichiarato dalla SRL corrispondente alla propria partecipazione agli utili, indipendentemente dall’effettiva distribuzione.
La Cassazione ha invece seguito un’impostazione diversa.
Il punto di partenza è l’art. 3-bis del D.L. n. 384/1992, secondo cui i contributi dovuti dagli iscritti alle Gestioni Artigiani e Commercianti sono calcolati sulla totalità dei redditi d’impresa denunciati ai fini IRPEF.
Secondo la Corte, non è quindi sufficiente che un reddito sia stato prodotto e dichiarato dalla società. Affinché possa concorrere alla base imponibile contributiva del socio è necessario che quel reddito sia fiscalmente imputato al socio stesso.
Nelle SRL soggette al regime ordinario, il reddito prodotto dalla società appartiene infatti alla società ed è assoggettato a IRES. Il socio non acquisisce automaticamente quel reddito in proporzione alla propria quota di partecipazione.
L’imputazione al socio può invece verificarsi, secondo il ragionamento seguito dalla Cassazione, in particolare quando:
- gli utili vengono effettivamente distribuiti al socio;
- la società ha optato per il regime di trasparenza fiscale, nel quale il reddito viene imputato direttamente ai soci indipendentemente dalla sua distribuzione.
Ne deriva che il solo fatto che una SRL abbia prodotto un reddito non consente di attribuirne automaticamente una quota al socio lavoratore ai fini previdenziali.
Nel caso esaminato, gli utili relativi alle annualità oggetto di giudizio erano stati integralmente accantonati e non risultavano distribuiti alla socia. La Cassazione ha quindi escluso che tali somme potessero essere considerate, per il solo fatto di essere state prodotte dalla società, redditi imputabili alla socia ai fini della determinazione dei contributi.
L’onere della prova spetta all’INPS
Un ulteriore passaggio rilevante della pronuncia riguarda l’onere probatorio.
Secondo la Cassazione, spetta all’ente previdenziale dimostrare che il reddito prodotto dalla SRL sia stato effettivamente imputato al socio e che sia quindi sorto il relativo presupposto contributivo.
Non è sufficiente, pertanto, richiamare il reddito dichiarato dalla società e applicare ad esso la percentuale di partecipazione del socio.
L’INPS deve dimostrare l’esistenza degli elementi che consentono di ricondurre quel reddito al socio, quali, secondo il caso concreto, la distribuzione degli utili oppure l’applicazione del regime di trasparenza fiscale.
La Cassazione si pone in contrasto con la posizione dell’INPS
La decisione assume particolare rilievo perché contrasta con l’interpretazione amministrativa seguita dall’INPS.
Secondo l’Istituto, infatti, per i soci lavoratori di SRL la base imponibile previdenziale comprende tradizionalmente anche la quota del reddito d’impresa prodotto dalla società corrispondente alla partecipazione agli utili, anche quando tali utili non siano stati distribuiti.
La Cassazione distingue invece nettamente tra:
- il reddito prodotto dalla SRL;
- il reddito fiscalmente imputabile al socio.
Si tratta di una distinzione determinante, perché il primo non diventa automaticamente reddito del secondo.
La sentenza n. 25377/2026 non rappresenta peraltro un caso isolato: nella stessa data la Corte ha pubblicato più decisioni sul medesimo tema, consolidando un orientamento favorevole all’esclusione degli utili non distribuiti dalla base contributiva del socio lavoratore.
Attenzione alla portata della sentenza per le annualità successive al 2017
La pronuncia deve tuttavia essere interpretata con cautela con riferimento alle annualità più recenti.
Il caso esaminato dalla Cassazione riguardava infatti periodi d’imposta anteriori alla modifica del regime fiscale dei dividendi introdotta a partire dal 2018.
Nel sistema attuale, gli utili percepiti dalle persone fisiche al di fuori dell’attività d’impresa sono, in via generale, soggetti a una ritenuta del 26% a titolo d’imposta e non confluiscono ordinariamente nel reddito complessivo soggetto a IRPEF.
Questo elemento rende necessario valutare con attenzione fino a che punto il principio affermato dalla Cassazione, costruito sul riferimento normativo ai redditi “denunciati ai fini IRPEF”, possa essere applicato senza adattamenti alle annualità successive.
La pronuncia rappresenta quindi un passaggio estremamente rilevante nel contenzioso sugli utili non distribuiti delle SRL, ma non equivale automaticamente alla cancellazione della posizione amministrativa dell’INPS né consente di considerare definitivamente risolta ogni questione contributiva relativa agli utili delle SRL per gli anni più recenti.
Reddito di capitale e reddito d’impresa: perché la distinzione conta
Uno dei punti centrali della controversia riguarda la distinzione tra il reddito prodotto dalla SRL e il reddito fiscalmente imputabile al socio (presupposto già trattato nella guida su doppia contribuzione INPS socio amministratore di SRL,).
La SRL, in quanto società di capitali, determina autonomamente il proprio reddito d’impresa ed è soggetta a IRES. Il fatto che il socio partecipi personalmente al lavoro aziendale non comporta, di per sé, che una quota del reddito della società diventi automaticamente un suo reddito ai fini fiscali.
Questo passaggio è particolarmente importante perché la posizione tradizionalmente sostenuta dall’INPS tende invece a utilizzare il reddito fiscale della SRL come parametro per determinare la base contributiva del socio lavoratore, rapportandolo alla relativa quota di partecipazione agli utili.
La Cassazione, nelle pronunce del 2026, ha invece valorizzato il requisito dell’imputazione del reddito al socio. Non è quindi sufficiente che la società abbia prodotto e dichiarato un reddito: occorre verificare se quel reddito sia fiscalmente riferibile al socio.
In una SRL soggetta al regime ordinario, gli utili diventano rilevanti per il socio quando vengono attribuiti secondo le regole fiscali applicabili. Diversa è l’ipotesi della trasparenza fiscale, nella quale il reddito della società viene imputato direttamente ai soci indipendentemente dalla sua effettiva distribuzione.
La distinzione può essere così sintetizzata:
| Situazione | Reddito prodotto dalla SRL | Imputazione fiscale al socio |
|---|---|---|
| SRL ordinaria, utili accantonati | Sì | No, per il solo fatto dell’accantonamento |
| SRL ordinaria, utili distribuiti | Sì | Sì, secondo il regime fiscale applicabile ai dividendi |
| SRL in trasparenza fiscale | Sì | Sì, anche senza distribuzione |
Questa separazione tra il reddito della società e quello del socio è uno degli elementi principali su cui la Cassazione ha fondato l’esclusione degli utili non distribuiti dalla base imponibile contributiva.
Esempio pratico: utili interamente accantonati a riserva
Si consideri una SRL con queste caratteristiche:
- reddito fiscale della società: 100.000 euro;
- socio lavoratore: partecipazione al 100%;
- utili distribuiti: 0 euro;
- utili accantonati a riserva: 100.000 euro.
Secondo l’impostazione tradizionalmente seguita dall’INPS, la base imponibile contributiva del socio lavoratore viene determinata facendo riferimento al reddito della SRL attribuibile in proporzione alla partecipazione societaria.
In questo caso, quindi, l’intero reddito di 100.000 euro verrebbe assunto come riferimento ai fini contributivi, nei limiti del minimale e del massimale previsti.
Il principio affermato dalla Cassazione nel 2026 conduce invece a una conclusione diversa.
Il reddito di 100.000 euro è stato prodotto e dichiarato dalla SRL, ma non è stato distribuito né fiscalmente imputato al socio. Il solo fatto che il socio possieda il 100% della società e vi svolga attività lavorativa non determina automaticamente l’attribuzione personale di quel reddito.
L’esempio evidenzia quindi il punto centrale del contrasto:
| Impostazione | Base contributiva riferibile al reddito SRL | Motivazione |
|---|---|---|
| Posizione INPS | 100.000 euro | Il reddito della SRL viene rapportato alla quota di partecipazione del socio lavoratore, anche se non distribuito. |
| Cassazione 2026 | Non automaticamente rilevante | Il reddito prodotto dalla società non può essere imputato al socio in assenza dei presupposti fiscali che ne determinano l’attribuzione. |
Questo esempio consente di isolare il tema degli utili non distribuiti senza sovrapporlo alla diversa questione del trattamento contributivo dei dividendi effettivamente percepiti.
Cosa cambia dopo le sentenze della Cassazione del 2026?
Le pronunce pubblicate dalla Cassazione nel settembre 2026 modificano significativamente il quadro interpretativo sulla contribuzione dovuta dai soci lavoratori di SRL sugli utili non distribuiti.
Fino a questo momento, il contribuente che contestava la posizione dell’INPS poteva richiamare soprattutto una serie di decisioni favorevoli della giurisprudenza di merito. Oggi esiste invece un orientamento espresso dalla Corte di Cassazione che esclude l’automatica imputazione al socio del reddito prodotto dalla SRL e accantonato a riserva.
Questo non significa, tuttavia, che la posizione dell’INPS sia automaticamente venuta meno.
L’Istituto continua infatti a fondare le proprie indicazioni sulla rilevanza, ai fini della Gestione Artigiani e Commercianti, della quota di reddito della SRL riferibile al socio lavoratore anche quando gli utili non siano stati distribuiti.
Si determina quindi, almeno nella fase immediatamente successiva alle nuove sentenze, un contrasto tra la posizione amministrativa dell’INPS e il principio affermato dalla Cassazione.
Dal punto di vista pratico occorre distinguere almeno tre situazioni:
- utili interamente accantonati in una SRL soggetta al regime ordinario: le nuove pronunce forniscono un argomento particolarmente rilevante contro l’automatica inclusione del reddito societario nella base contributiva del socio;
- SRL in regime di trasparenza fiscale: il reddito viene imputato direttamente ai soci indipendentemente dalla distribuzione e la situazione deve quindi essere valutata diversamente;
- annualità successive al 2017: occorre considerare anche la modifica del regime fiscale dei dividendi, oggi ordinariamente soggetti alla ritenuta del 26% a titolo d’imposta per le persone fisiche che detengono la partecipazione al di fuori dell’attività d’impresa.
Le sentenze del 2026 assumono quindi particolare importanza nei casi in cui l’INPS abbia determinato la contribuzione del socio lavoratore includendo utili rimasti nella società e mai distribuiti.
L’effetto concreto delle pronunce deve comunque essere valutato rispetto alla singola annualità, al regime fiscale applicato dalla società, alla posizione del socio e all’eventuale presenza di atti o richieste contributive già emessi dall’INPS.
Consulenza online
Utili non distribuiti e contributi INPS: analizza la tua posizione
Le nuove pronunce della Cassazione assumono particolare rilievo per i soci lavoratori di SRL ai quali l’INPS abbia richiesto contributi calcolati anche sugli utili accantonati e non distribuiti.
La situazione deve essere valutata considerando l’annualità interessata, il regime fiscale della società, la posizione previdenziale del socio e gli eventuali atti già notificati dall’INPS.
Se vuoi approfondire il tuo caso specifico, puoi richiedere una consulenza per inquadrare la posizione e individuare gli aspetti fiscali e previdenziali rilevanti.
Domande frequenti
Gli utili non distribuiti di una SRL sono soggetti a contributi INPS?
Secondo la posizione dell’INPS, per il socio lavoratore rileva anche la quota del reddito prodotto dalla SRL, indipendentemente dalla distribuzione. La Cassazione, con le pronunce del settembre 2026, ha invece escluso l’automatica imputazione al socio degli utili accantonati e non distribuiti.
Cosa ha stabilito la Cassazione sugli utili non distribuiti?
La Cassazione ha affermato che non basta che il reddito sia stato prodotto e dichiarato dalla SRL. Per concorrere alla base imponibile contributiva deve essere fiscalmente imputabile al socio. Gli utili rimasti nella società non possono quindi essere attribuiti automaticamente al socio lavoratore ai fini previdenziali.
L’INPS ha cambiato posizione dopo le sentenze della Cassazione del 2026?
Al momento la posizione amministrativa dell’INPS continua a considerare rilevante, per il socio lavoratore, la quota del reddito d’impresa della SRL corrispondente alla partecipazione agli utili anche in assenza di distribuzione. Si determina quindi un contrasto tra la prassi dell’Istituto e l’orientamento espresso dalla Cassazione.
Le sentenze della Cassazione valgono anche per gli anni successivi al 2017?
La loro applicazione alle annualità più recenti richiede cautela. Le controversie esaminate riguardano periodi anteriori alla modifica della tassazione dei dividendi. Dal 2018, infatti, gli utili percepiti dalle persone fisiche sono ordinariamente soggetti alla ritenuta del 26% a titolo d’imposta.
Cosa succede se la SRL applica il regime di trasparenza fiscale?
Nel regime di trasparenza il reddito prodotto dalla società viene imputato direttamente ai soci in proporzione alla rispettiva partecipazione, anche se non viene materialmente distribuito. La situazione è quindi diversa rispetto a quella di una SRL ordinaria che accantona gli utili a riserva.
Cosa fare se l’INPS richiede contributi sugli utili non distribuiti?
Occorre esaminare l’annualità interessata, il regime fiscale della SRL, la posizione previdenziale del socio e il criterio utilizzato dall’INPS per determinare l’imponibile. Le pronunce della Cassazione del 2026 assumono particolare rilievo quando la richiesta deriva dall’inclusione automatica di utili rimasti nella società e mai distribuiti.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link