Una parte non residuale della manovra, piena di provvedimenti temporanei di sapore elettorale viene cioè finanziata facendo cassa (con una perdita non temporanea) su molti pensionati (almeno uno su quattro), cioè facendo finta che conti la quantità numerica degli euro versati e non il loro reale potere di acquisto
Roberto Seghetti
Ma davvero l’inflazione è destinata a frenare almeno un po’ nel 2027 e ancor di più nel 2028, come prevedono tutte le stime internazionali e anche quelle sulle quali il governo italiano ha basato le sue previsioni nel mettere a punto la manovra per l’anno venturo?
La speranza e l’esperienza ci dicono che, sì, è possibile, se vi sarà un allentamento delle tensioni internazionale, che non possono durare per sempre e che hanno fatto schizzare il costo delle materie prime energetiche alle stelle.
Ma intanto c’è un fatto ben concreto, non una previsione, che va registrato: nei prossimi mesi è certo che i prezzi continueranno a correre e a macinare record, anche se la guerra tra Russia e Ucraina finisse oggi e fossero riaperti pacificamente e immediatamente gli stretti di Hormuz e Bab el-Mandeb.
La ragione è semplice: i rincari sui prodotti energetici hanno causato una spinta al rialzo dell’inflazione per i consumatori finali, ma nel contempo hanno prodotto anche un costo maggiore per la produzione industriale e per l’edilizia, per la produzione agricola, per i servizi business to business, in primis il trasporto delle merci all’ingrosso. Nei prossimi mesi quei rincari è di fatto inevitabile che si riversino almeno in parte sui prezzi finali.
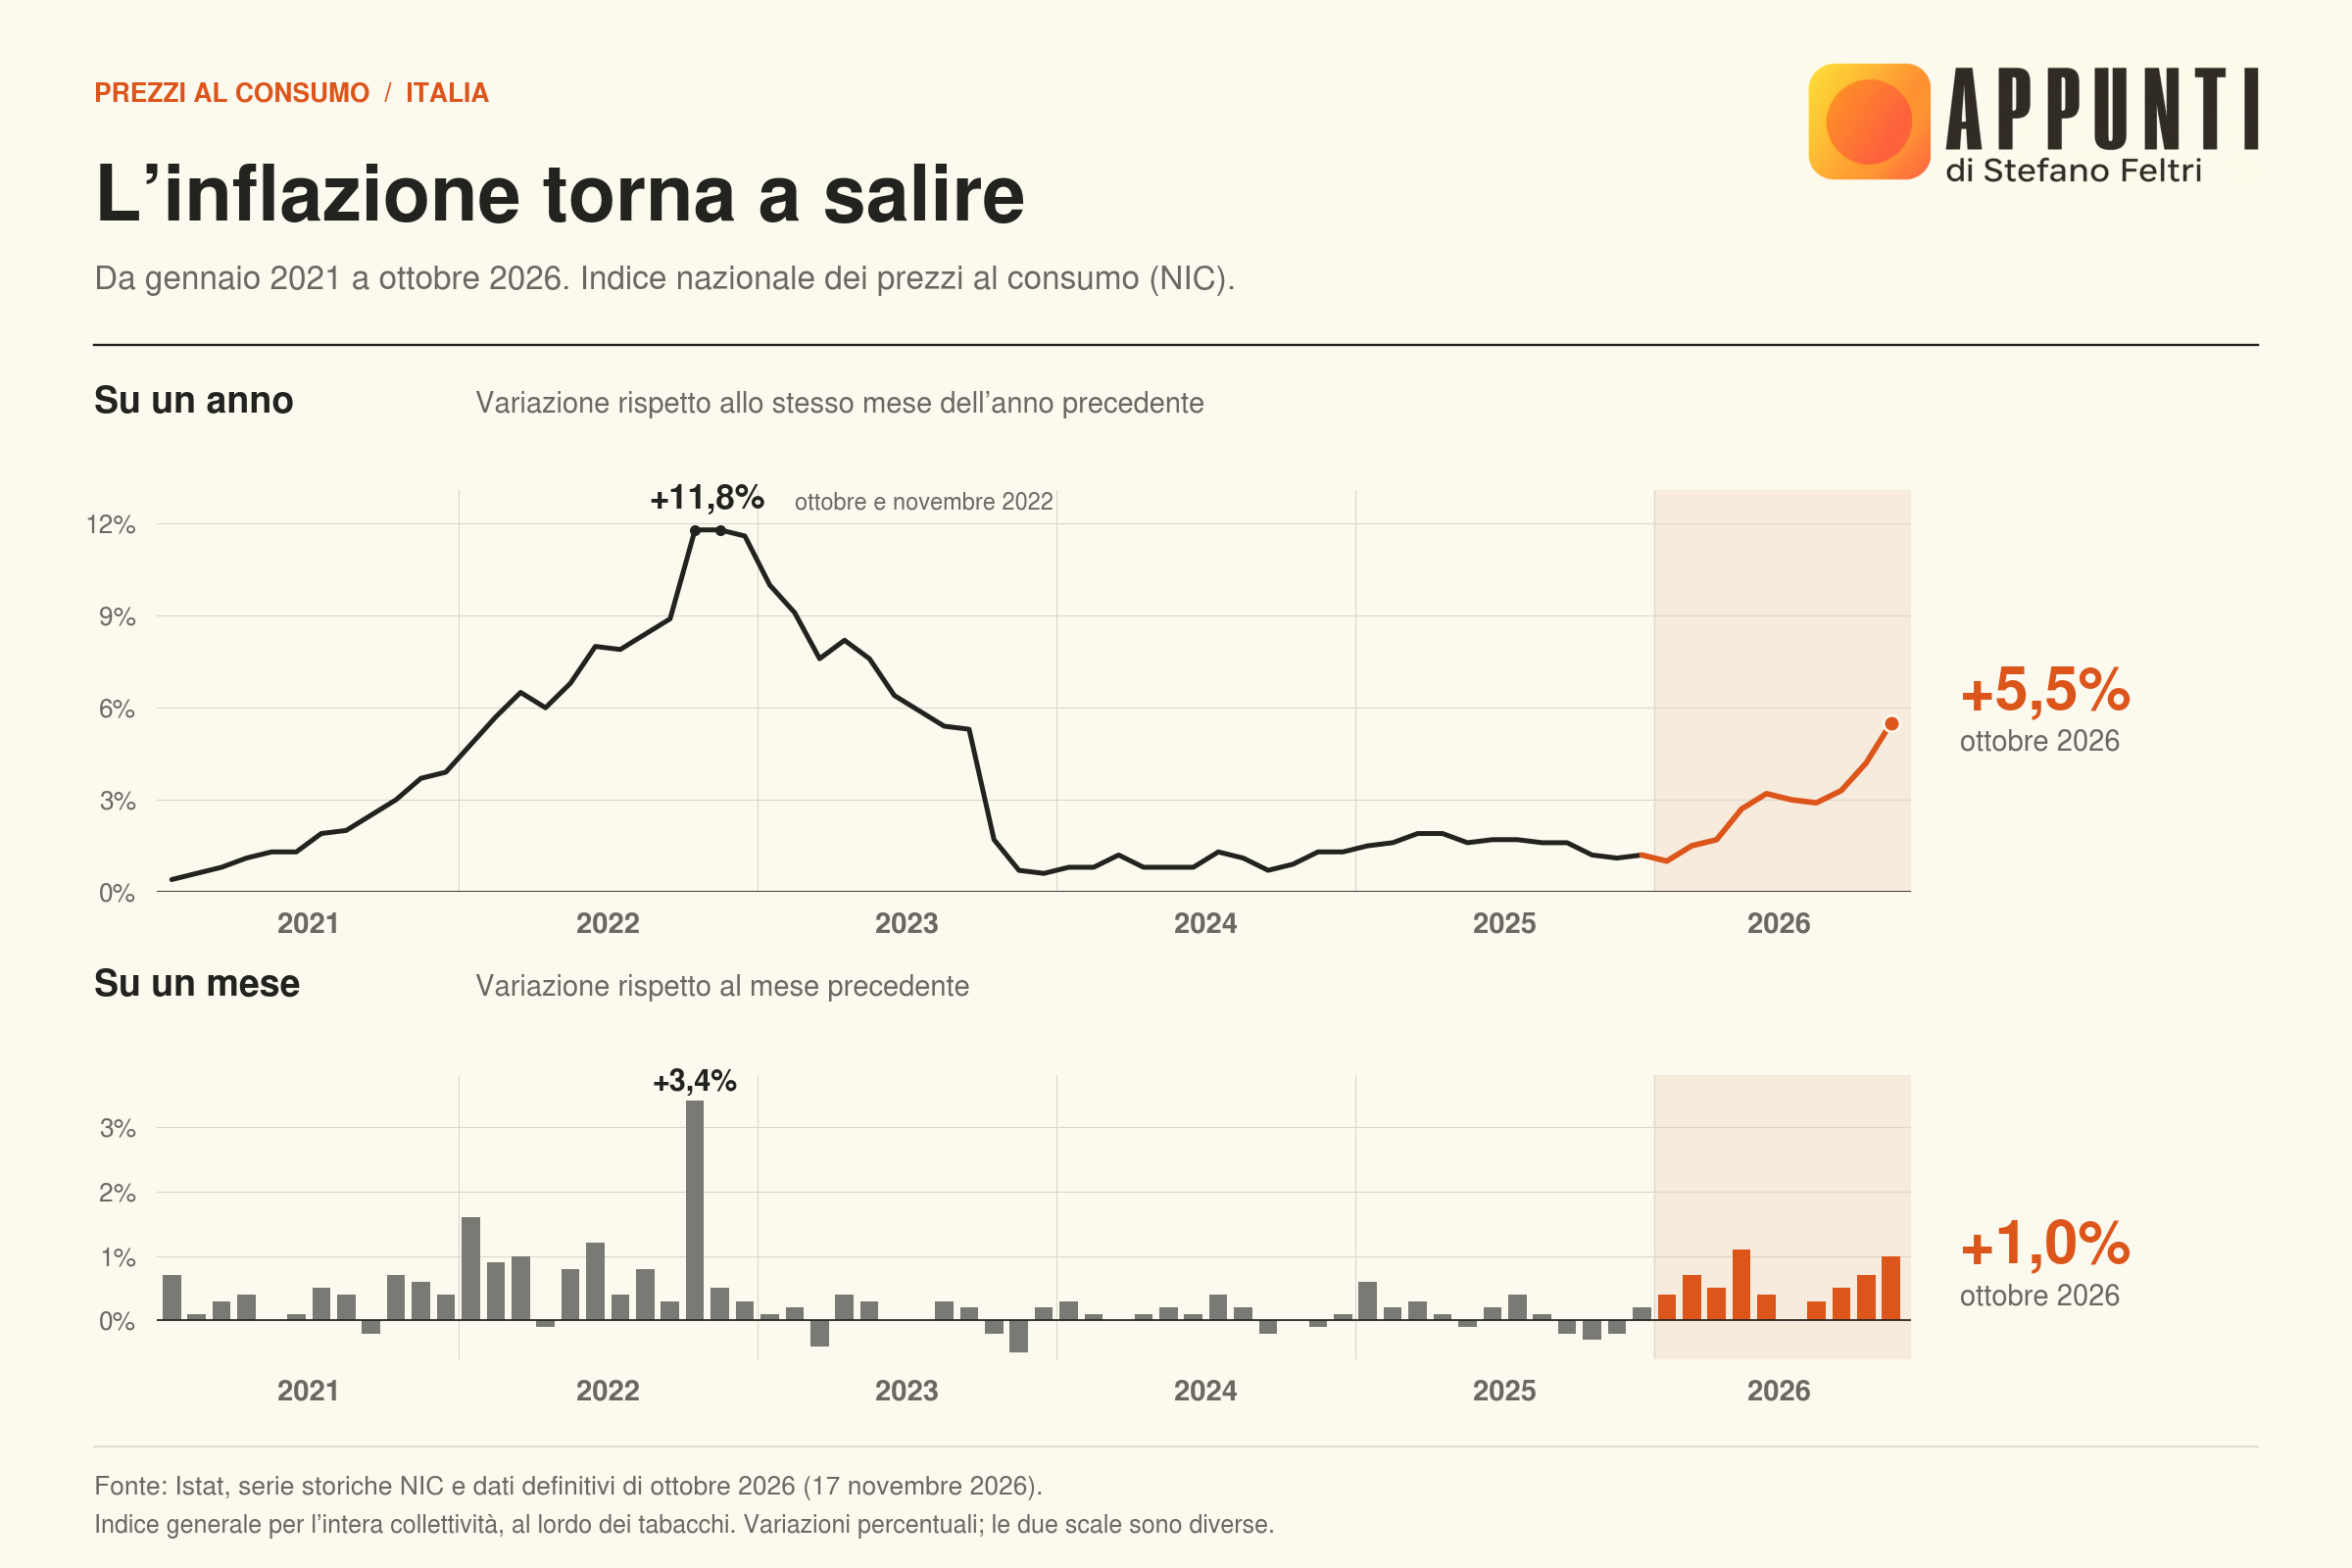
I dati sono chiari. L’Istat ha appena rivisto al rialzo la stima preliminare sull’andamento dei prezzi al consumo di ottobre.
Secondo il calcolo definitivo, l’indice Nic, che misura il rialzo dei prezzi per l’intera collettività nazionale al lordo dei tabacchi, ad ottobre ha registrato una variazione pari all’uno per cento rispetto al livello di settembre e una variazione del 5,5 per cento rispetto ad ottobre del 2025. In tensione risulta anche l’inflazione di fondo, cioè l’andamento dei prezzi al netto dei prodotti energetici e dei beni alimentari freschi, arrivata al 2,5 per cento.
La media dell’inflazione (media di tutto l’anno) registrata finora nel 2026 è stata 3,4 per cento.
I dati sui prezzi all’ingrosso sono altrettanto evidenti. A settembre i prezzi alla produzione sul mercato interno sono risultati in aumento del 3,6 per cento rispetto ad agosto e del 17,4 per cento rispetto allo stesso mese del 2025 (ad agosto questo dato era stato pari al 13,5 per cento).
Sempre a settembre, i prezzi alla produzione delle costruzioni per edifici residenziali sono risultati in crescita del 3,2 per cento su base annua (con una battuta di arresto rispetto al 3,3 per cento fatto registrare ad agosto); quelli di strade e ferrovie sono invece cresciuti dello 0,6 per cento rispetto ad agosto e del 6,6 per cento rispetto a settembre 2025.
Quanto ai servizi, l’ultimo dato disponibile riguarda il secondo trimestre dell’anno (e da allora i rincari non si sono fermati): l’indice dei prezzi è risultato in crescita dell’1,5 per cento rispetto al primo trimestre dell’anno e del 4,3 per cento rispetto al secondo trimestre del 2025.
Gli alimentari freschi e lavorati hanno avuto un andamento analogo, anche se con variazioni diverse da prodotto a prodotto.
Previsione scontata: è più che probabile che il 2026 si chiuda con i prezzi al consumo ancora in tensione. Il che rende ancora più importante il dibattito parlamentare sulla manovra per il 2027, perché i riflessi di ciò che accade sul versante dei prezzi può avere effetti concreti di cui sarebbe bene tenere conto.
Basti pensare, tanto per fare un esempio, al fiscal drag, la tassa occulta che provoca un aumento del prelievo fiscale sui redditi nei periodi di inflazione.
Con un aumento medio dei prezzi al consumo pari al 3,4 per cento (ma ci siamo già ad ottobre), secondo l’Istat il prelievo aggiuntivo sui contribuenti sarebbe pari a 6,5 miliardi di euro nel 2026; con un’inflazione media al 2,8, livello previsto per il 2027, il prelievo aggiuntivo sarebbe di 5,4 miliardi di euro; con un’inflazione media prevista all’1,7 per cento il fiscal drag farebbe entrare nelle casse dello Stato 3,5 miliardi di euro in più nel 2028.
L’analisi dell’Istat, presentata nell’audizione parlamentare sulla manovra, comprende anche le misure proposte per il 2027 (non ancora approvate, ovviamente), come l’allargamento del regime forfetario e l’estensione del secondo scaglione Irpef.
Ed è evidente che l’incasso aggiuntivo per il maggior prelievo delle tasse sui redditi dei cittadini sarebbe ancora maggiore, se i tassi di inflazione media previsti fossero diversi da quelli programmati.
Un altro effetto negativo riguarda l’adeguamento delle pensioni: con un sistema di recupero dell’inflazione drasticamente ridimensionato (diversi gli emendamenti alla manovra ne prevedono un ammorbidimento che tuttavia non cambia il problema), la crescita dei prezzi di fatto produrrà un taglio netto del potere di acquisto delle pensioni medie e alte, cioè delle pensioni di coloro che hanno versato contributi più alti e per più anni allo Stato.
Secondo tutte le stime, la riduzione del potere di acquisto sarà così netta da essere solo attenuata ma non annullata dalla contemporanea riduzione dal 43 al 33 per cento del prelievo Irpef sulla parte di reddito che va da 50 a 55 mila euro.
Una parte non residuale della manovra, piena di provvedimenti temporanei di sapore elettorale viene cioè finanziata facendo cassa (con una perdita non temporanea) su molti pensionati (almeno uno su quattro), cioè facendo finta che conti la quantità numerica degli euro versati e non il loro reale potere di acquisto.
Un’ulteriore crescita dell’inflazione, anche se poi l’andamento dei prezzi dovesse rallentare in futuro, accentuerà la perdita perpetua della indicizzazione ridotta nel 2027.
Infine, tanto per fare un altro esempio tra gli altri, è chiaro che se resta questo andamento dei prezzi, le banche centrali, a cominciare dalla Banca centrale europea che ha in agenda una riunione per il 17 dicembre, potrebbero decidere, secondo un classico intervento in questi casi, di aumentare i tassi di interesse.
Con il risultato che salirà anche il costo dei prestiti, dai mutui per l’acquisto dell’immobile ai crediti richiesti dalle imprese, fino ai rendimenti che lo Stato deve promettere agli investitori per invogliarli ad acquistare Bot, Btp e altri titoli del debito pubblico.
Consulta il programma completo e scegli gli incontri
Scarica il programma in PDF
Chi controlla l’intelligenza artificiale può influenzare il modo in cui lavoriamo, le informazioni che riceviamo e le decisioni che prendiamo. Il potere delle imprese che sviluppano i modelli si intreccia con quello degli Stati, nella competizione per le infrastrutture e le risorse necessarie a farli funzionare.
Per capire quale spazio rimane ai cittadini e alle istituzioni europee, IEP Bocconi ed EGEA hanno organizzato un ciclo di sette incontri a Milano.
Economisti, filosofi, giornalisti ed esperti di tecnologia discuteranno le scelte che stanno dando forma all’IA e le loro conseguenze.
Con Cesare Alemanni, scrittore e saggista; Simona Tiribelli, Università di Macerata.
Modera Stefano Feltri.
L’IA dipende da microchip, data center, cavi ed energia. Il suo sviluppo incontra vincoli materiali e limiti etici, incorporati nei sistemi da chi li costruisce. Chi ha la legittimità per fissarli? E quanto sono davvero vincolanti?
Iscriviti all’incontro del 3 dicembre 2026
Scheda dell’incontro e letture consigliate
Best of Appunti – Il lato più oscuro di Anthropic

I sette che hanno creato Anthropic hanno promesso nel prospetto informativo che daranno l’80 per cento di quei soldi a iniziative filantropiche, in nome della filosofia dell’altruismo efficace che richiede di arricchirsi per donare. Loro hanno fondato Anthropic per salvare il mondo, non per arricchirsi. Il fatto che con la quotazione in Borsa loro diventeranno miliardari e che la loro tecnologia il mondo possa distruggere il mondo invece di salvarlo non basta a incrinare la loro narrazione
Appunti di Geopolitica

Ucraina ed Europa, le richieste dell’amministrazione Trump

Mentre il dibattito pubblico si concentra sulla spettacolarità degli attacchi in profondità dell’Ucraina, concepiti per infliggere sofferenze alla popolazione russa, la nostra valutazione è che questi attacchi non siano stati efficaci nell’avvicinare la fine della guerra, né contribuiscano a frenare l’avanzata russa sulla linea del fronte. Inoltre, questi attacchi, soprattutto quelli diretti contro infrastrutture civili, come Wildberries, hanno in realtà probabilmente rafforzato la determinazione della popolazione russa e la disponibilità dello stesso Cremlino a intensificare il conflitto.
La nuova stagione atomica dell’Europa

La difesa e la deterrenza in Europa dipendono anche dalle armi nucleari, di cui, tra i Paesi europei della Nato, dispongono soltanto Francia e Regno Unito. I due Paesi non hanno storicamente cooperato in questo ambito per una semplice ragione: la Francia esclude le proprie armi nucleari dal Nuclear Planning Group della Nato. Da circa un decennio, però, hanno cercato di avvicinarsi
Trump e l’Europa: la versione di Mario Monti

Trump ci ha spaventati, mostrando quanto fossimo deboli e non protetti. Ma il nostro impegno per un’Europa unita non può variare, di mese in mese, con la “cattiveria” del presidente americano. Chi tiene all’Europa deve ora sfidare soprattutto i falsi europeisti.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link