Il presente saggio esamina il dibattito dottrinale e giurisprudenziale relativo all’accesso alle procedure di sovraindebitamento da parte dell’imprenditore individuale cancellato dal registro delle imprese, culminato nel recente arresto nomofilattico della Corte di Cassazione (sentenza n. 20141/2026 e conforme ordinanza n. 20961/2026). Attraverso una disamina della genesi dell’art. 33 del Codice della Crisi d’Impresa e dell’Insolvenza (CCII), integrato dai decreti correttivi (d.lgs. n. 147/2020 e d.lgs. n. 136/2024), lo scritto analizza le ragioni del superamento degli orientamenti di merito favorevoli al concordato minore liquidatorio con apporto di finanza esterna. Viene approfondito il rapporto sistematico tra il divieto di cui all’art. 33, comma 4, CCII, la deroga temporale per l’accesso alla liquidazione controllata ex art. 33, comma 1-bis, CCII e la tutela del credito garantita a livello sovranazionale, evidenziando come l’ordinamento canalizzi la figura dell’ex imprenditore persona fisica unicamente verso il binario liquidatorio ai fini dell’esdebitazione. Per approfondire l’argomento, consigliamo il volume Le tutele del nuovo sovraindebitamento: come uscire dal debito disponibile su Shop Maggioli e su Amazon.
Scarica le fonti in PDF
Iscriviti alla newsletter per poter scaricare gli allegati
Grazie per esserti iscritto alla newsletter. Ora puoi scaricare il tuo contenuto.
Grazie per esserti iscritto alla newsletter.
1. Inquadramento sistematico ed evoluzione della disciplina: l’art. 33 CCII tra riforme e correttivi
Il trattamento concorsuale dell’imprenditore cessato ha da sempre rappresentato un nodo ermeneutico di complessa definizione, tradizionalmente sospeso tra le esigenze di certezza dei traffici giuridici, la tutela del ceto creditorio e il favore per la liberazione dai debiti del soggetto insolvente. Nel quadro delineato dal D.Lgs. 12 gennaio 2019, n. 14 (Codice della crisi d’impresa e dell’insolvenza – CCII), la disciplina della cessazione dell’attività ha trovato una collocazione organica all’interno dell’art. 33.
Nella sua formulazione originaria, la disposizione si limitava a sancire, al comma 4, l’inammissibilità della domanda di accesso alla procedura di concordato preventivo o di omologazione degli accordi di ristrutturazione dei debiti presentata dall’imprenditore cancellato dal registro delle imprese .Tale assetto recepiva la consolidata giurisprudenza formatasi attorno all’art. 10 della legge fallimentare, secondo cui la cancellazione volontaria segna la disgregazione dell’azienda e il venir meno del presupposto oggettivo del risanamento d’impresa, precludendo l’accesso a strumenti negoziali preventivi.
L’evoluzione normativa successiva ha tuttavia ridefinito la portata del divieto:
- Con l’entrata in vigore del primo decreto correttivo (D.Lgs. 26 ottobre 2020, n. 147), il legislatore ha esteso espressamente la preclusione di cui all’art. 33, comma 4, CCII anche alla procedura di «concordato minore». La Relazione illustrativa a tale intervento ha chiarito l’intento di equiparare pienamente gli imprenditori c.d. “sotto-soglia” a quelli maggiori, stabilendo che la cessazione dell’attività e la susseguente cancellazione pubblicitaria impediscono l’avvio di qualsivoglia percorso concordatario.
- Da ultimo, il D.Lgs. 13 settembre 2024, n. 136 (c.d. Correttivo-ter) ha introdotto il comma 1-bis all’art. 33 CCII, a norma del quale: «Il debitore persona fisica, dopo la cancellazione dell’impresa individuale, può chiedere l’apertura della liquidazione controllata anche oltre il termine di cui al comma 1.»
L’innesto di tale comma ha confermato che la cessazione pubblicitaria dell’attività commerciale priva l’imprenditore individuale della possibilità di proporre accordi concordatari, lasciandogli aperta la sola facoltà di domandare, sine die, la liquidazione controllata del proprio patrimonio. Per approfondire l’argomento, consigliamo il volume Le tutele del nuovo sovraindebitamento: come uscire dal debito disponibile su Shop Maggioli e su Amazon.
Le tutele del nuovo sovraindebitamento. Come uscire dal debito
Aggiornato al terzo decreto correttivo del CCII (D.Lgs. 13 settembre 2024, n. 136), il volume, giunto alla sua II edizione, propone un’ampia ricognizione delle rilevanti novità normative e del panorama giurisprudenziale sul tema della crisi da sovraindebitamento. Sono raccolti diversi casi giudiziari riguardanti piani, omologati e non, ove emergono gli orientamenti dei vari fori e le problematiche applicative della normativa di riferimento. Il taglio pratico rende l’opera uno strumento utile per il professionista – gli organismi di composizione e i gestori della crisi, gli advisor e i liquidatori – al fine di offrire un supporto nelle criticità e i dubbi che possano sorgere nella predisposizione del Piano.
Monica MandicoAvvocato cassazionista, Founder di Mandico&Partners. Gestore della crisi, curatore, liquidatore e amministratore giudiziario. È presidente di Assoadvisor e coordinatrice della Commissione COA Napoli “Sovrain- debitamento ed esdebitazione”. Già componente della Commissione per la nomina degli esperti indipendenti della composizione negoziata presso la CCIAA di Napoli. Esperta in crisi d’impresa e procedure di sovraindebitamento e presidente di enti di promozione sociale. Autrice di numerose pubblicazioni, dirige la Collana “Soluzioni per la gestione del debito” di Maggioli Editore, ed è docente di corsi di alta formazione e master accreditati presso Università e ordini professionali.
Monica Mandico | Maggioli Editore 2025
2. Il dibattito nella giurisprudenza di merito: favor debitoris e tentativi di apertura al concordato minore liquidatorio
Prima dei recenti interventi di nomofilachia, la giurisprudenza di merito si è trovata profondamente divisa in ordine alla corretta portata applicativa dell’art. 33, comma 4, CCII, dando luogo a due filoni interpretativi contrapposti:
2.1. L’orientamento estensivo e sostanzialista
Una parte dei giudici di merito ha sostenuto l’ammissibilità del concordato minore proposto dall’ex imprenditore individuale cancellato, quantomeno nella sua declinazione liquidatoria ex art. 74, comma 2, CCII.
A fondamento di tale tesi venivano addotti molteplici argomenti:
- La persistenza della soggettività della persona fisica: a differenza delle società di capitali e di persone – per le quali la cancellazione determina una vicenda estintiva ex art. 2495 c.c. con mero fenomeno successorio–, la persona fisica conserva intatta la propria capacità giuridica e risponde delle obbligazioni pregresse con il patrimonio presente e futuro (art. 2740 c.c.). Di conseguenza, l’inibizione dell’art. 33, comma 4, CCII avrebbe dovuto intendersi limitata ai soli enti collettivi estinti.
- La distinzione tipologica del concordato minore: il divieto avrebbe dovuto operare solo per il concordato in continuità aziendale (in cui l’impresa deve necessariamente proseguire), e non per il concordato di tipo liquidatorio supportato da risorse esterne, il quale persegue la mera dismissione dell’attivo a vantaggio dei creditori .
- Il principio di eguaglianza (art. 3 Cost.): i sostenitori della tesi estensiva rilevavano un’asserita disparità di trattamento rispetto a debitori civili quali il professionista cancellato dall’albo, l’imprenditore non iscritto o il socio fideiussore, i quali conservano la piena facoltà di accedere al concordato minore liquidatorio.
2.2. L’orientamento restrittivo e testuale
Altro orientamento, maggiormente fedele al tenore letterale della norma, ha invece affermato la valenza generale e assoluta della preclusione, evidenziando come l’art. 33, comma 4, CCII non operi alcun discrimine tra imprese collettive e individuali, né tra concordato in continuità e concordato liquidatorio. Consentire l’accesso a una procedura negoziale all’imprenditore cancellato significherebbe estendere una deroga eccezionale (la fictio iuris dell’art. 33, comma 1, CCII) oltre i limiti rigidamente previsti dalla legge.
3. L’intervento della Suprema Corte di Cassazione: le sentenze nn. 20141 e 20961 del 2026
La Prima Sezione Civile della Corte di Cassazione, con la sentenza n. 20141 del 16 giugno 2026 e la coeva ordinanza n. 20961 del 20 giugno 2026 , ha composto definitivamente il contrasto ermeneutico, sancendo la totale inammissibilità della domanda di concordato minore presentata dall’imprenditore cancellato.
La Corte ha formalizzato il seguente principio di diritto:
«La domanda di accesso al concordato minore presentata dall’imprenditore già cancellato dal registro delle imprese è in ogni caso inammissibile, ai sensi dell’art. 33, comma 4, CCII, anche quando si tratti di imprenditore individuale e di concordato di tipo liquidatorio.» <
I pilastri argomentativi posti a fondamento della pronuncia investono il piano letterale, storico, teleologico e costituzionale:
3.1. Il canone letterale e il divieto di analogia
I Supremi Giudici hanno ribadito che il comma 4 dell’art. 33 CCII reca un’enunciazione chiara e perentoria, insuscettibile di letture riduttive [Sez. Prima Civile, Sentenza n. 20141 del 16/06/2026]. La regola che consente di considerare l’imprenditore ancora assoggettabile a procedura concorsuale dopo la cancellazione (art. 33, commi 1 e 2, CCII) costituisce una norma eccezionale (fictio iuris), come tale sottoposta al rigoroso divieto di applicazione analogica ed estensiva ex art. 14 delle Preleggi [Sez. Prima Civile, Sentenza n. 20141 del 16/06/2026].
3.2. L’intenzione del legislatore storico e l’insussistenza di vizi di costituzionalità
L’analisi dei lavori preparatori e delle novelle legislative succedutesi (D.Lgs. n. 147/2020 e D.Lgs. n. 136/2024) dimostra in modo inequivoco che il legislatore ha scientemente inteso impedire all’imprenditore che ha cessato l’attività di fruire di strumenti negoziali di regolazione della crisi .L’omessa eliminazione del divieto in sede di approvazione del Correttivo-ter, a fronte dell’inserimento mirato del comma 1-bis, conferma la scelta consapevole di mantenere impermeabile la barriera concordataria .
Sotto il profilo dell’art. 3 Cost., la Cassazione ha chiarito che non sussiste alcuna irragionevole disparità di trattamento rispetto a categorie quali i professionisti o i debitori civili [Sez. Prima Civile, Sentenza n. 20141 del 16/06/2026]. L’imprenditore commerciale iscritto nel registro delle imprese attiva, con la cancellazione, uno sbarramento temporale annuale a tutela propria contro l’iniziativa dei creditori per l’apertura della liquidazione giudiziale (art. 33, comma 1, CCII) .
Colui che si è volontariamente avvalso di tale pubblicità estintiva non può pretendere, a fronte di debiti insoddisfatti, di conservare ad libitum uno spazio di flessibilità negoziale che avrebbe dovuto esperire diligentemente prima della cessazione formale.
Inoltre, la Corte rammenta che il debitore non è titolare di un «diritto soggettivo perfetto all’esdebitazione», trattandosi di una misura premiale condizionata, mentre il diritto di credito riceve diretta copertura costituzionale e convenzionale (art. 6 CEDU e tutela del diritto di proprietà) .
4. Il rapporto tra apporto di finanza esterna e liquidazione controllata
Un ulteriore profilo affrontato dalla Suprema Corte concerne il coordinamento tra l’art. 33, comma 4, CCII e l’art. 74, comma 2, CCII, norma che consente il concordato minore liquidatorio a condizione che vi sia l’apporto di «risorse esterne che aumentino in misura apprezzabile la soddisfazione dei creditori».
L’ordinanza n. 20961/2026 ha disatteso la tesi secondo cui la convenienza economica garantita dalla finanza esterna possa superare la preclusione di rito:
- L’art. 74, comma 2, CCII è una disposizione di carattere oggettivo, volta a disciplinare il contenuto minimo della proposta concordataria, e non conferisce la legittimazione attiva a soggetti che ne sono normativamente privi ai sensi delle disposizioni generali sull’accesso (art. 33 CCII) [Sez. Prima Civile, Ordinanza n. 20961 del 20/06/2026].
- Il confronto fra il concordato liquidatorio e la liquidazione controllata non può esaurirsi in una valutazione meramente “statica” dell’attivo patrimoniale presente al momento della domanda. La liquidazione controllata rappresenta difatti un procedimento “dinamico”, nel quale il liquidatore ha il potere e il dovere di esercitare azioni recuperatorie, risarcitorie o revocatorie che possono accrescere sensibilmente la massa attiva distribuibile, rendendo fallace ogni comparazione a priori fondata sulla sola offerta di finanza terziaria.
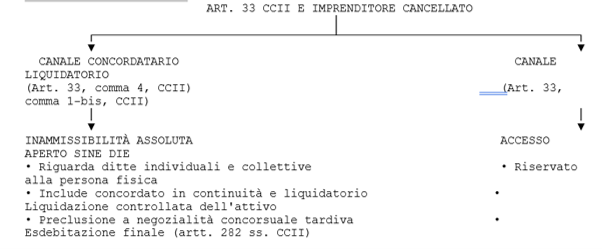
5. Sintesi della disciplina applicabile e riflessi operativi
Alla luce del quadro nomofilattico consolidato, l’assetto operativo per l’imprenditore individuale sovraindebitato cancellato dal registro delle imprese si articola nelle seguenti coordinate:

6. Conclusioni
L’intervento chiarificatore della Suprema Corte di Cassazione traccia una netta linea di confine nell’ordinamento concorsuale moderno. La perentorietà del divieto sancito dall’art. 33, comma 4, CCII ribadisce il principio di auto-responsabilità dell’imprenditore: la scelta di cancellarsi dal registro delle imprese determina l’abbandono irreversibile degli strumenti concordatari e negoziali
Tuttavia, il sistema non sacrifica l’esigenza di liberazione dai debiti (fresh start) della persona fisica. Il legislatore del D.Lgs. n. 136/2024 ha predisposto, tramite il comma 1-bis dell’art. 33 CCII, un canale liquidatorio dedicato, accessibile senza limiti temporali, che culmina nell’esdebitazione di diritto ai sensi degli artt. 282 e seguenti CCII.
Per i professionisti e gli Organismi di Composizione della Crisi (OCC), la direttrice applicativa risulta pertanto univoca: in presenza di una ditta individuale già cancellata dal registro delle imprese, qualsivoglia piano concordatario – quand’anche assistito da finanza terza e ritenuto economicamente vantaggioso – incorre in una declaratoria di inammissibilità assoluta, dovendosi indirizzare l’istante esclusivamente verso la procedura di liquidazione controllata.
Vuoi ricevere aggiornamenti costanti?
Salva questa pagina nella tua Area riservata di Diritto.it e riceverai le notifiche per tutte le pubblicazioni in materia. Inoltre, con le nostre Newsletter riceverai settimanalmente tutte le novità normative e giurisprudenziali!
NOTE BIBLIOGRAFICHE E GIURISPRUDENZIALI
- Corte di Cassazione, Sez. I Civile, Sentenza n. 20141 del 16 giugno 2026.
- Art. 33, D.Lgs. 12 gennaio 2019, n. 14 (Codice della crisi d’impresa e dell’insolvenza), come modificato dal D.Lgs. 26 ottobre 2020, n. 147 e dal D.Lgs. 13 settembre 2024, n. 136.
- Corte di Cassazione, Sez. I Civile, Ordinanza n. 20961 del 20 giugno 2026.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link